



33 万亿美元规模成型!2026 年稳定币重构全球结算体系,Visa、万事达及西联、PayPal 集体布局链上生态

33 万亿美元规模成型!2026 年稳定币重构全球结算体系,Visa、万事达及西联、PayPal 集体布局链上生态
撰文:epochChain-Tara
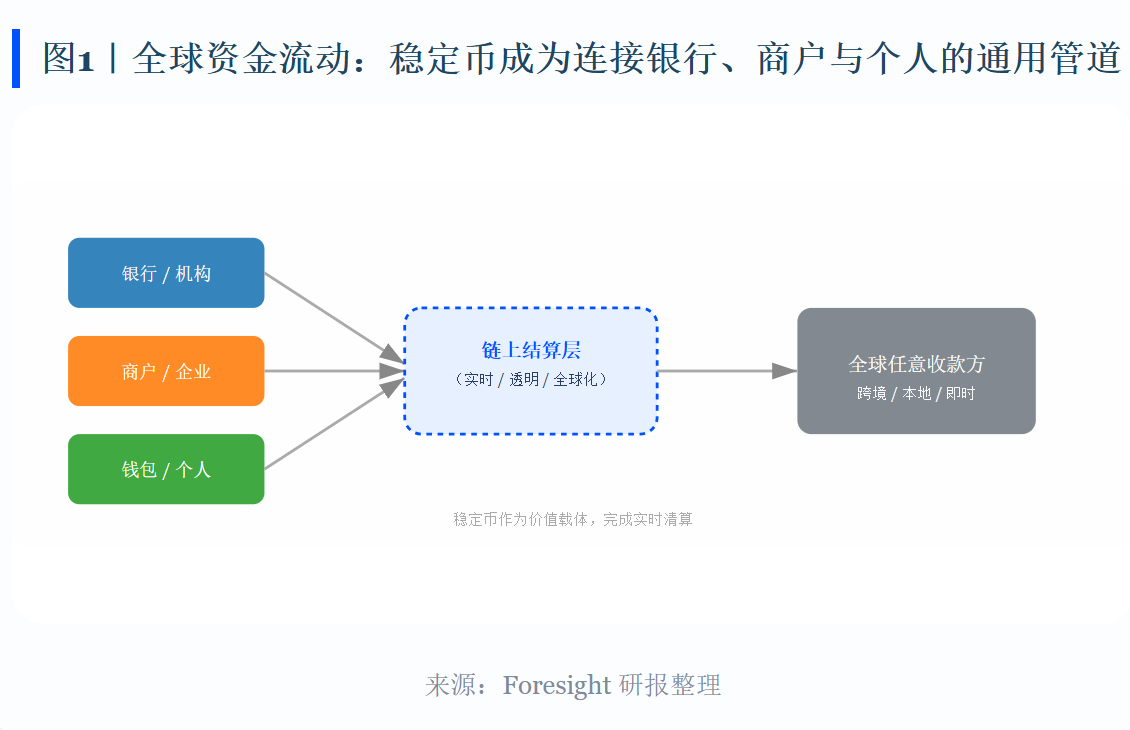
布宜诺斯艾利斯一家小超市的老板,周五晚上向迈阿密的供应商支付 5000 美元货款。没有 SWIFT,没有中间行,手续费几乎为零,两分钟后对方账户显示到账——用的是 USDC。这样的场景,2026 年每天发生数百万次。稳定币不仅是加密货币交易所的保证金。过去 18 个月,西联汇款、PayPal、Visa、摩根大通不再停留于研究区块链,已把核心结算业务迁移到链上。稳定币 2.0 正从加密工具转变为全球金融的实时结算层
一、33 万亿美元:一个被忽视的支付帝国
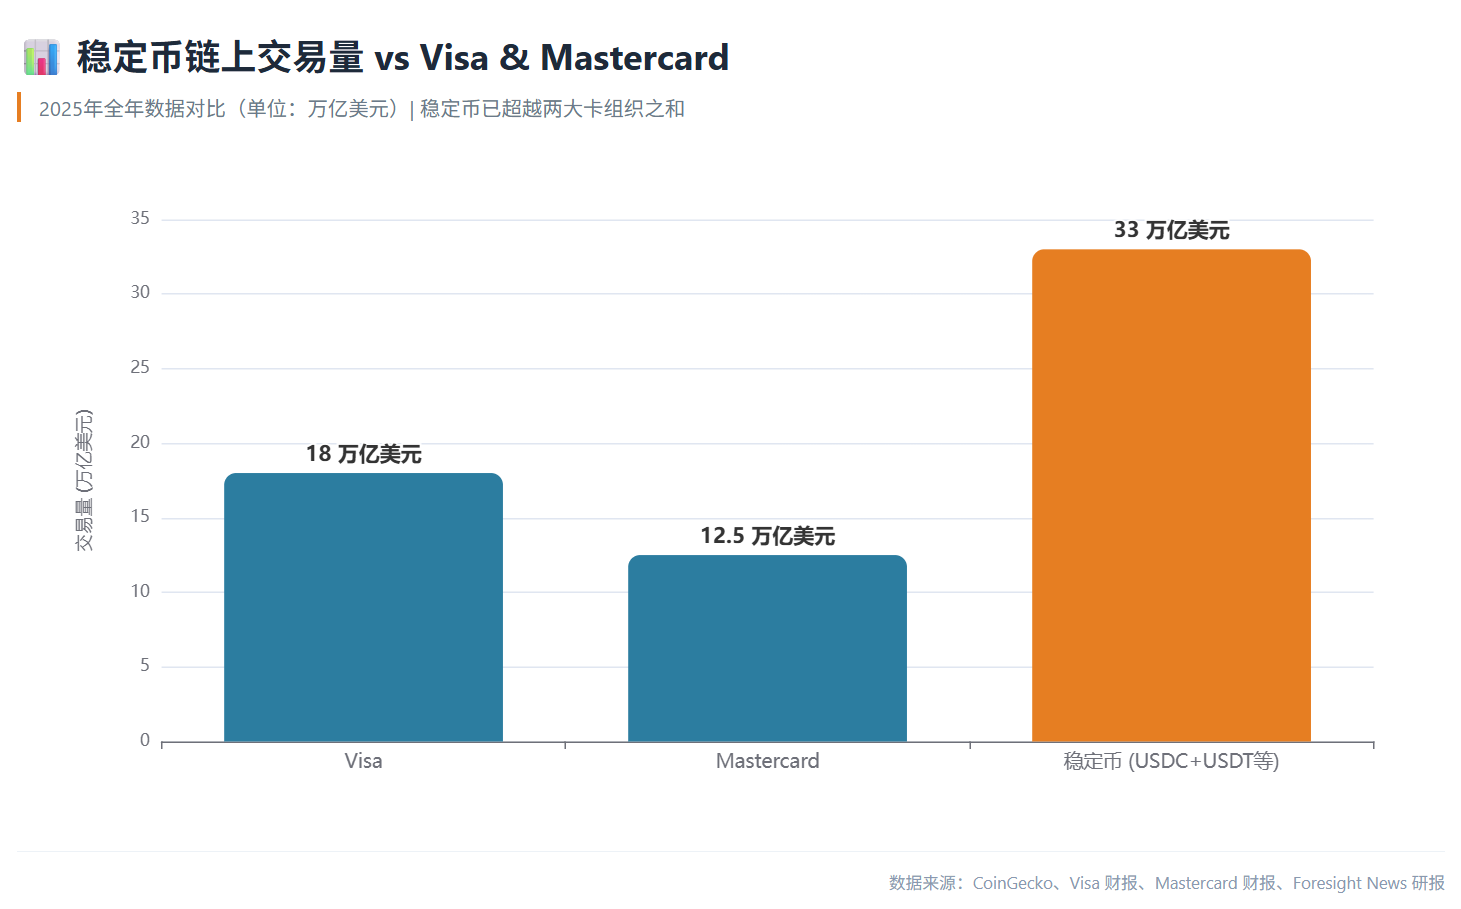
从目前即 2026 年 5 月 3 日的资料中可以十分清楚、有层次地看到,全球稳定币总市值为 3217. 59 亿美元,已经超过了绝大多数国家中央银行所持有的外汇储备。但比市值更重要的是交易量:2025 年稳定币链上总交易量为 33 万亿美元,而同期 Visa 处理了 18 万亿美元的交易,万事达卡处理了 12.5 美元的交易。因此稳定币单一品类的交易量已超过 Visa、万事达卡两家之和。
值得注意的是,这种规模超越并非简单的市场替代,而是稳定币凭借链上实时、低成本、无中间行的特性,分流并重构了传统卡组织的跨境与清算业务逻辑,与此同时 Visa、万事达并未被动承压,反而主动将自身业务架构对接稳定币链上基础设施,形成共生而非对立的行业格局。
由于增速有加快的趋势,故可十分自然、妥帖地看到,2026 年第一季度稳定币交易量占全加密市场交易量的 75%,已达 28 万亿美元。
从摩根大通某位分析师所写的内部报告中可以十分清楚、有层次地看到,稳定币周转率正在急剧上升,目前单枚 USDC 一天之内已被使用十次,故而稳定币越来越接近现金,而不是账户中闲置的资产。
二、USDT 与 USDC:存量之王 vs 流量之王
2026 年,USDT 与 USDC 走向了完全不同的商业模式。
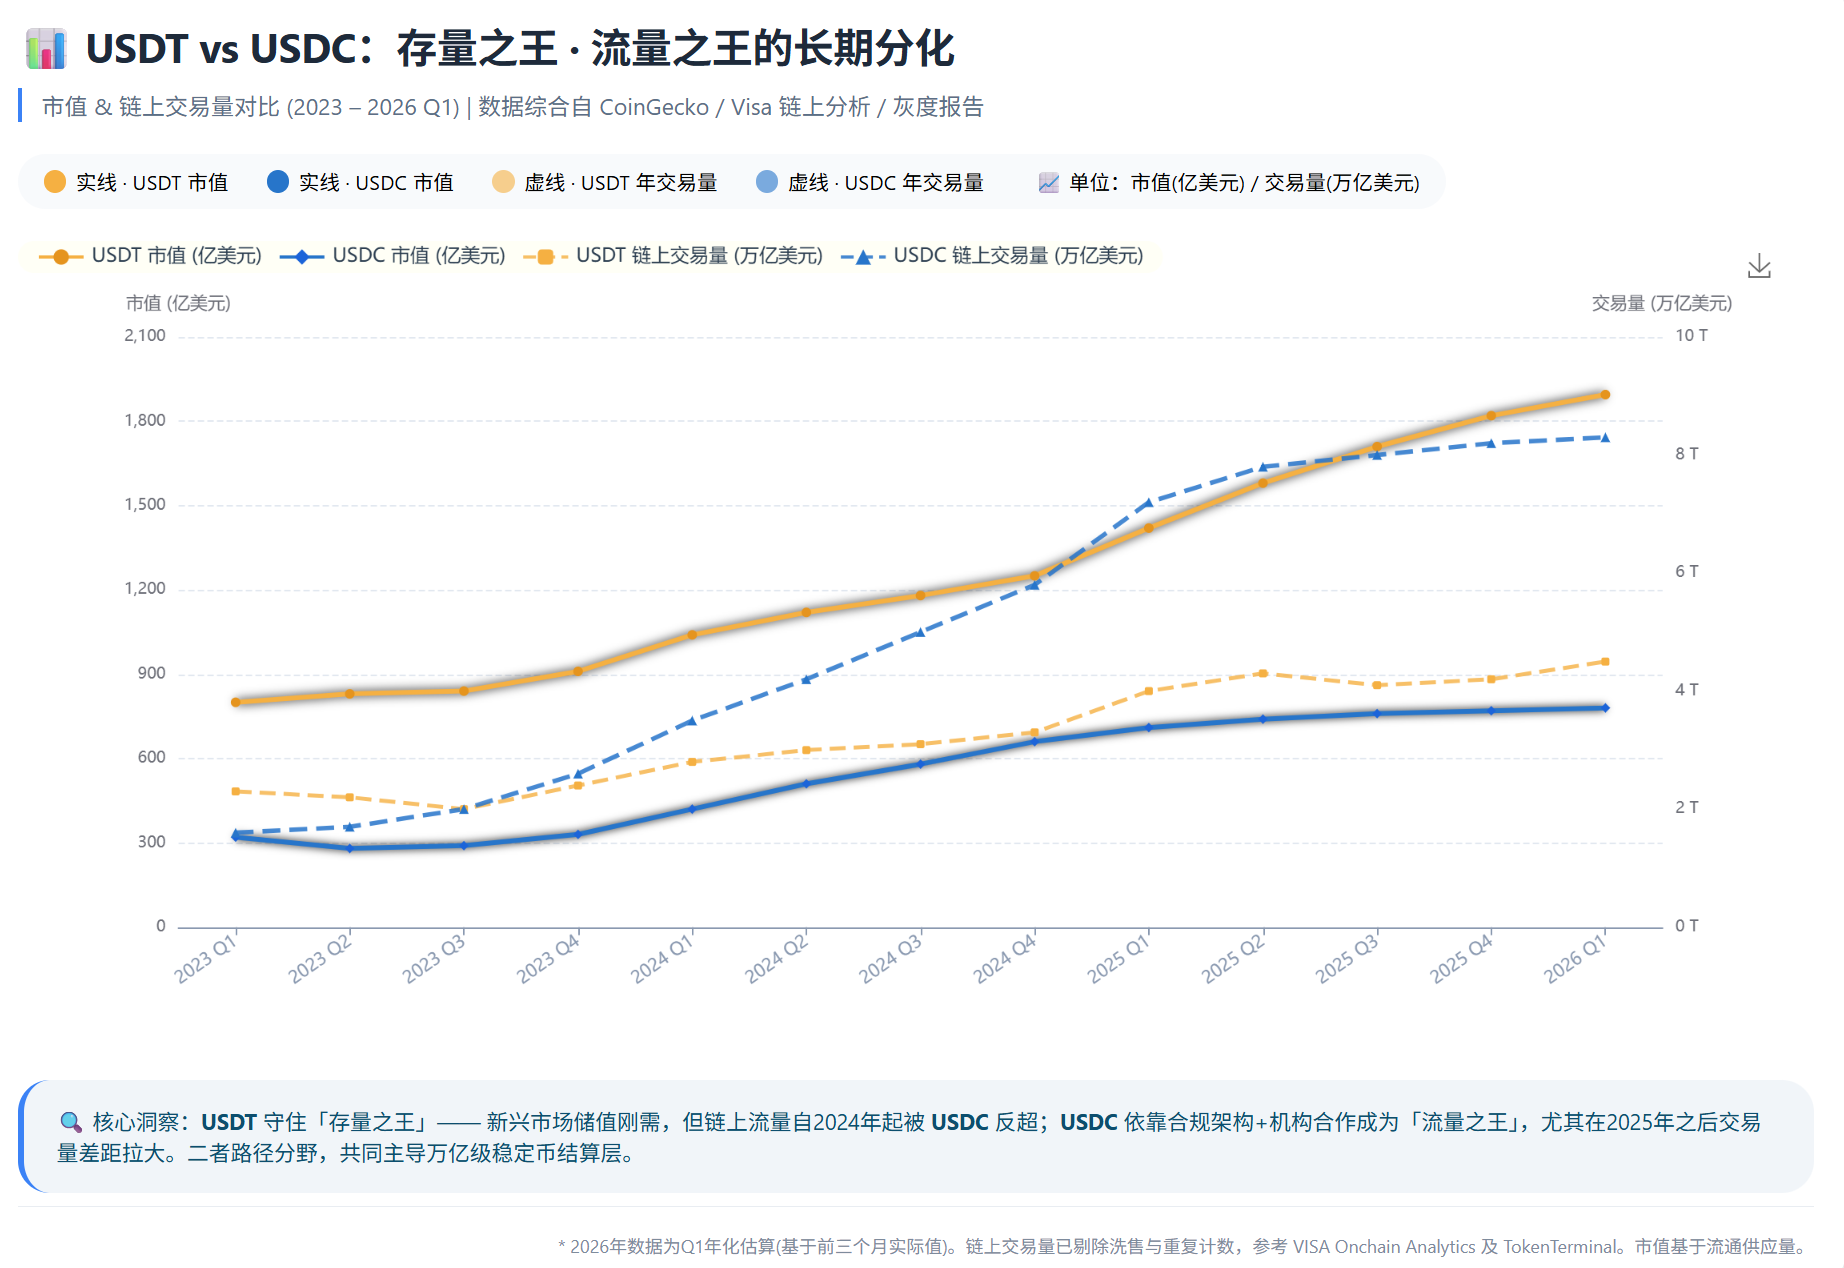
USDT 仍是“存量之王”。市值 1895 亿美元,市占率 58.9%。但市占率从 2023 年初的超过 70%,逐步下滑到 2026 年 5 月的 58% 左右。外因是欧洲 MiCA 法规落地,部分交易所下架 USDT;内因是链上活跃交易量被竞争对手反超。
USDC 正成为“流量之王”。市值 780 亿美元,交易量却极为活跃。2026 年 1 月,USDC 单月链上交易量 8.3 万亿美元,同期 USDT 只有 1.7 万亿美元。这个差距在 2023 年几乎不存在。
分野源于不同定位。USDT 专注新兴市场刚性需求。阿根廷、土耳其、尼日利亚等本币贬值国家,居民用 USDT 保存购买力——它是草根阶层的储值工具。USDC 则拥抱合规与机构客户,成为 Visa、Stripe、摩根大通在链上债券和跨境结算中的首选基础设施。两者各自建立了不同的竞争壁垒,共同构成稳定币市场的双核
此时的稳定币,早已超脱早期加密圈代币的属性,既承担新兴市场民间储值功能,又切入华尔街机构正规结算赛道,功能边界早已突破 “价格稳定” 这一原始定义。
三、「三国杀」:西联、PayPal、Circle 的差异化卡位
2026 年来最重大的变化因素绝不是 USDT、USDC 之争,而是传统金融巨头直接进入市场,因此宜作明确表述。
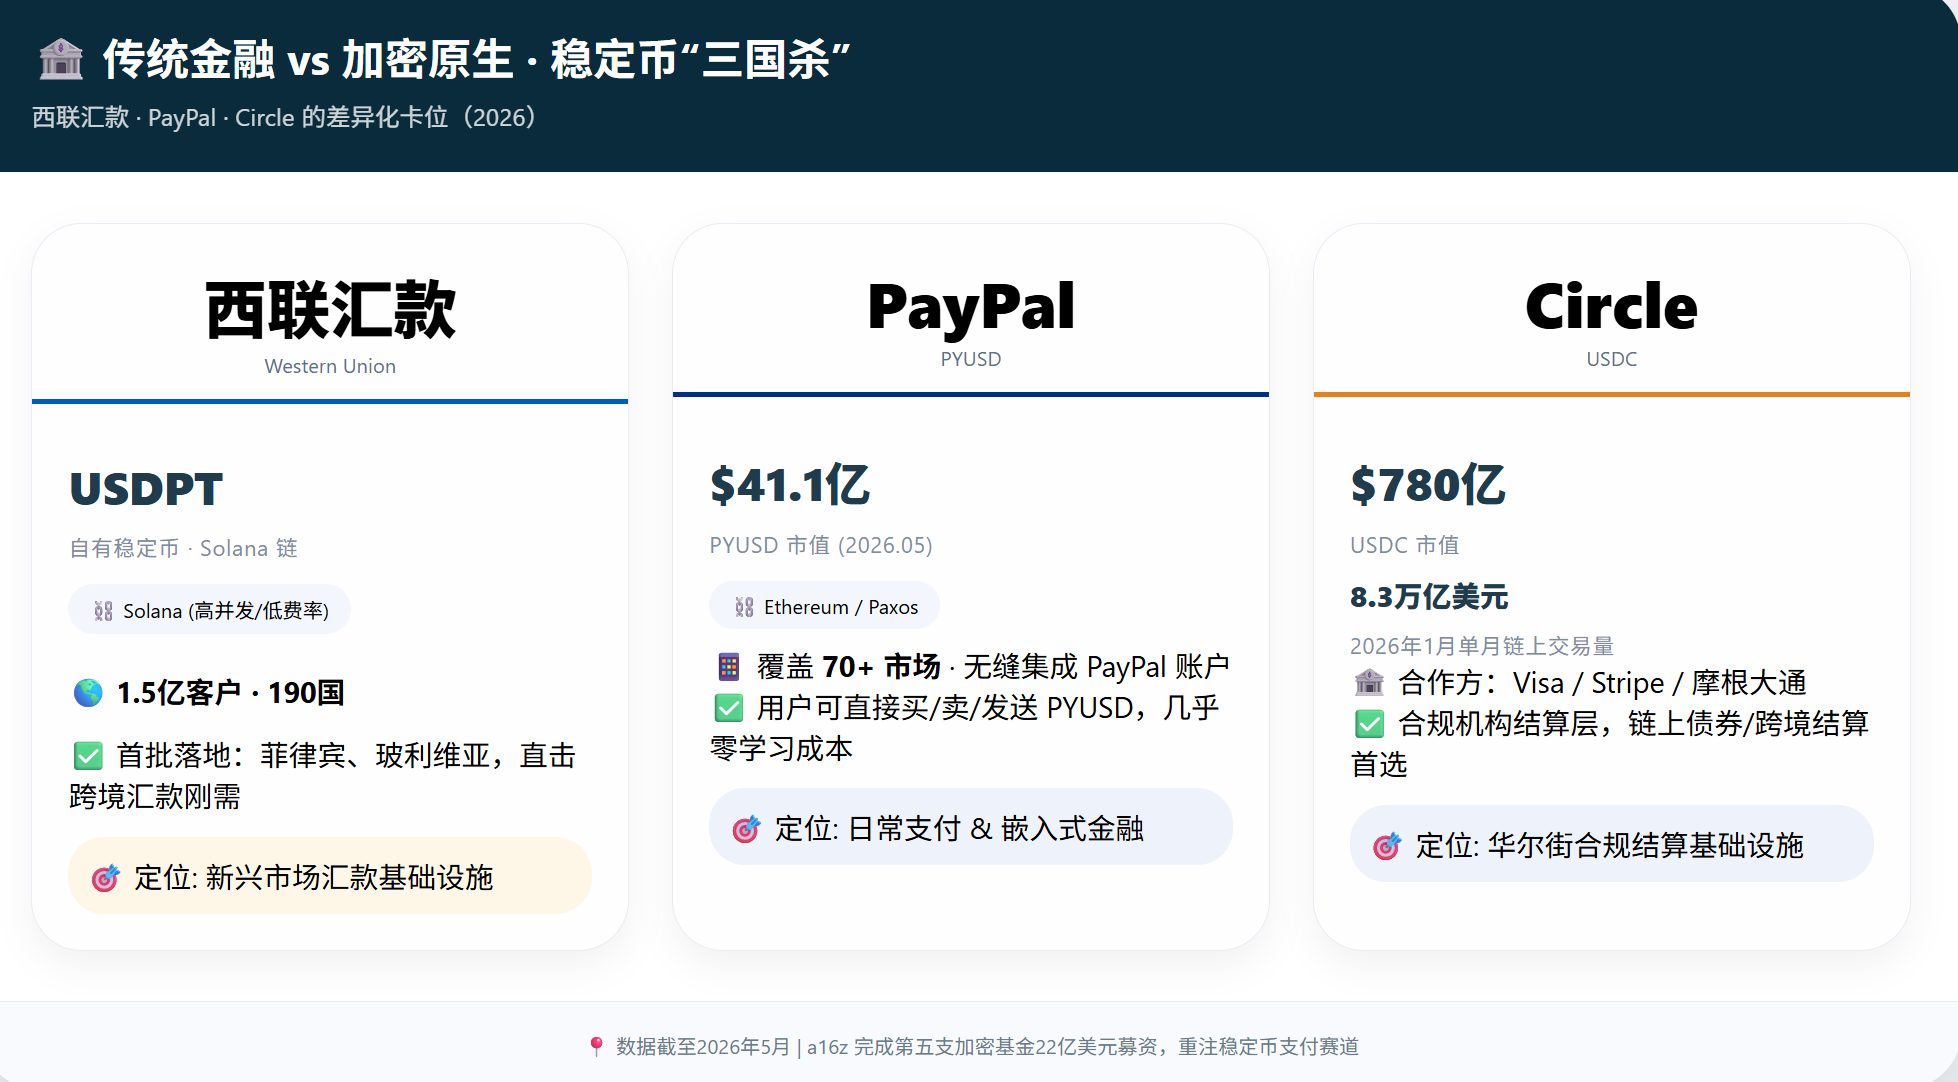
西联汇款于 2026 年 5 月 4 日正式推出了自有美元稳定币 USDPT,而西联汇款本身有 170 年历史,目前在 190 个国家开展业务,有 1. 5 亿客户,因此西联汇款把跨境结算迁移到 Solana 区块链上十分自然。首批落地国家定为菲律宾和玻利维亚,两国总人口 1. 3 亿,都是汇款需求旺盛、本币汇率波动剧烈的市场。
PayPal 旗下的 PYUSD 覆盖 70 个市场,市值从去年年中的 5 亿美元飙到 41.1 亿。用户直接在 PayPal 账户里买、卖、发 PYUSD—— 几乎没有学习成本。
Circle 呢?它已经和 Visa、Stripe 深度绑定,稳稳占住机构结算的坑
三家选了不同的链,不同的用户群。西联打汇款,PayPal 打日常,Circle 打机构。有意思的是,就在西联发布第二天,a16z 宣布完成第五支加密基金 22 亿美元募 资 , 重 点 投 向 稳 定 币 和 支 付 。 头 部机 构 的 钱 , 从 来 不会 走 错 方 向 。
西联、PayPal、Circle 三大传统金融主体悉数发行或接入稳定币,这代表着稳定币不再是小众加密工具,它已经成为了传统金融数字化转型的标准底层载体,应用场景从交易延伸至汇款、日常支付、机构清算全领域。
四、一场关于「利息」的暗战:CLARITY 法案捅了马蜂窝
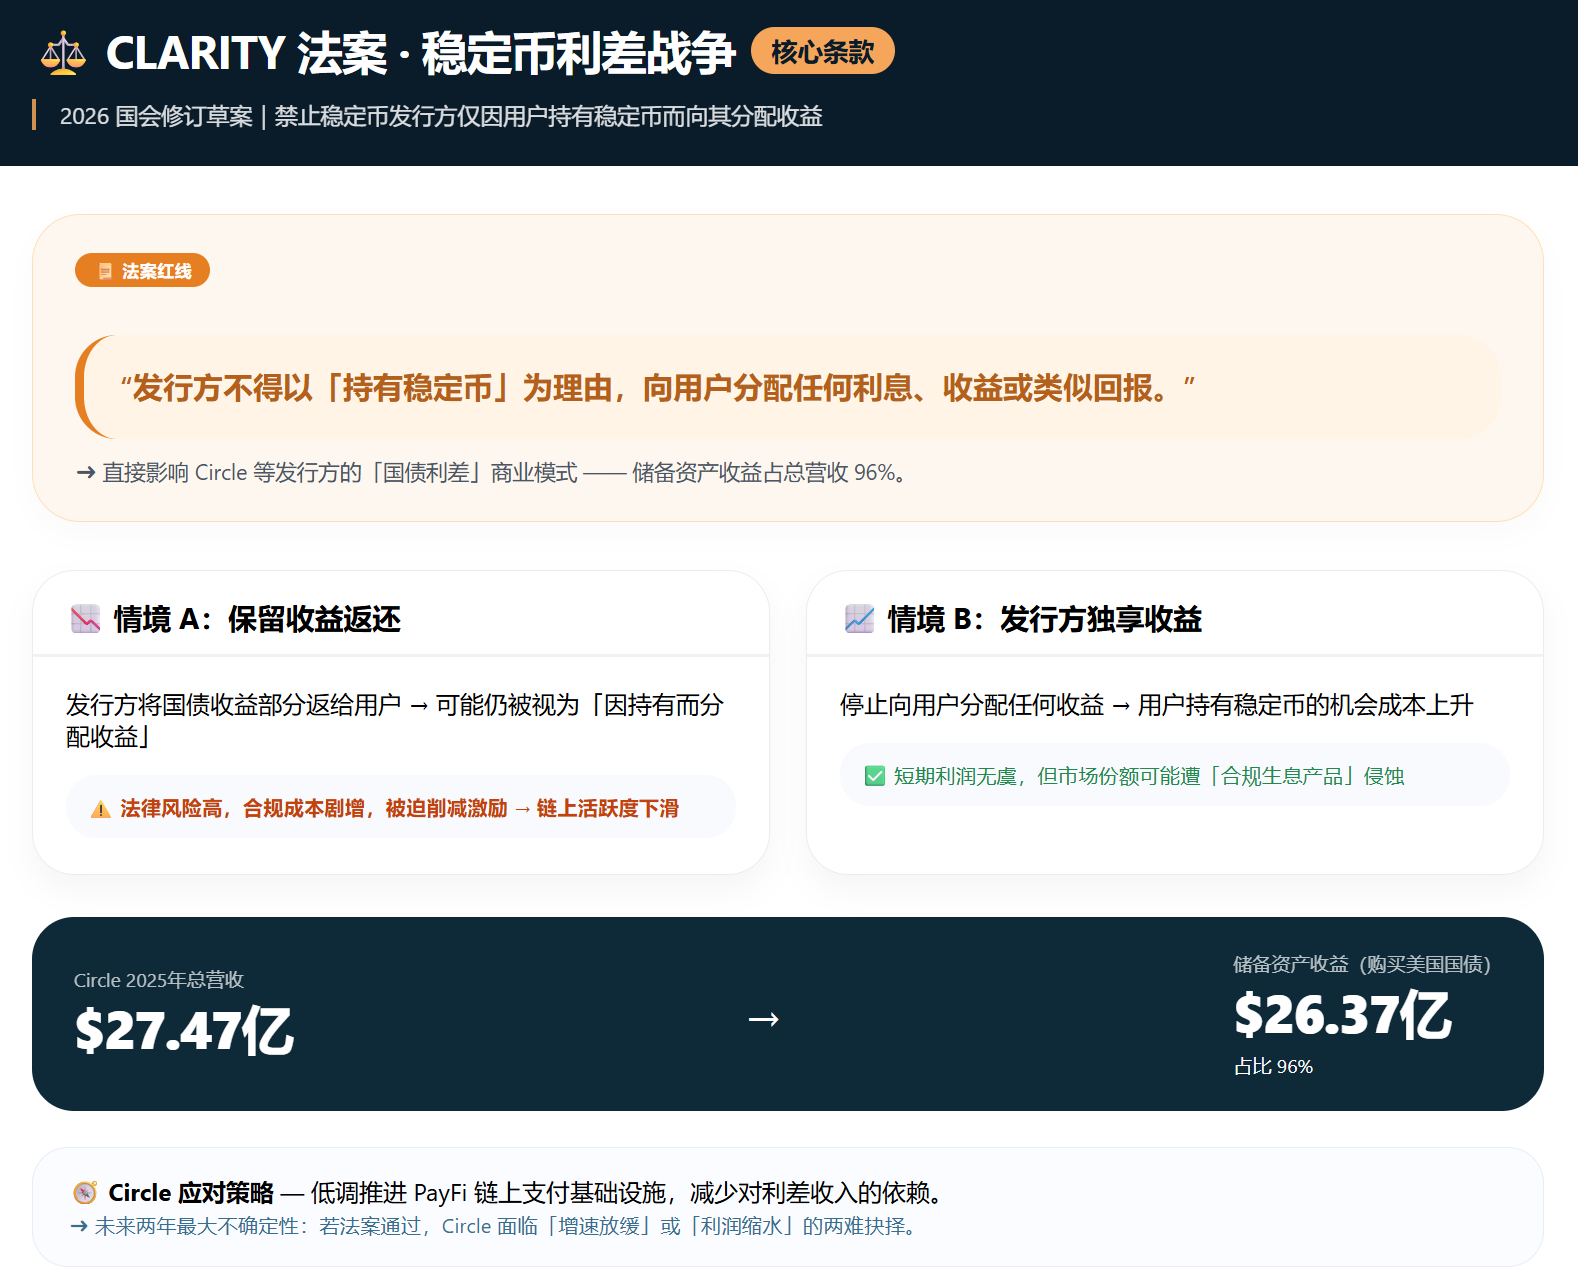
因为 Circle 的商业模式属于利差型业务,故而用户存入 1 美元之后,Circle 就把该笔资金用来购买短期美国国债以获取利息收入。
从目前所列的资料可以十分清楚、准确地看到,Circle2025 年总营收为 27.47 亿美元,储备资产收益为 26. 37 亿美元,占总营收的 96%。
但美国国会的 CLARITY 法案修订草案里有一条:禁止稳定币发行方仅因用户有稳定币而向其分配收益。
银行的游说逻辑很直接:如果稳定币能生息,存款会从银行体系大量外流,小企业和家庭贷款就难了。
如果这法案过了,Circle 将面临两难:要么砍掉给用户的返利,规模增长放缓;要么自己吞下损失,利润大缩水。
Circle 已经意识到这一风险。它正在低调推进 PayFi 项目,对标 Stripe,构建链上支付基础设施,以减少对利差收入的依赖。能否成功转型是未来两年最大的不确定性。
现如今我们可以清楚的看到,稳定币不仅承担支付、储值、结算功能,还可以进行国债理财、底层基建搭建等金融属性,业务模式早已远超最初单纯 “锚定法币、维持价格稳定” 的设计初衷。
五、美国、欧盟、香港三套监管框架
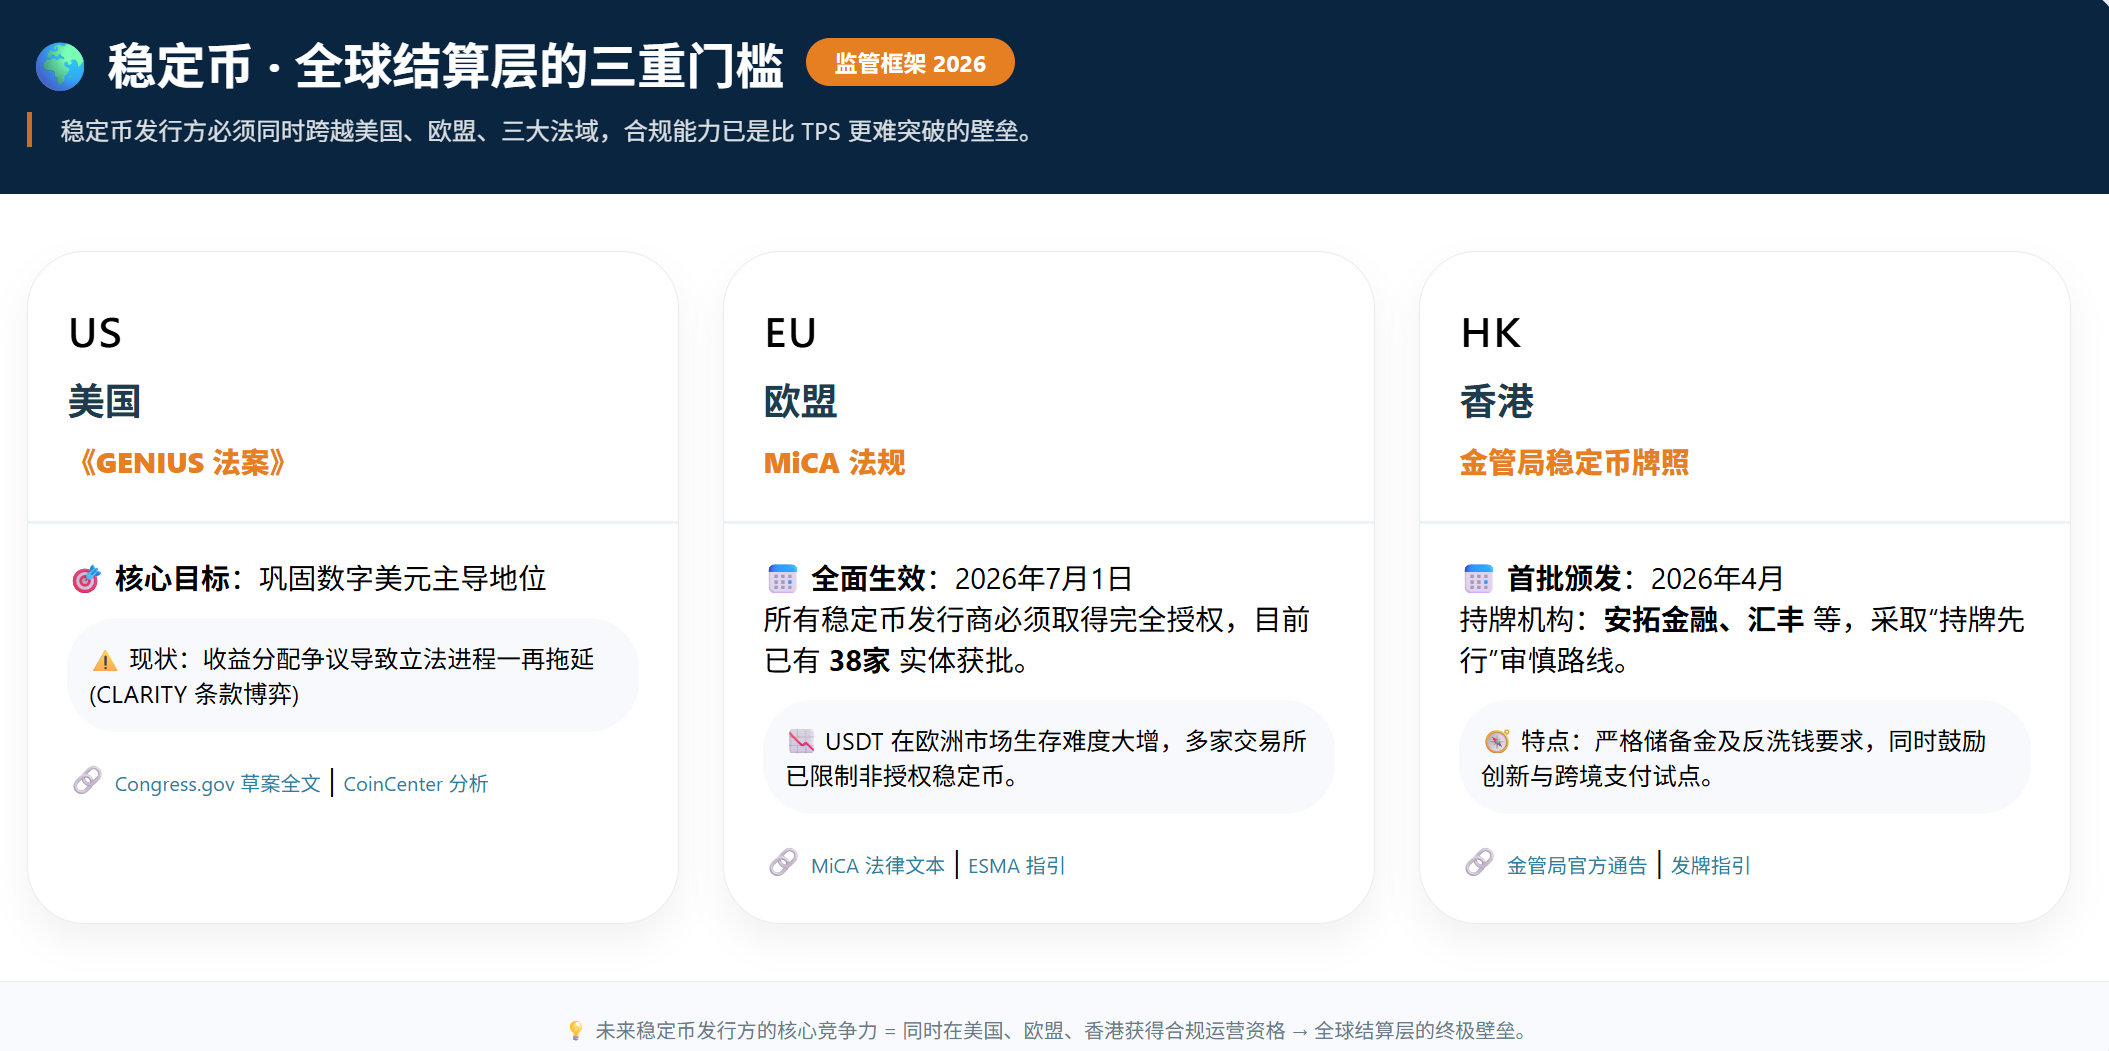
由于稳定币要成为全球结算层必然要碰到监管要求,因此 2026 年三个法域都提出了各不相同的监管方案。
美国:由于 GENIUS 法案的根本目的就是巩固数字美元的主导地位,故收益分配争议使立法进程一再拖延,与此形成直接对照的是 Coinbase 已获得信托银行牌照,Circle 因收益条款受阻。
欧盟:由于 MiCA 从 2026 年 7 月 1 日起正式生效,故所有稳定币发行商都必须取得完全授权,否则就要被强制退市,目前已有 38 家获得授权的实体。因此 USDT 在欧洲市场的生存难度将会大大增加。
香港:由于 2026 年 4 月香港金管局向安拓金融、汇丰颁发了首批稳定币牌照,因此可以十分自然、妥帖地看出香港采用“持牌先行”的审慎监管路线。
由于今后全球从事结算业务的稳定币发行方要突破的根本门槛已经不再是技术能力,而是能否在美国、欧盟、香港三大法域都做到合规运营,故此后者比单纯追求更高的 TPS 要困难得多。
随着美、欧、香港三地监管框架落地,稳定币正式纳入全球正规金融监管体系,它从野生加密代币升级为跨国家、跨市场的标准化金融基础设施,属性定位再次发生质变
六、草根与华尔街的碰撞:拉美街头和美国清算所
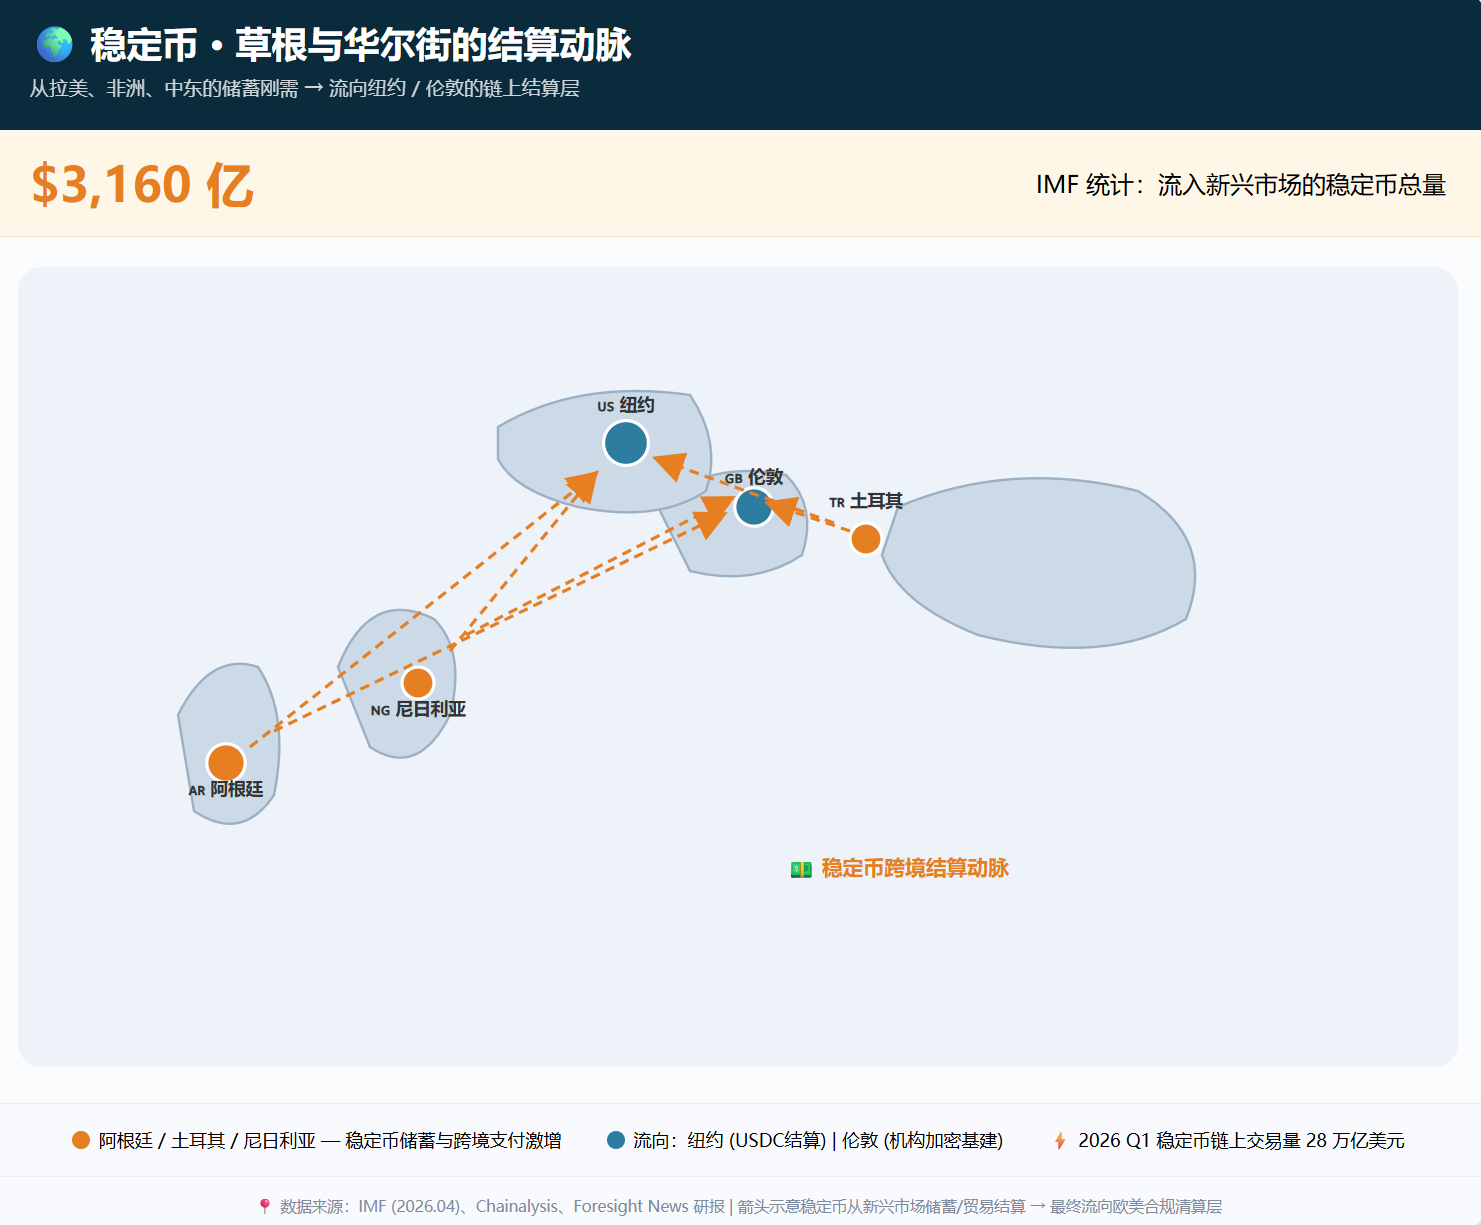
稳定币的真实应用,正被两个截然不同的世界共同推动。第一,新兴市场的普惠金融——阿根廷、土耳其、尼日利亚的本币贬值压力下,普通人用稳定币代替储蓄。dLocal 的 Stablecoin Full 方案让商家链上收款、兑换,跳过 SWIFT。IMF 统计,流向新兴市场的稳定币已达 3160 亿美元,足以影响当地汇率稳定。第二,华尔街的金融机构——Visa 允许银行用 USDC 在非工作时间结算,法国兴业银行在以太坊上完成债券代币化,灰度预测「稳定币→黄金 / 国债→股票 / 信贷」的三波次演进已经启动。
一边是新兴市场全民级储蓄与跨境支付需求,另外一边是华尔街机构资产代币化与全天候清算落地,稳定币同时扎根民间普惠金融与高端机构市场,功能覆盖储值、支付、结算、资产发行全链条,早已远远超出 “稳定代币” 的狭义范畴。
尾声:「稳定币」这个名字可能该退休了
结合前文市值规模、交易体量、双寡头路径分化、传统金融巨头集体入局、盈利模式迭代、全球监管落地、草根与华尔街双向落地这七大维度来看,稳定币的内涵与外延早已全面扩容。
由于 a16z 的某位合伙人在内部讨论中十分清楚、妥帖地指出「稳定币」一词同当年的「马力」一样,是描写当时技术特征的术语,而今已不能概括现今资产的内涵,故他自然、妥帖地建议改用「digitaldollars」或「 on-chainassets」。
今天稳定币绝不止有“稳定”的一种属性,毋庸讳言,稳定币实际上兼有支付轨道、结算层、资产发行平台、外汇储备工具诸种功能。
从 2026 年至今西联汇款上链、USDC 单月交易量达 8.3 万亿美元、CLARITY 法案所涉收益分配问题、香港发放首批稳定币牌照诸种事件中都可以十分自然、妥帖地看到稳定币正在从加密工具转变成全球金融的基础设施。
由于不管用什么名称来称呼,稳定币到目前为止在演进路上都已有长足发展,故而现在正是其结构性转变的关键时刻。
全文数据截至 2026 年 5 月上旬 | 来源:Foresight News 研报、CoinGecko、IMF、灰度报告、摩根大通研报 | 本文为独立行研,不构成投资建议
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。