



JZL Capital 周报: 科技成长分化,BTC 流出承压(2026.07.27 - 2026.08.02)

概览
1. FOMC 维持利率,但三票支持加息,分歧明显扩大;
2. 能源回落推动 PCE 降温,核心服务韧性仍待观察;
3. 中美股市结构分化加剧,定价重心转向盈利与现金流兑现;
4. 原油高位强化再通胀风险,BTC 受 ETF 流出压制。
美国宏观
1. FOMC
a. 7 月 FOMC 以 9 比 3 维持联邦基金利率在 3.50% - 3.75%,三名委员明确主张加息 25 个基点,显示本次是“鹰派暂停”,而非一致性的中性观望;
b. 关于经济
i. The economy is showing impressive resilience. Even with recent shocks, the trends are positive and reveal solid growth.
ii. The most striking feature of the economy is the strong growth of business investment. The surge in high-tech capex has been remarkable.
c. 关于通胀
i. Inflation remains elevated relative to the Committee’s 2 percent goal. We are not relying on any one individual piece of data as cover or as an excuse.
ii. If inflation continues to be elevated through the forecast period, interest rates could well be part of that solution.
iii. Rates are higher today than they were 42 days ago. Markets have made decisions because we stepped back in part from trying to influence those. 尽管美联储本次维持政策利率不变,但市场已根据通胀和增长数据推高美债名义及实际收益率,金融条件事实上有所收紧
d. 关于就业
i. Job gains have kept pace with the workforce, and the unemployment rate has changed little.
ii. We’re doing pretty well, collectively, as a country, as policy makers on the full employment side. But we’re doing considerably less well on prices.
2. PCE
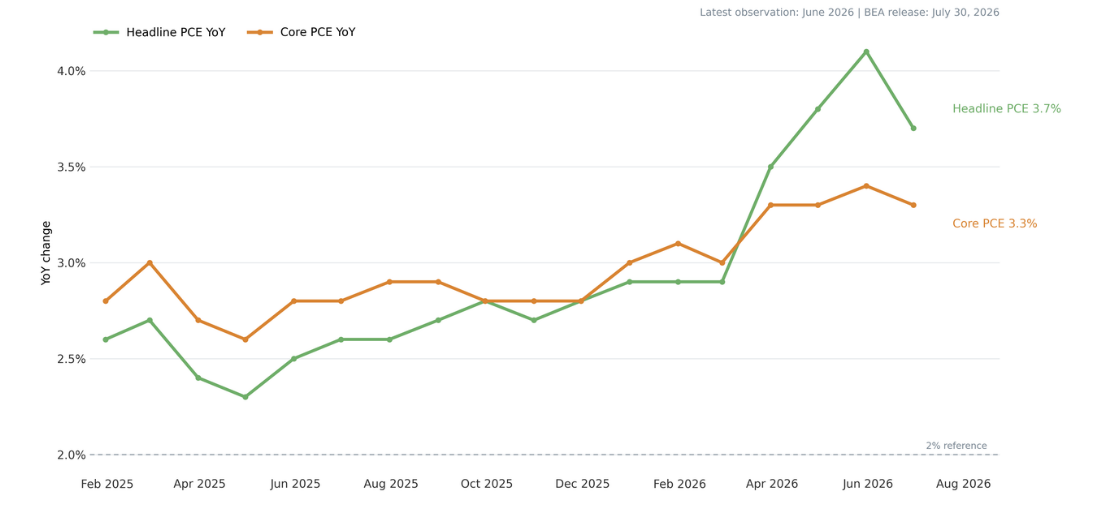
a. 6 月 PCE 同比由 5 月的 4.1% 降至 3.7%,Core PCE 由 3.4% 降至 3.3%。PCE 回落幅度明显大于核心 PCE,通胀降温主要来自能源价格,而非广泛的基础通胀改善;
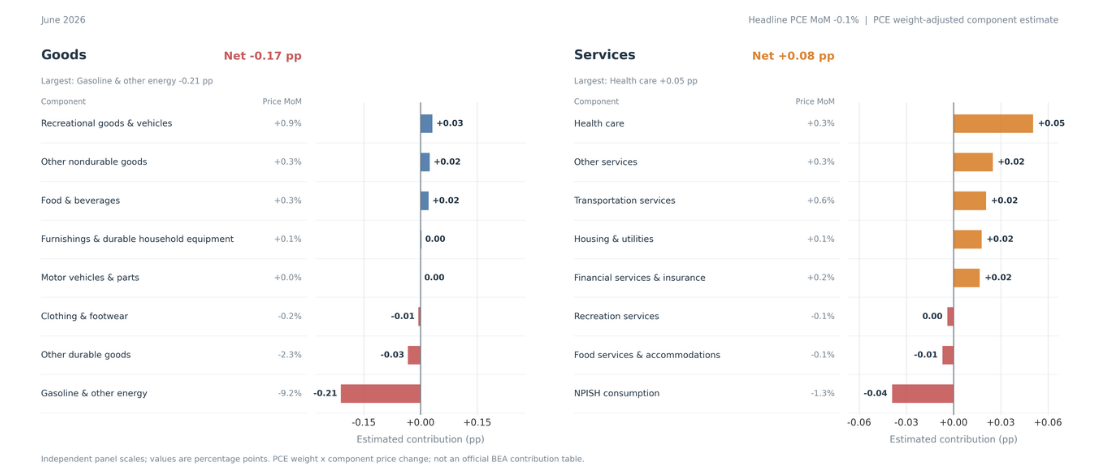
b. 6 月能源价格下降推动 PCE 环比回落 0.1%,短期有利于缓解通胀预期,但服务价格仍保持正贡献,核心通胀尚未全面转弱。;
3. 美债收益率
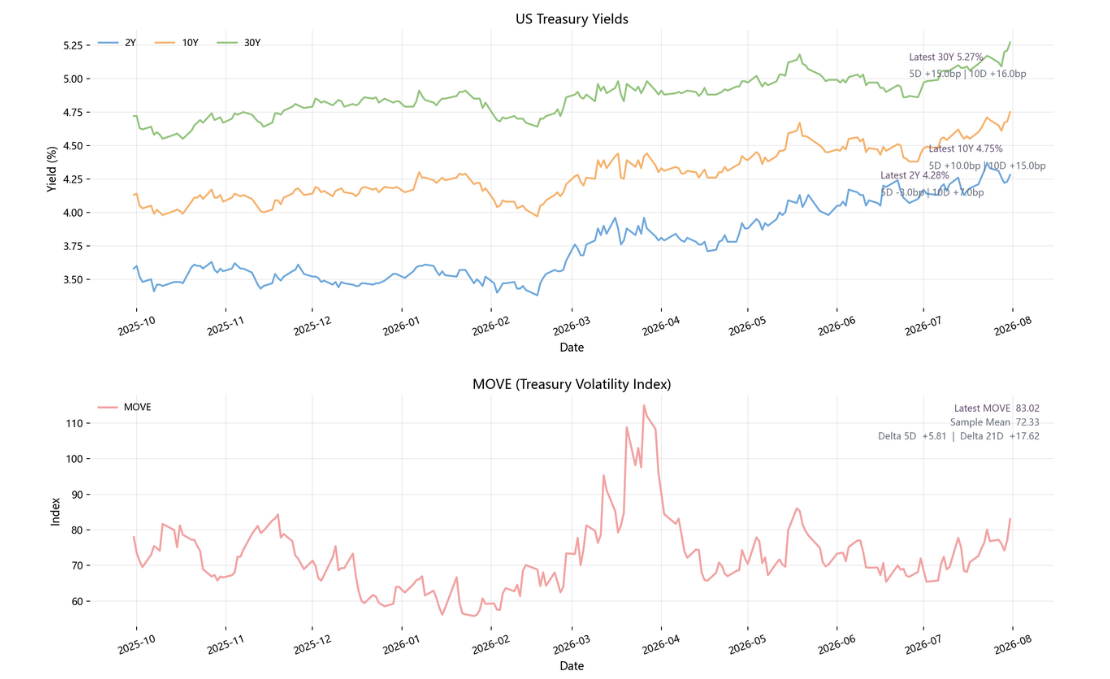
a. 2 年期美债收益率下降 8bp,而 10 年和 30 年期分别上升 10bp 和 15bp,短期加息预期边际降温,但长期通胀、财政供给及期限溢价仍在上升。MOVE 升至 83.02,利率路径不确定性加剧,高估值成长股面临压力;
4. VIX 指标
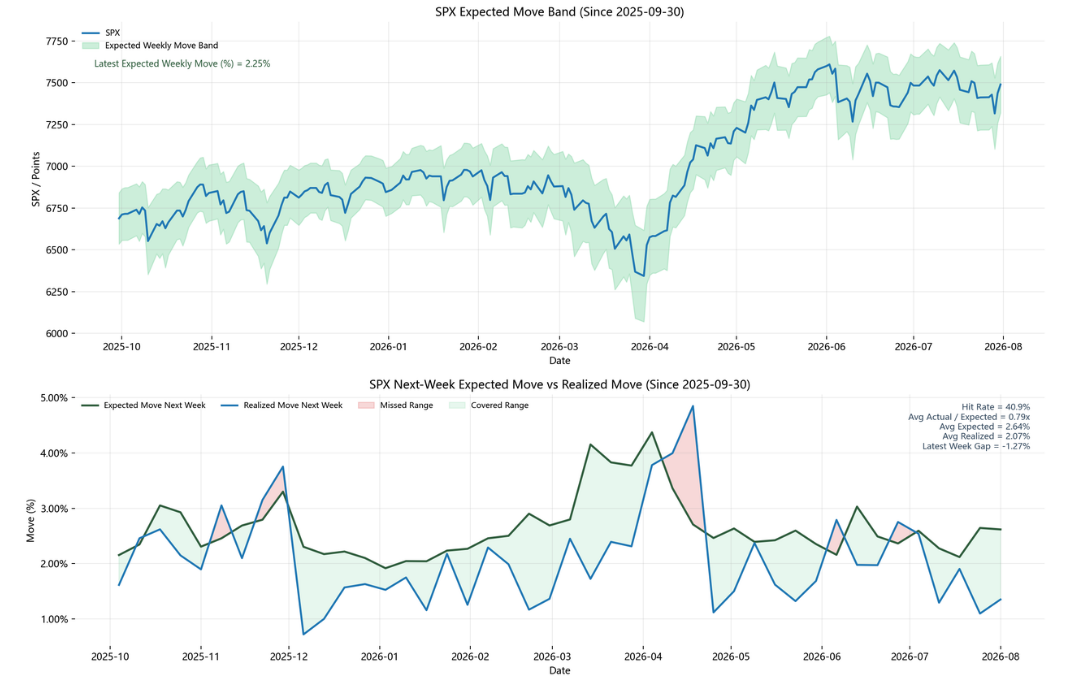
a.VIX 收于 15.99,低于样本均值 18.63,处于 252 日滚动 23.8% 分位,美股收盘层面的风险定价偏低。周内单日高低振幅达到 17.1%、低收盘波动率与较大日内波动之间存在一定背离;
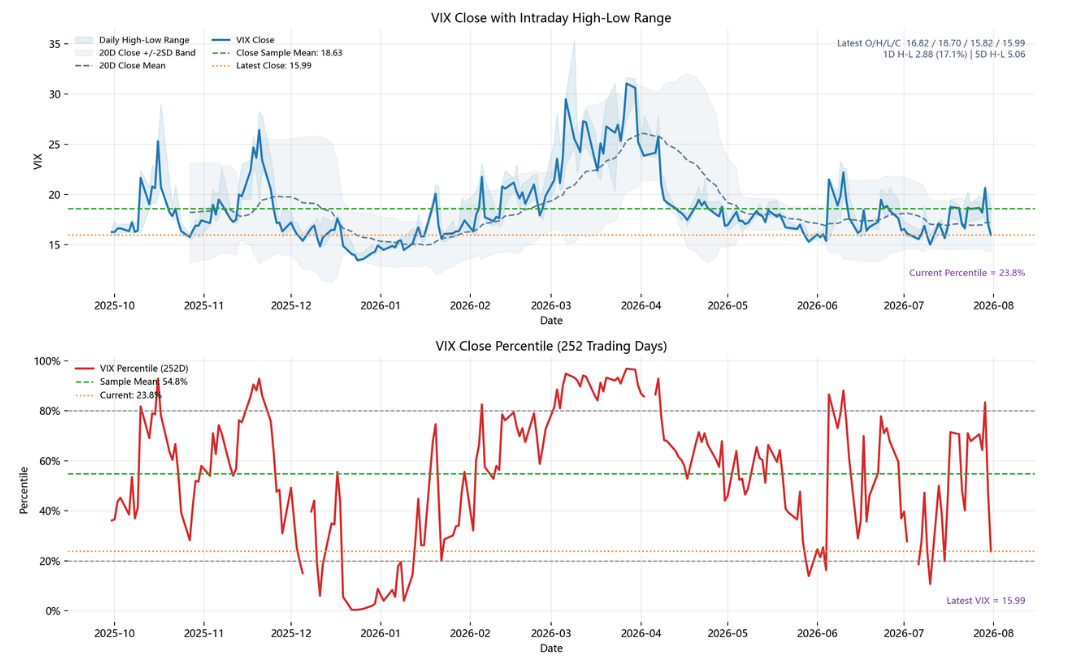
b.最新预期周波动约 2.25%,实际波动较预期低 1.27 个百分点,期权市场长期计入较高风险溢价。若宏观事件继续平稳,波动率存在回落空间,但较低的实现波动也可能造成仓位拥挤,放大意外冲击;
5. 降息预期
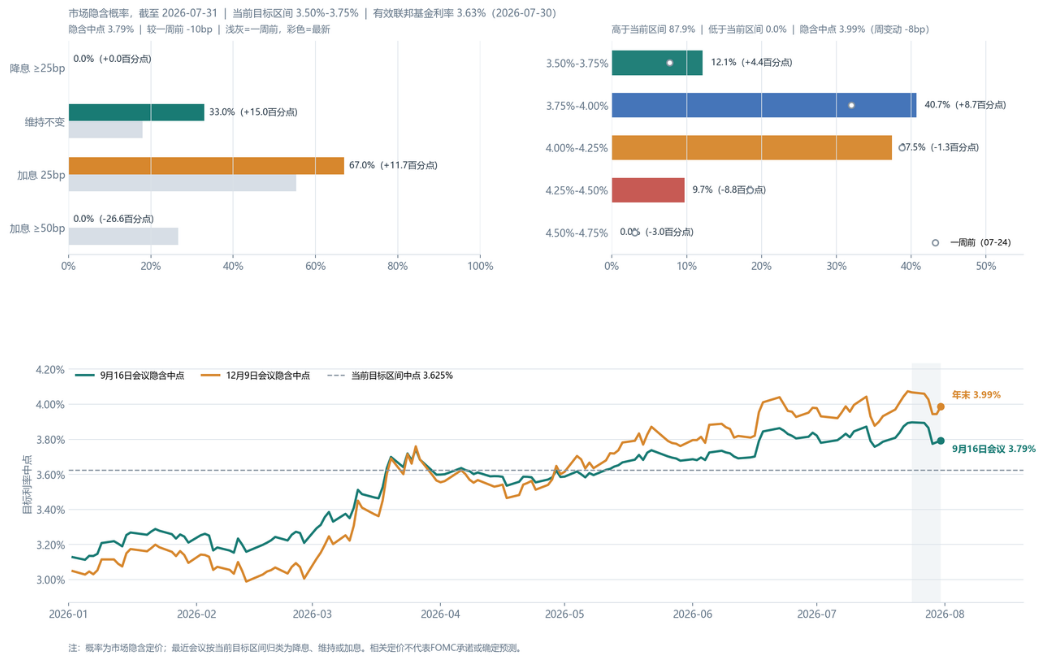
a.市场对 9 月加息 25bp 的定价升至 67%,已成为基准情景,年末利率高于当前区间的概率 87.9%;
全球股市
1.A 股市场复盘
a. 整体表现
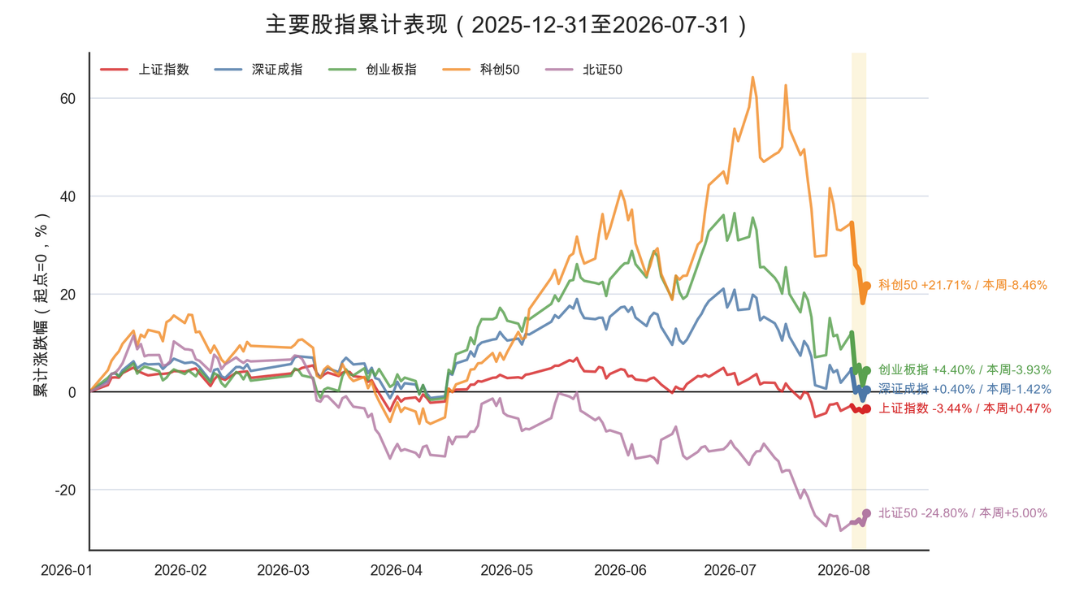
i. 本周指数呈现“北证反弹、双创回撤”的分化:北证 50 上涨 5.00%,科创 50 下跌 8.46%。7 月 27 日沪深两市成交额为 20,766.2 亿元,较 7 月 24 日增加约 1,454 亿元;7 月 28 日又回落至 20,257.8 亿元。
ii. 长鑫科技 7 月 27 日上市,首日成交 1,411.9 亿元,五日累计成交 3,254.7 亿元;其首日收盘 49.00 元,较 8.66 元发行价上涨 465.82%。这构成存储资产的高估值锚和显著交易容量。风险是韩国杠杆产品整治与海外存储股波动再次扩大,触发跨市场半导体估值压缩。
b. 宏观数据发布
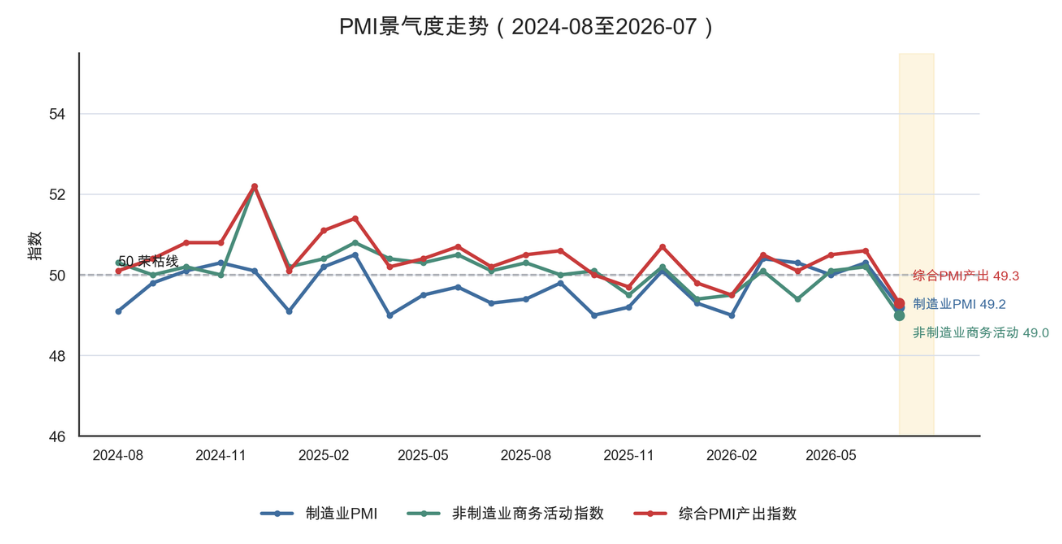
i.国家统计局 7 月 31 日公布了 7 月的 PMI(采购经理指数,Purchasing Managers' Index)和 1-6 月的规模以上工业企业利润。两组数据呈现出的特点是:盈利改善集中在少数行业,新增需求在 7 月明显降温。
ii.总量端。制造业 PMI 由 6 月 50.3 降至 49.2,生产指数由 51.4 降至 49.9,新订单由 51.2 降至 48.5;非制造业商务活动指数由 50.2 降至 49.0,综合 PMI 产出指数由 50.6 降至 49.3。制造业大、中、小型企业 PMI 分别为 49.5、49.7、47.4,全部跌破 50,回落已覆盖企业规模、生产和服务活动。
iii.订单端。制造业新订单下探至 48.5,较 6 月下降 2.7 个百分点;进口指数由 49.6 降至 47.5,采购量由 51.4 降至 49.4。新出口订单仅下降 0.5 个百分点至 49.6,内需相关分项弱于出口。非制造业新订单由 48.0 降至 44.4,其中建筑业由 46.3 降至 40.1,服务业由 48.4 降至 45.2。就业分项小幅回升至 49.0,仍在收缩区间
iv.为什么全面回落。7 月处于高温和汛期,多地住建部门要求户外工程错峰、部分时段停工,建筑商务活动降至 47.0 存在天气扰动。PMI 已经过季节调整,常规的暑期生产和交付波动已被部分剔除;2024 年、2025 年 7 月制造业 PMI 环比分别只下降 0.1、0.4 个百分点,今年下降 1.1 个百分点。更关键的信号是新订单降幅大于生产,进口、采购量、建筑和服务新订单同步下降;原材料购进价格仍在 53.2,出厂价格只有 47.8,投入与产出价格相差 5.4 个百分点。需求放缓叠加利润空间受压,企业主动降低采购和排产,造成了整体制造业的降温是主要矛盾。
v.风险。工业利润增速受低基数、商品价格和行业集中度影响较大;若电子订单、金属价格或出口订单转弱,当前高增行业的盈利预期会较快下修。
c. 国产浸没式光刻机开始量产
i. 来源。《The Information》7 月 27 日首先报道,路透 7 月 28 日援引匿名知情人士跟进,上海爱晟纳电子科技集团(Aishengna),整合宇量昇和上海微电子团队,主导了“国产浸没式深紫外光刻(Deep Ultraviolet,DUV)设备开始小批量制造”。2026 年计划约 5 台、2027 年约 20 台。中芯国际、华虹、长鑫存储被列为潜在验证客户。5 台相当于 ASML 2025 年 131 台浸没式出货量的 3.8%。消息后 ASML 两日下跌约 10%、市值减少逾 600 亿欧元;ASML 预计 2026 年中国约占总收入 20%
ii. 浸没式 DUV 使用 193 纳米氟化氩(ArF)激光,经掩膜版和投影物镜把图形缩印到晶圆。末级镜头与晶圆间加入超纯水,数值孔径由干式约 0.93 提高到最高 1.35。按瑞利公式 CD=k₁×波长 /NA,NA 提高可缩小成像线宽,进而提高分辨率。
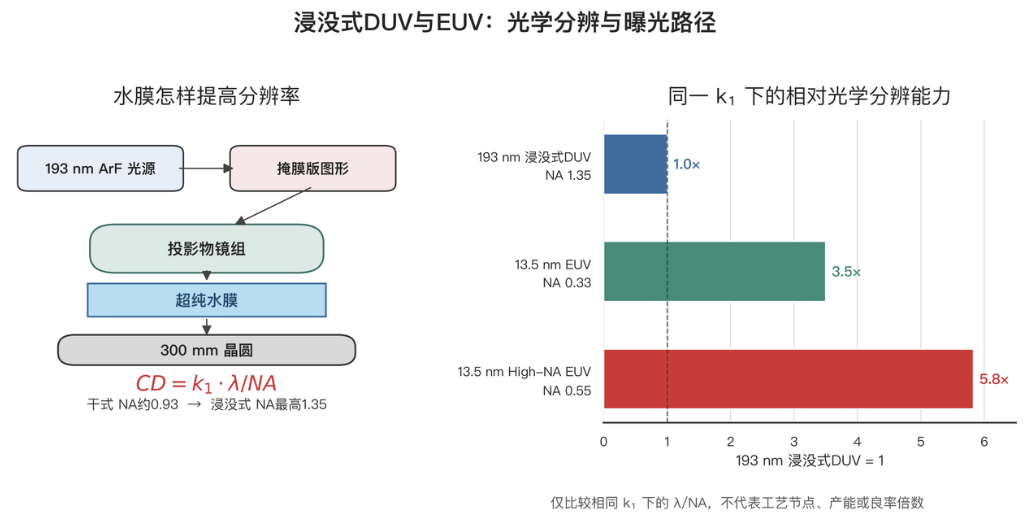
iii. 代差。ASML 公开分辨率由浸没式 DUV 的 38 纳米降至了 0.33NA EUV 的 13 纳米、High-NA EUV 的 8 纳米。按相同 k₁比较,两类 EUV 的理论光学分辨能力约为 DUV 的 3.5 倍、5.8 倍。成熟 193 埃配合四重图形化已有 7 纳米制程的先例,代价是增加掩膜、沉积、刻蚀和量测,推高套刻风险、周期与成本。
iv. 利好。最先受益的是国产整机及 ArF 光源、物镜、工件台、浸没控制和量测环节;多重图形化还会增加刻蚀、沉积、清洗、抛光和光刻材料用量,可跟踪北方华创、中微公司、拓荆科技、盛美上海、华海清科、芯源微和中科飞测。中芯国际、华虹公司、长鑫存储的设备供应安全改善。
v. 利空。压力首先落在 ASML 中国区浸没式 DUV 新机、备件和服务。报道称 2026 年约 5 台仅相当于 ASML 2025 年 131 台浸没式出货量的 3.8%,短期冲击有限。长期可能加剧成熟制程和 DRAM 价格竞争,影响联电(UMC)、格芯(GFS)、三星、SK 海力士和美光。
2.美国市场
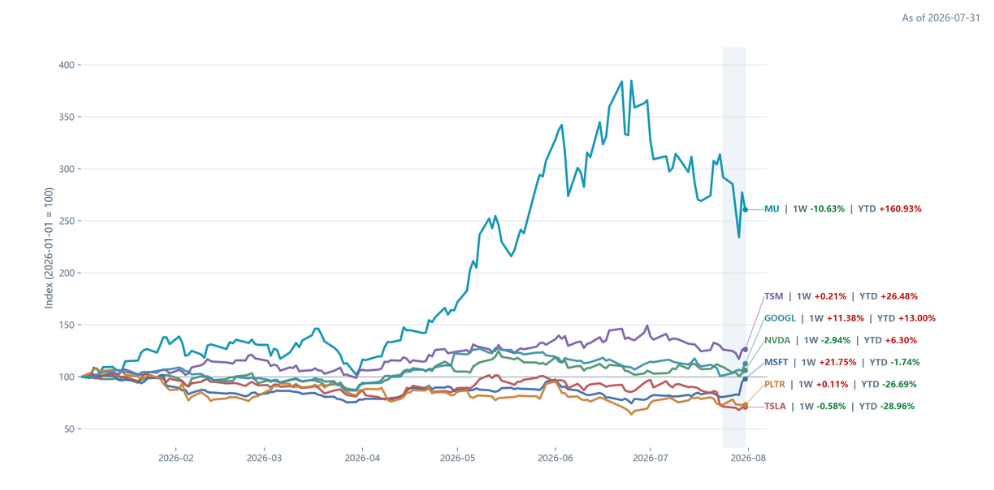
a. 总览 - MSFT 受财报超预期、Azure 增长 43% 及 AI 商业化加速推动,单周大涨 21.75%。科技股定价正由普遍追逐 AI 资本开支,转向更重视云收入、盈利兑现、现金流质量与估值匹配的结构性行情;
b. 市场复盘
i.云计算三巨头成为上周科技股修复的核心,MSFT、AMZN、GOOGL 单周合计增加约 1.5 万亿美元市值。
这说明市场并未否定 AI 资本开支,而是在财报季重新为具备云业务规模、客户需求和商业化能力的平台定价。MSFT 受 Azure 增长 43% 及 AI 商业化加速推动,单周上涨 21.75%;AMZN 则受利润超预期和 AWS 增长加速带动,周五上涨 15.3%。云厂商的市值扩张,也直接缓解了市场此前对 AI 基建投入无法形成回报的担忧。
ii.市场定价从“是否投入 AI”转向“AI 投入能否形成收入、利润和自由现金流”。
本周最强信号不是资本开支下降,而是云计算龙头证明需求和收入能够承接投入。相对地,META 单季资本开支和租赁付款合计约 310 亿美元,自由现金流仅 7.84 亿美元;AAPL 虽业绩超预期,但因 AI 相关零部件紧缺而给出较弱收入指引,股价周五下跌 7.4%。这意味着高投入本身不再构成估值溢价,市场开始区分“有商业化验证的 capex”与“现金流先承压、回报仍待证明的 capex”。
iii.存储基本面继续强,但股价仍处于高景气与高预期的再平衡。
SK Hynix 和 Samsung 均披露创纪录业绩,Samsung 预计服务器存储需求将继续推高供需缺口,HBM、DRAM 的基本面没有被证伪。
但市场已提前交易高景气:7 月 28 日 Samsung、SK Hynix 分别下跌 13.4% 和 14.7%,反映 AI 基建融资、估值及中国存储竞争的担忧,而不是即时订单下滑。
资金面存在回补,7 月 29 日 DRAM ETF 净流入 2,160 万美元,7 月 30 日 SMH、SOXX 分别净流入 9.07 亿美元、3.71 亿美元;但 MU 周五从盘中上涨 6.4% 反转为收跌 5.9%,表明资金尚未形成稳定的趋势性承接。
iv. 周五 SOXX 盘中突破失败,半导体仍需技术确认。
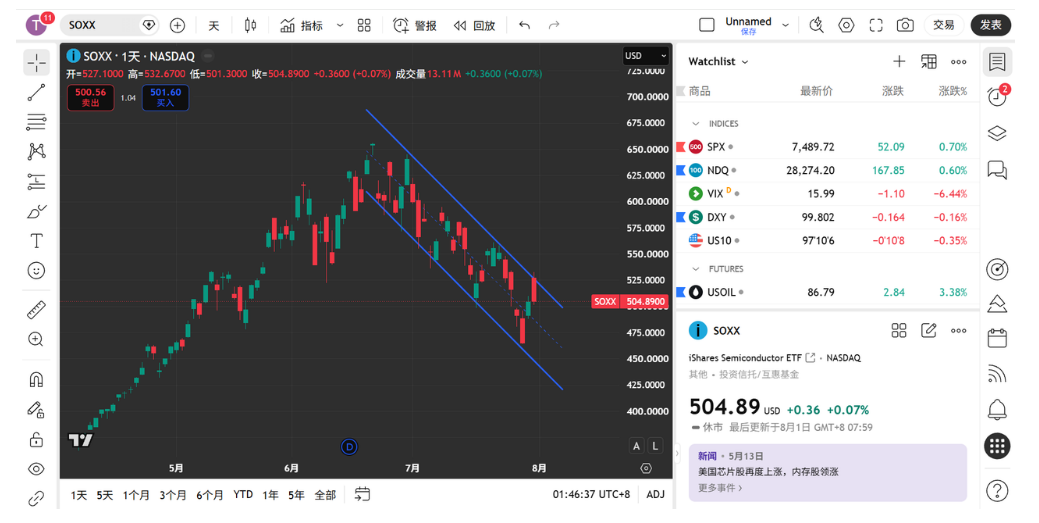
SOXX 周五开于 527.10、高至 532.67,盘中一度突破下降通道上沿,但收盘回落至 504.89,仅上涨 0.07%。该 K 线形成明显长上影,说明周四半导体反弹后,上方套牢盘和获利盘仍在释放,尚不能定义为趋势反转。
本周关注:SOXX 能否以日线有效站上约 520-525 的通道上沿,并在后续 1-2 日守住;DRAM 能否继续相对跑赢 SOXX、SMH 且维持净流入;MU 能否修复周五冲高回落。三者同步满足,半导体才可视为由下降通道转入新的上涨区间。
v. 利率仍是估值约束,而非本周主导变量。
美联储维持 3.50%-3.75% 利率不变,但有三位委员主张加息。在当前利率背景下,市场会继续优先给予云收入、盈利兑现和现金流能够覆盖资本开支的科技公司估值溢价。
大宗商品
1. 黄金
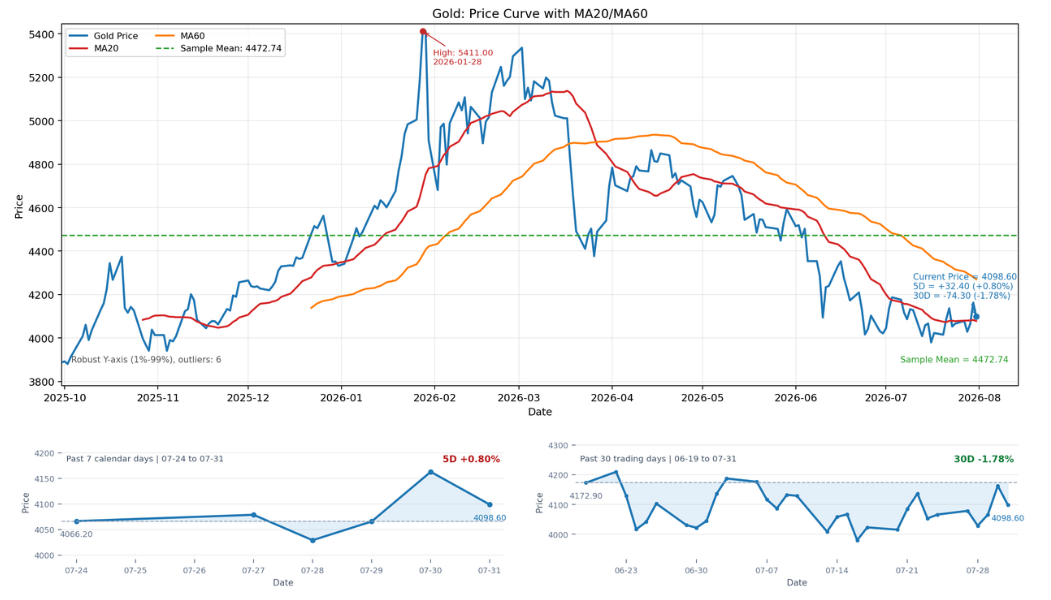
a. 黄金最新为 4098.60,单周上涨 0.80%,但过去 30 日仍下跌 1.78%,当前更接近底部震荡而非趋势反转。地缘风险和美联储政策不确定性提供避险支撑,但长端美债收益率上升及加息预期限制上行空间;
2. 原油
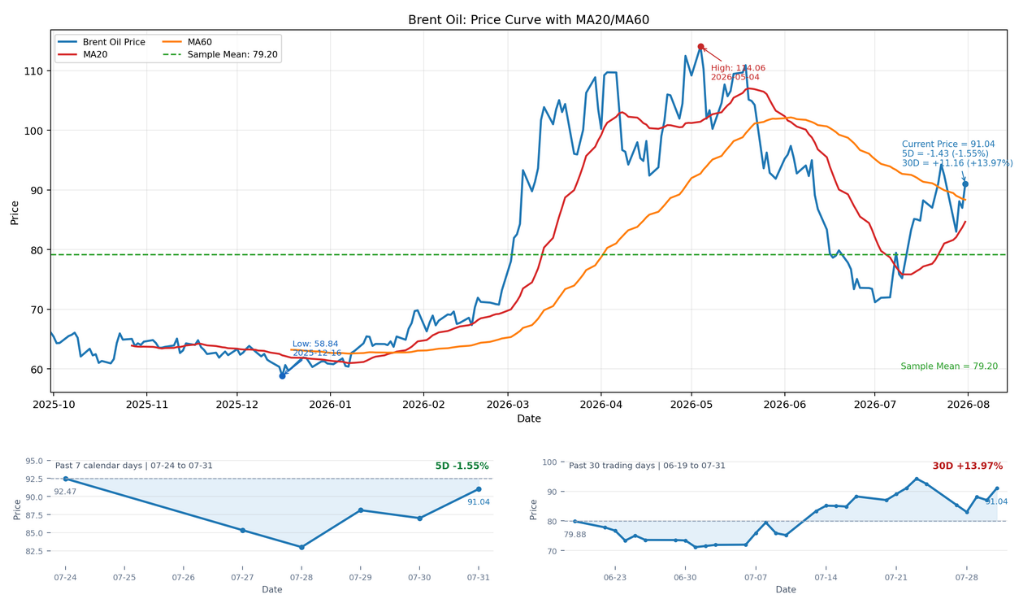
a. 最新价格 91.04 美元,单周下跌 1.55%,但过去 30 日仍上涨 13.97%。美伊暂停部分军事行动令风险溢价回吐,但霍尔木兹海峡运输和区域供应仍存在不确定性。油价维持 90 美元上方将继续推升通胀预期和长端利率;
加密市场
1.市场热点
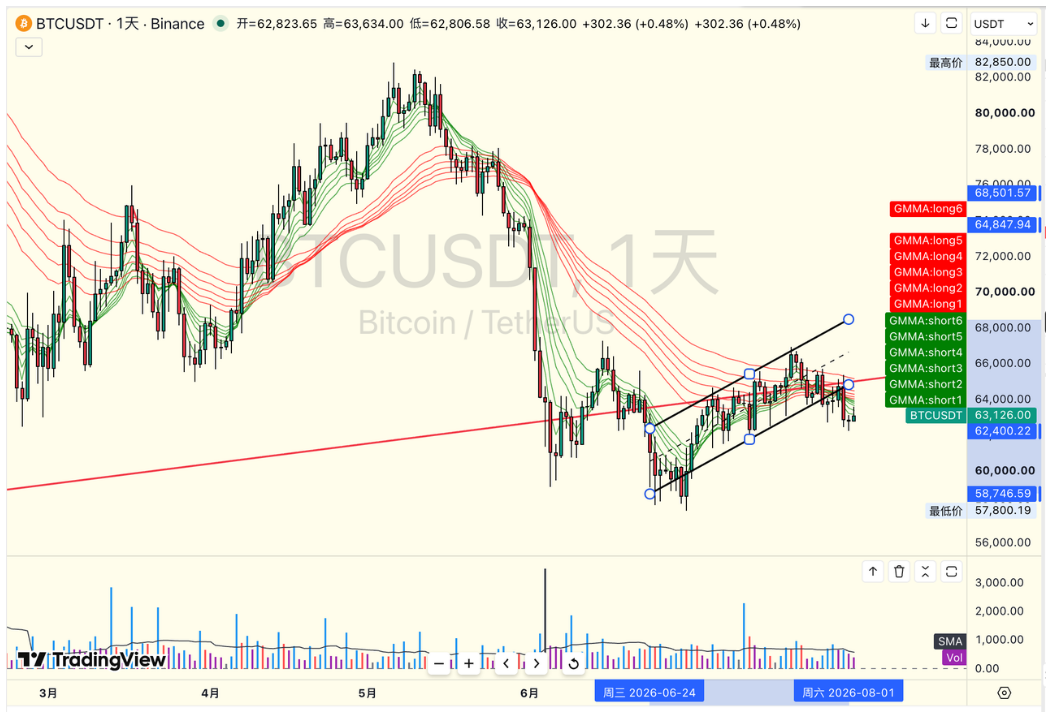
a. 本周 BTC 从 65,400 美元回落到 63,114 美元附近,周内下跌约 3.5%;周初最高触及 65,745 美元,此后始终未能突破 67,000 美元,周末最低下探 62,275 美元。走势上先是 FOMC 前主动降低风险,会议后虽然一度修复到 65,000 美元附近,但 ETF 重新流出、Strategy 资本管理叙事变化以及政策预期仍不确定,最终推动 BTC 再次测试 62,000-63,000 美元支撑。
b. 联储 7 月会议维持联邦基金利率在 3.50%-3.75% 不变,但投票结果为 9-3,三名反对者都主张加息 25 个基点;声明继续强调能源供给冲击下通胀仍然偏高,Warsh 也没有给出明确的下一步指引。因此这次会议不是宽松信号,只是暂缓加息。美股在 Microsoft、Amazon 财报推动下明显反弹,标普 500、道指和纳指全周分别上涨 1.0%、1.0% 和 1.6%,BTC 却下跌 3.5%,说明本周加密市场的主要矛盾已经从宏观风险转向现货资金不足和行业内部卖压。
c. Strategy 二季度财报最重要的变化,不是账面录得 82.2 亿美元净亏损,而是公司在 STRC 脱锚后正式从“融资买 BTC”的单向飞轮转向双向资本管理:截至 7/26 已变现约 2.18 亿美元 BTC,将美元储备提高到 37.5 亿美元,并启动最高 10 亿美元的 STRC 回购计划,管理层把 9/8 设为推动 STRC 回到 100 美元面值附近的参考节点。短期看,这套安排有利于修复 STRC 信用和降低 Strategy 体系的连锁风险;但对 BTC 而言,Strategy 已不再是只买不卖的边际买方,未来为了股息、回购或债务管理而出售 BTC 的可能性会成为新的上方供给,后市需要同时观察 STRC 是否回锚和 Strategy 是否恢复净买入。
2.币价观点
a.回顾上周预判,当时判断 BTC 如果无法站稳 67,000 美元,仍以 63,100-67,000 美元区间处理;跌破 64,000 美元后会回测 63,100 美元,进一步失守则观察 61,800-62,000 美元,同时判断联储维持利率但继续强调通胀风险会对应震荡行情。实际结果是 BTC 最高只有 65,745 美元,随后跌破 64,000 和 63,100 美元,最低到 62,275 美元,回踩路径基本符合预判;需要修正的是原区间下沿偏高,且低估了 ETF 流出和 Strategy 叙事变化叠加后的周末卖压。
b.当前短期强弱分界已经下移到 64,000 美元。BTC 如果守住 62,200-62,300 美元并重新站回 64,000 美元,可以继续按 62,200-65,700 美元震荡处理;反过来,如果 62,200 美元失守,下方先看 61,800 美元,再看 60,000 美元;下周 CLARITY 的程序性进展可以提供事件反弹,但如果 ETF 没有同步转为持续流入,单独的政策消息很难改变当前偏弱结构。
3.技术指标
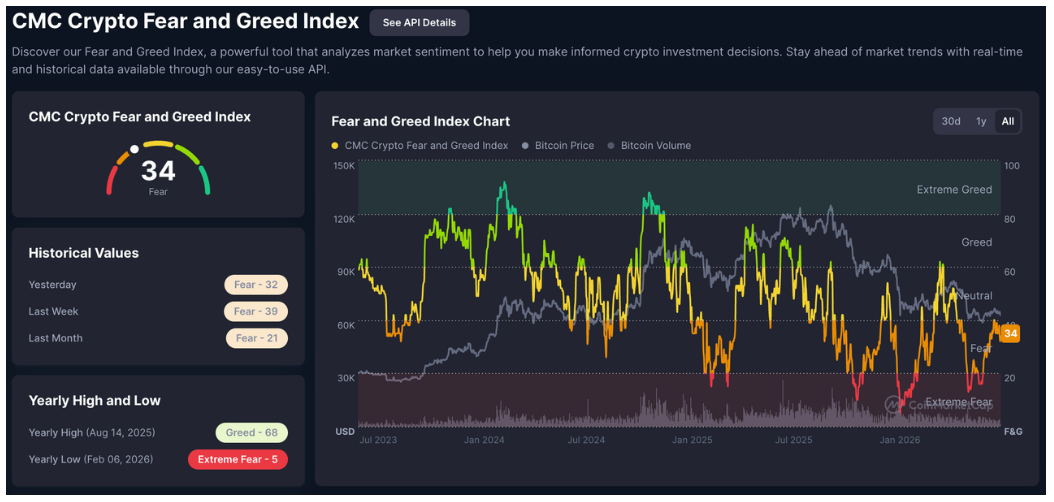
a. Alternative.me 恐慌贪婪指数从维持在 34,周中最低为 25(Extreme Fear)。与此同时,Binance BTC 永续 8 小时资金费率均值约为 0.0063%,对应年化约 6.9%,仍是温和正费率。价格下跌但资金费率没有转负,说明市场情绪偏弱,却还没有完成一致性恐慌出清;如果 BTC 跌破 62,200 美元时 funding 仍保持正值,杠杆多头继续付费会增加二次去杠杆风险。
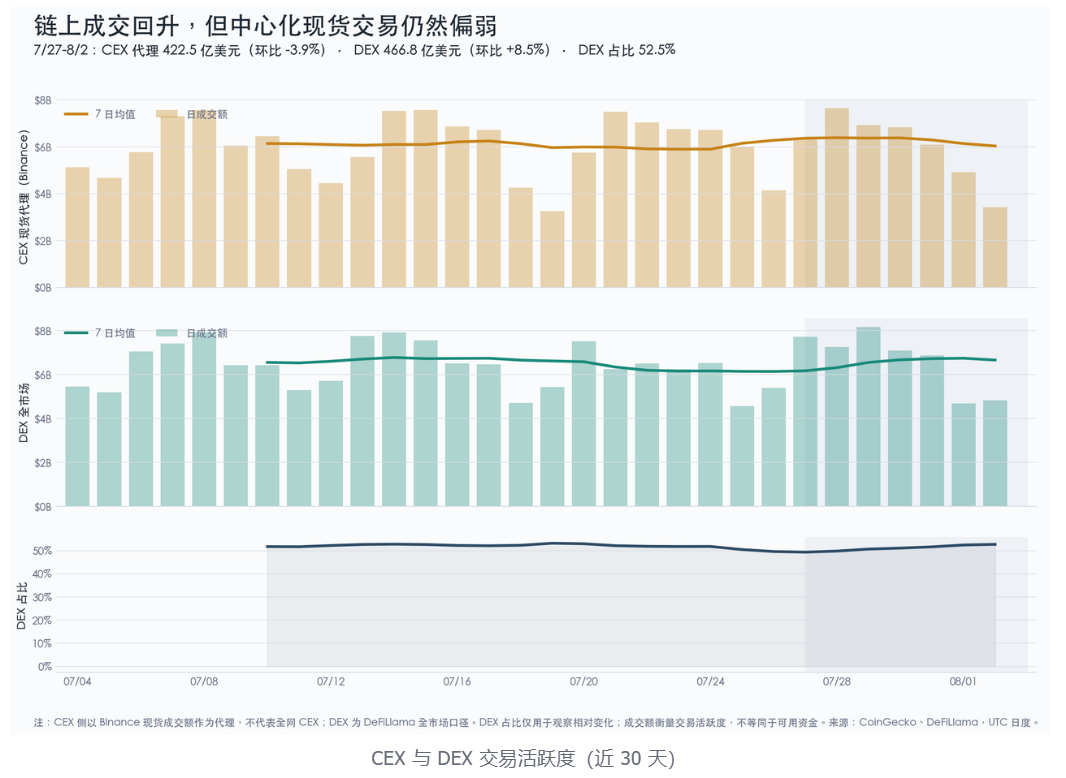
b. 核心流动性:从交易活跃度看, CEX 侧以 Binance 现货成交额作为标准,7 日累计约 422.5 亿美元,较前一周下降 3.9%;DEX 全市场 7 日成交额约 466.8 亿美元,环比上升 8.5%。由于两者覆盖范围不同,绝对值不能直接比较,我只用 DEX/(Binance+DEX)观察相对变化,该指标从前一周的 49.5% 升至 52.5%,说明交易活动在向链上迁移。但这不是新增资金入场。
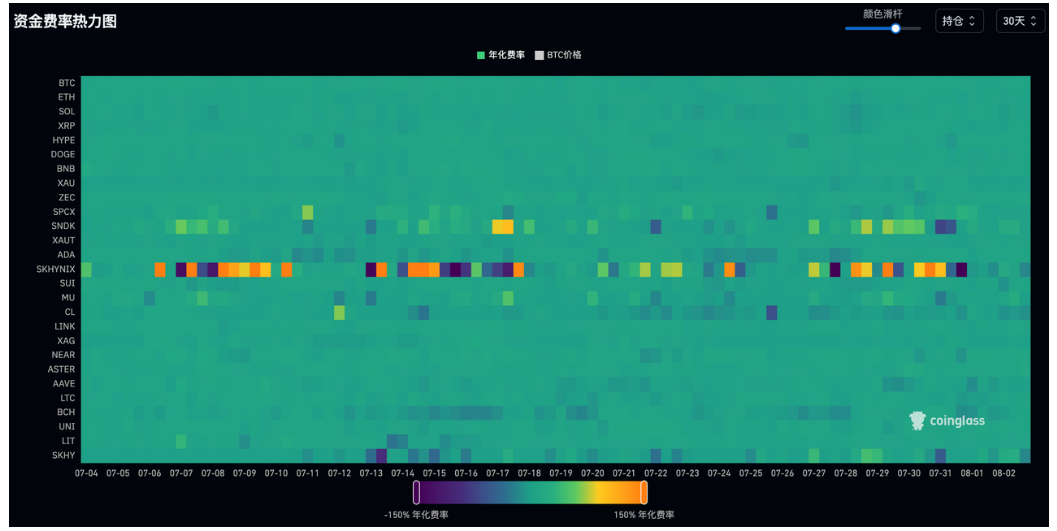
c. 近 30 天主流币资金费率热力图显示,本周 BTC funding 年化均值约为 +6.9%,其余样本大多仍在 0% 至 +6.3% 区间,相对前半月市场要萎靡一些,但资金费率没有出现跨币种的大面积深度转负,说明当前不是一致性恐慌出清,美股代币仍然是资费波动的主要市场。
4.ETF 持仓
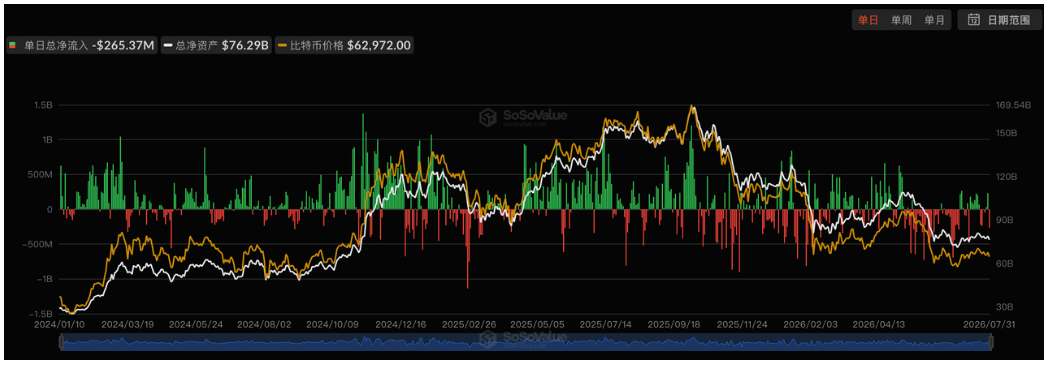
a. 本周美国现货 BTC ETF 净流出约 6,150 万美元,市场在 FOMC 之前基本没有流动,日度节奏为:7/27 净流出 1,160 万美元,7/28 净流出 4,970 万美元,7/29 净流入 3,210 万美元,7/30 净流入 2.331 亿美元,7/31 又净流出 2.654 亿美元。全周规模不算极端,但 7/31 的单日流出完全抹去前一天的大额流入,说明机构买盘仍然缺乏连续性;后市只有重新出现连续三至五个交易日净流入,BTC 站回 64,000-65,000 美元才更可信。
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。