



GPU 算力金融化产业链全景


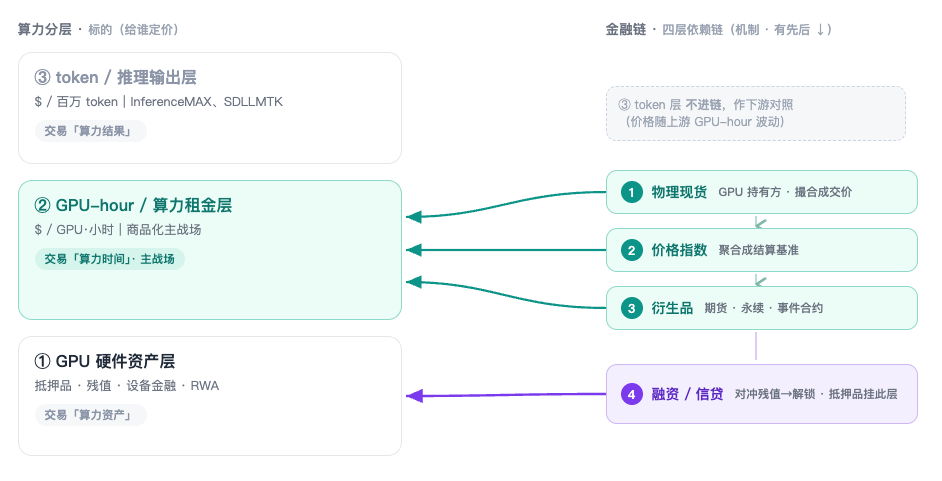
“算力”并不是单一标的,它在三个层次上分别被定价,而金融化正在层层推进 — — 每一层卖的东西都不一样:
① GPU 硬件资产层 — — 交易「算力资产」。GPU 芯片本身作为会折旧的资产、作抵押品,围绕它的是残值、设备金融与 RWA。
② GPU-hour/算力租金层 — — 交易「算力时间」。计价单位是 $/GPU-hour,即按小时租用一块 GPU 的价格,是本轮算力商品化的主战场。
③ token/推理输出层 — — 交易「算力结果」。计价单位是 $/百万 token(如 InferenceMAX、LLM token 成本指数 SDLLMTK),是算力的下游产出,价格随上游 GPU-hour 成本波动。
本报告聚焦 ①(硬件资产)与 ②(GPU-hour 租金)两层,③ token 层仅作下游对照 — — 这也是“GPU 算力金融化”区别于“token 金融化”的分界。
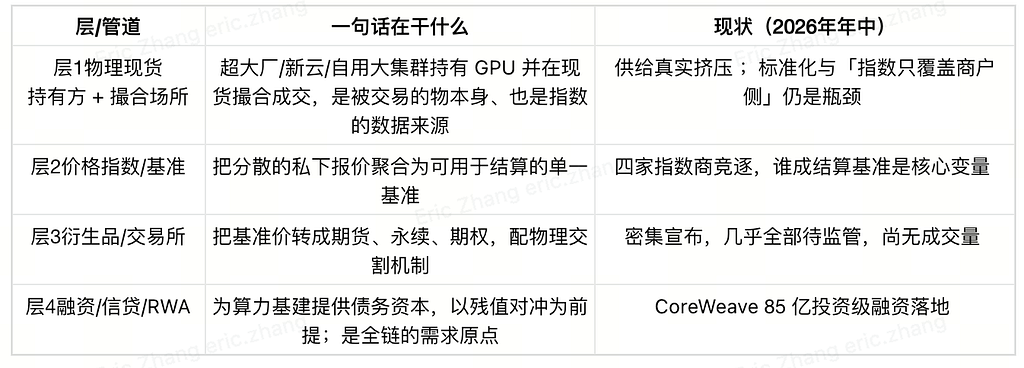
本报告要探讨的,正是落在这两层上的一个结构性转变:GPU 算力正在从一项被采购的运营成本,发展成一个可定价、可对冲、可融资、可交易的商品资产类别。 而这一转变并非一步到位 — — 它沿着一条四层依赖链层层展开:物理现货产生真实成交价,聚合成价格指数,指数成为衍生品的结算标的,衍生品对残值的对冲再解锁融资/信贷。
截至 2026 年年中,这一转变已从概念走向具体的(多数仍待监管的)市场基础设施 — — 指数在发布、合约已设计、交割与信贷机制已宣布:
- 价格指数在密集发布:Silicon Data 的 SDR(H100 基准)、Ornn 的 OCPI(链上指数)、Compute Desk 的 gpuspec 报价、SemiAnalysis 的 ClusterMAX 质量分级已相继上线。
- 衍生品合约已被设计出来:CME 宣布筹备 GPU 算力期货,Architect 的 AI Exchange 已挂出算力永续,Kalshi、Polymarket 也上了押注 GPU 价格的预测合约。
- 交割机制已宣布:ComputeConnect(AI Exchange × Compute Desk)成为美国金融业首个把现金结算期货落地成实物算力的期转现(EFP)网络。
- 信贷范式已跑出样本:CoreWeave 的 DDTL 4.0($8.5B、获穆迪 A3 / DBRS A(low) 投资级评级)成为首个以 GPU 现金流为底层的投资级抵押债。
但需要强调的是,整个市场仍处早期 — — 多数合约待监管、成交量与流动性数据稀缺,且整条叙事被一层深度利益相关方(交易所、指数商、做市商往往为同一批人)所包裹。
一、市场为什么存在:需求与参与者
对一个几乎尚未上线、无流动性数据的市场而言,“谁有真实敞口、为什么非有这个市场不可”取决于它是否具备天然的两边对手盘。算力市场它的两边对手盘天然存在。
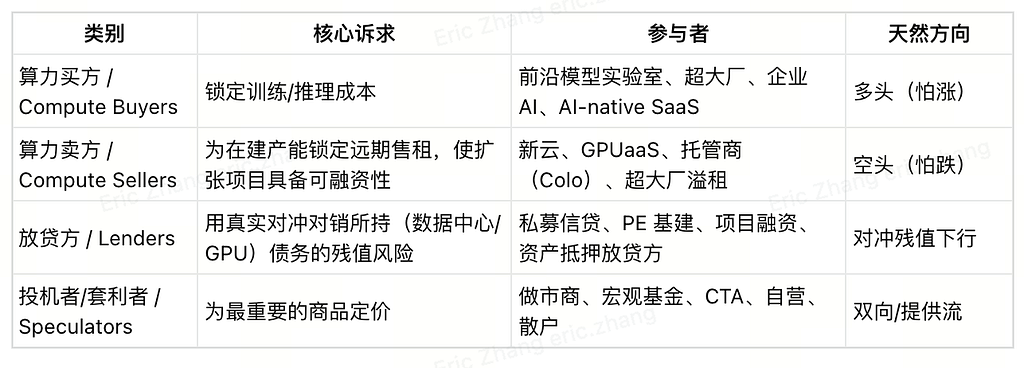
① 算力买方(Compute Buyers) — — 多头、怕涨。算力的最终消耗方,包括前沿模型实验室、超大厂自用部门、企业 AI 团队与 AI-native SaaS。它们把算力当作核心生产投入,最大的经营风险是“明天的算力成本上涨” — — 训练排期已定、却要在数月后才锁定 GPU,每次涨价都在降低整条产品线的毛利。因此它们的诉求是把未来的算力成本“锁在今天”,天然是价格上涨的对冲需求方。
② 算力卖方(Compute Sellers) — — 空头、怕跌。持有或在建大量 GPU 产能并对外出租的一方,包括新云(neocloud)、GPUaaS、托管商(Colo),以及把闲置产能溢租的超大厂。它们的收入等于 GPU 租金,最大风险是“租金下跌打穿回本与偿债”;而且往往在项目开工前数年就要为在建产能找到远期买家,扩张才具备可融资性。因此它们要为未来产能锁定售租价格,天然是价格下跌的对冲需求方,也是最迫切需要这个市场的一方。
③ 放贷方(Lenders) — — 对冲残值下行。为算力基建提供债务资本的一方,包括私募信贷、PE 基建基金、项目融资方与资产抵押放贷方。它们账上持有以 GPU/ 数据中心为抵押的贷款,痛点是抵押品残值无法市值计量、只能全额自担;它们想要一个真实可交易的对冲工具,来对销所持债务里的残值风险,把“设备金融”升级为“可银行化资产”。其对冲方向与卖方一致(都需做空残值),因此卖方与放贷方是同一逻辑的两面 — — 这正是本报告“融资是最刚性需求”论点的落点。
④ 投机者 / 套利者(Speculators) — — 双向、提供流动性。前三类是具备真实敞口的套保方,第四类不持敞口、专以承险换取价差。不持有真实算力敞口、专门承险换取价差的一方,包括做市商、宏观基金、CTA、自营台与散户。做市商用自身资产负债表吸收买卖双方在时间与方向上的错配、提供“即时性”;宏观基金与 CTA 对 AI 算力周期做方向性配置;套利者捕捉不同场所、不同期限间的价差。若无这些参与者,套保方难以发现对手方、买卖价差过大、难以成交。
二、金融化依赖链:物理现货 → 价格指数 → 衍生品 → 融资
本章沿纵轴自下而上拆解供给侧的机器。四层按“谁是谁的前提条件”排列,每一层严格依赖前一层:物理现货产生真实成交价,聚合成价格指数,指数成为衍生品的结算标的,衍生品的残值对冲最终解锁信贷。
第一层:物理现货(GPU 持有方与撮合场所)
被“交易”的标的物本身,及其真实成交价形成的地方 — — 这是整条依赖链的地基,也是指数层的数据来源。它包含两个面:① GPU 持有方与 ② 撮合场所。
GPU 持有方
持有方分三类:超大厂(持有量最大、买卖两端兼具、唯一能吃大额对冲的鲸鱼盘)、新云 neocloud(商户型卖方,把 GPU 挂到现货市场、成交价直接喂养指数,是天然卖方 / 空头)、自用大集群(基本纯需求侧 / 多头,一般不外租)。三类在期货市场天然站在不同边。
超大厂 Hyperscaler
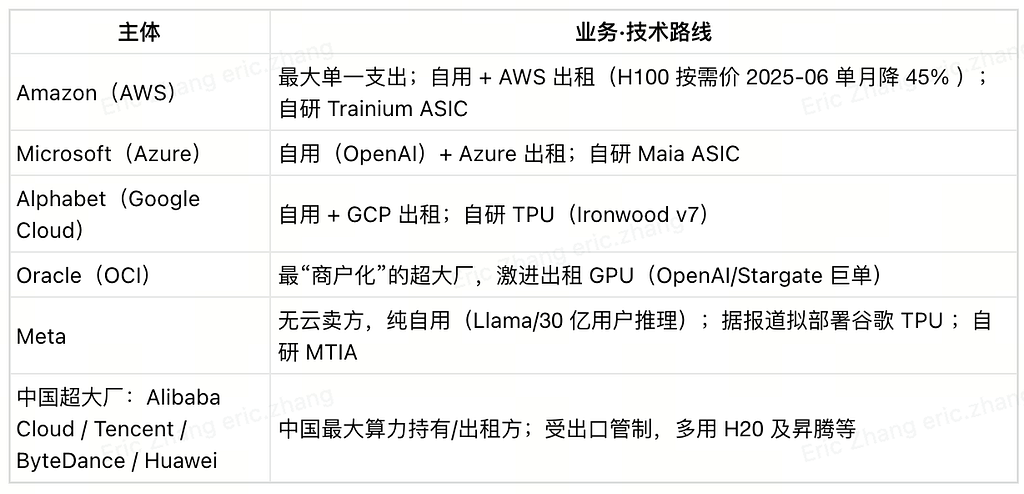
超大厂是算力供给的核心持有方 — — 亚马逊、微软、谷歌、Oracle、Meta,以及中国的阿里 / 腾讯 / 字节 / 华为。它们既自建自用大规模 GPU、又对外出租,资本开支以千亿美元计,并普遍自研 ASIC(Trainium / Maia / TPU / MTIA)以降低对英伟达的依赖。它们是唯一同时具备买卖两端敞口、且有资产负债表可吸收大额对冲的一类,既是市场未来深度的潜在来源,也是压制 GPU 残值的力量。尽管超大厂持有的 GPU 体量最大,但目前基本不参与算力交易 / 对冲。
其对市场的意义在于:
- 市场未来流动性深度的最大潜在来源:当前基本不参与交易,一旦将闲置产能挂到商户市场、或用期货对冲自身巨额 GPU 折旧敞口,指数深度与成交量将跃升一个数量级。
- GPU 残值的主要压制方:自研 ASIC(Trainium / Maia / TPU / MTIA)替代部分英伟达需求,持续压低 GPU 各代际的价值阶梯、加速旧卡贬值,对融资层的抵押品估值构成利空。
- 新云需求的上游:其庞大的合同履约积压(RPO,剩余履约义务)中无法自行承接的部分,外溢为新云的订单来源(如微软将部分需求转予 CoreWeave)。
新云 Neocloud(merchant 商户供给)
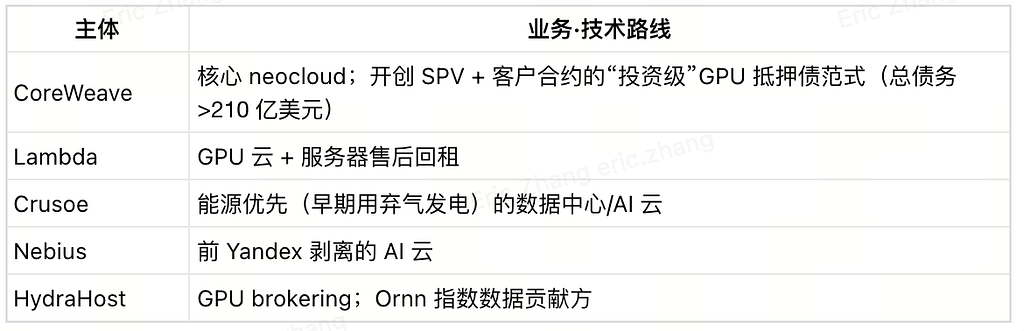
新云(neocloud)是本轮 AI 算力扩张中最典型的商户型供应商 — — CoreWeave、Lambda、Crusoe、Nebius 等专门采购 GPU、组建集群对外出租的机构。它们重资产、高杠杆,收入几乎全部来自 GPU 租金,成交价直接为指数提供数据,是天然的空头,也是最迫切需要可对冲市场的一方 — — 借此可将在建产能的远期收入锁定,进而获得债务融资。其中 CoreWeave 开创了“SPV + 客户合约”的投资级 GPU 抵押债范式。
其对市场的意义在于:
- 基准可信度的决定者:几乎全部指数数据来自新云报价,其成交的代表性直接决定基准是否可信、能否被机构接受。
- 最迫切的市场需求方:重资产、高杠杆使其现金流对租金极度敏感,只有把在建产能的远期租金收入锁定下来,才能支撑债务融资、进而扩产 — — 因此它是最需要一个可对冲市场的一方。
自用大集群 Captive
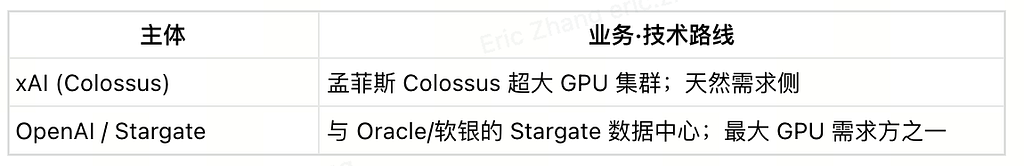
自用大集群是仅采购、不外租的巨型需求方 — — xAI 的孟菲斯 Colossus、OpenAI/ 软银 /Oracle 的 Stargate。它们为自有模型训练一次性采购巨量 GPU,基本不对外出租,是纯粹的多头。其巨额订单直接收紧市场供给、抬升价格,是未来最主要的买方对冲需求来源之一。
其对市场的意义在于:
- 短期收紧现货、推高价格:单笔巨额订单即可直接消化在售产能,抽紧供给、抬升租金。
- 长期最主要的买方对冲来源:作为纯消耗方,为锁定未来算力成本而天然买入,构成期货市场的多头基础,与卖方(新云)恰好形成天然的两边对手盘。
三类持有方的天然方向与“深度”来源
在分别列出三类持有方之后,本表将其并置比较,回答一个关键问题:谁站在市场的哪一边、谁将决定未来的流动性深度。三类主体在持有份额、对指数的数据贡献与天然对冲方向上高度错位 — — 超大厂体量最大,却对指数贡献最低、方向双向;新云体量虽小,却几乎贡献全部指数数据、天然做空;自用大集群体量可观而角色纯粹,天然做多。正是这一错位,既解释了当前指数的代表性缺口(数据主要来自体量并非最大的新云),也指向市场未来深度的真正来源(体量最大的超大厂一旦进场)。
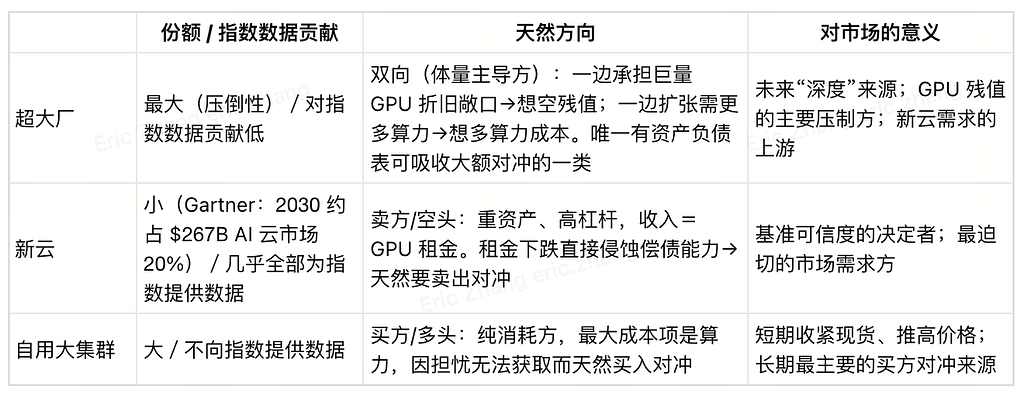
由上表可得两个判断:①当前指数有代表性缺口 — — 它反映商户市场价格,而非全球算力真实供需(主要体量锁定在超大厂内部),这正是“指数可被操纵、现货盘偏薄”风险的根源。②市场能否长成万亿级,取决于超大厂何时进场:一旦它们将闲置产能在商户市场挂牌出售、或用期货对冲折旧敞口,指数深度与流动性将跃升一个数量级。
撮合场所
买卖双方撮合、真实成交价形成的地方 — — 指数层的数据来源。形态包括拍卖式交易所、大集群现货撮合、P2P 竞价、多云聚合比价等。标准化是可交易化的前提。
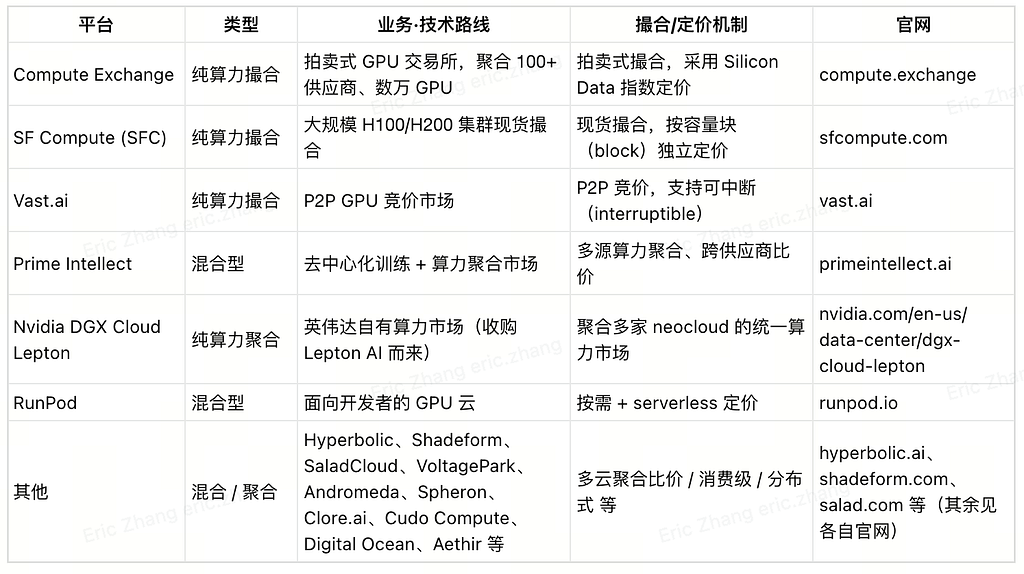
注(类型列):纯算力撮合=仅出租 GPU-hour;纯算力聚合=聚合多家 neocloud 的算力而不自持;混合型=既出租 GPU-hour,又提供 token 级推理 API。表中“混合型”平台同时横跨 GPU-hour 与 token 两层,本表只收录其“撮合 GPU-hour”的一面。
第二层:价格指数 / 基准
在实物交割机制缺位的当下,价格指数是所有算力衍生品的唯一交割标的。本层已形成“三家指数商 × 三家交易所”的绑定格局(另有 SemiAnalysis 走质量评级路线)。
四家指数商
- Silicon Data — — 正统金融基准商。由 Carmen Li 创立(前 Bloomberg、前 DRW 背景),明确定位“做的是彭博终端级的基准,而非科技产品”。产品线最全:多款 GPU 租赁指数(SDH100RT/SDA100RT/SDB200RT)、RAM 指数、LLM token 成本指数(SDLLMTK)与远期曲线,经 Bloomberg/Refinitiv 分发,并为 CME 的算力期货提供结算指数。押注机构合法性 — — 传统金融治理 + 分发渠道 + 与 CME 深度绑定。
- Ornn — — 真实成交派。核心主张是“只认已清算的真实成交价,不用调研、报价单或估计”。其 Compute Price Index(OCPI)以实际成交数据构建(HydraHost 为数据贡献方),已完成首笔 compute swap 并在彭博终端发布,同时为 ICE(期货)与 Architect AX(永续)提供结算基准。押注数据真实性与广泛授权。
- Compute Desk — — 唯一碰实物交割的一家。除发布 H100/H200/B200/B300 租金指数外,它同时是期转现(EFP)网络 ComputeConnect 的另一半:通过 Compute Clear 清算层与“标准化基差表”把期货兑现为真实 GPU 容量,并以 gpuspec.io 标准化集群规格;绑定 Architect 的在岸 DCM(AIX)。押注交割闭环。
- SemiAnalysis(ClusterMAX) — — 严格说是评级机构,不是价格指数商。由 Dylan Patel 领导、以深度半导体与 AI 研究著称。ClusterMAX 覆盖 80+ GPU 云,用 10 项指标(安全 / 编排 / 存储 / 网络 / 可靠性 / 定价等)做质量评级;另发布 H100 一年期租金指数(月度调研 100+ 参与者、取 25–75 百分位)与 InferenceMAX。它解决的是“服务质量”这一维,更像穆迪 / 标普,不直接绑定衍生品结算。
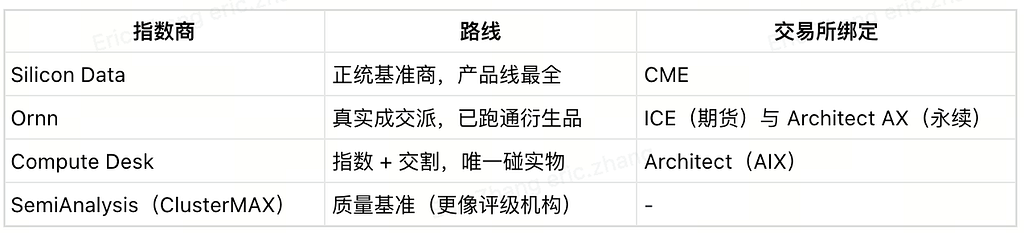
路线分化的实质:三家押注不同的可信度来源 — — Silicon Data 押机构合法性(分发渠道 + 传统金融治理 + CME 深度绑定),Ornn 押数据真实性 + 广泛授权(printed transactions;跨场所通用),Compute Desk 押交割闭环(EFP 使期货可兑现为实物)。谁的指数被最多合约采纳并被机构接受,谁就握有这个市场的定价权,这是未来 12–24 个月的核心变量。
指数标准化
标的物当前不具备可替代性。市场上并存的报价 — — 例如 H100 每小时 2.5 美元与 3.8 美元 — — 不构成价格高低比较:前者可能对应 8 卡节点、无 SLA、可被抢占;后者可能对应 512 卡 InfiniBand 集群、企业级保障、位于低电价区。异质性主要沿型号与代际、配置、期限与承诺、地理位置、服务质量、采购渠道等轴展开;把这些轴收敛成一个既可比、又有成交量的标准合约单位(如原油 WTI/Brent 品级、黄金 LBMA good delivery 成色),是每家指数商都必须解决的核心问题。下表对比四家的实际标准化做法 — — 均为各自公开披露、未经独立第三方审计,SemiAnalysis H100 一年期租金指数方法论(另见 指数看板、ClusterMAX 方法);Silicon Data 《Building a Robust GPU Index》 与 产品页;Ornn 官网、theinnermostloop 对 OCPI 的说明 及 ICE 公告;Architect × Compute Desk ComputeConnect 公告(2026–07)(另见 gpuspec.io)。

第三层:衍生品 / 交易所 / 对冲
据 CME 公告、ICE × Ornn 报道等财经媒体报道,CME、ICE 这两家全球最成熟的期货交易所在数日之内先后布局算力期货,标志“算力即商品”的机构共识已达临界点 — — 此情形与 1980 年代能源期货的早期阶段高度相似。本层玩家分三类:指数结算型交易所、事件合约平台 / 预测市场、经纪 / 中介。
类型① 指数结算型交易所(需绑定指数)
这类交易所挂牌标准化合约,到期时对某一价格指数结算(现金或实物) — — 因此每一家都必须先绑定一家指数商。注意 Architect 一家绑了两个指数(AX 用 Ornn,在岸用 Compute Desk)。需要强调的是,截至 2026 年年中,CME、ICE、Architect 三家可能都还没有真正上市、有成交的算力衍生品 — — 下表列出的是已公布、且多数仍待监管审核的合约设计,而非已上线的市场:

类型② 事件合约平台 / 预测市场(可充商品期货的替代品)
这一类不挂牌传统期货,而是用二元事件合约押注算力价格 — — 合约写成一个是非问题(如“某日期前 B200 租赁价是否超过 X 美元”),到期只判定事件成立与否、结算为 0 或 1,而非对连续指数做线性现金结算。正因如此,它绕开了“必须绑定一个受监管指数”的门槛(它仍需一个裁决 / 结算价来源 — — 指数、公开报价、预言机、甚至平台自身市场价均可),成为算力期货尚未上线前的过渡性替代品:颗粒度粗、不适合精确套保,却能让市场在监管落地前先就价格方向下注、形成早期的价格发现。
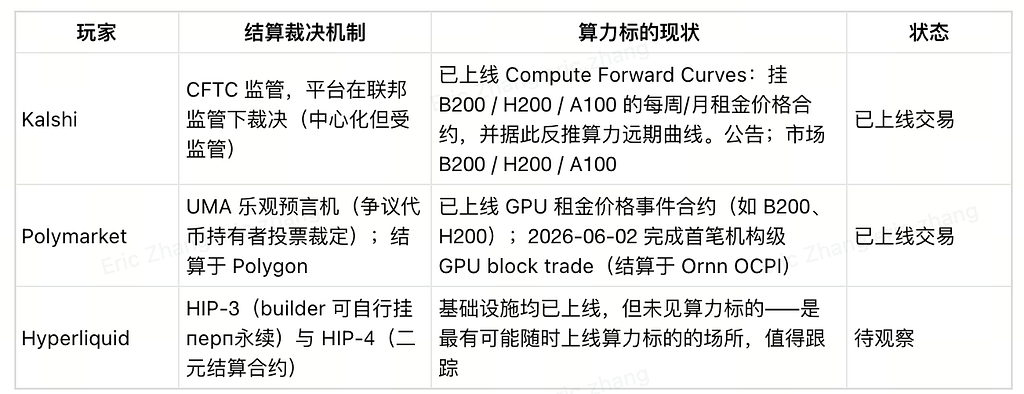
据CNBC 报道(2026–06–02)Polymarket 已完成首笔机构级 GPU 大宗交易:对手方 FalconX(数字资产主经纪商)× AneraLabs(自称 AI 风险构建清算所);规模六位数(six-figure);结算基准 Ornn Compute Price Index(OCPI),发布于彭博终端;结算层 Polygon 链上可审计永久记录;性质非投机 — — 嵌在“可交付推理的远期容量合约”中的对冲,用于抵消续约风险。FalconX 将作 Polymarket 上算力大宗交易的专属做市商。
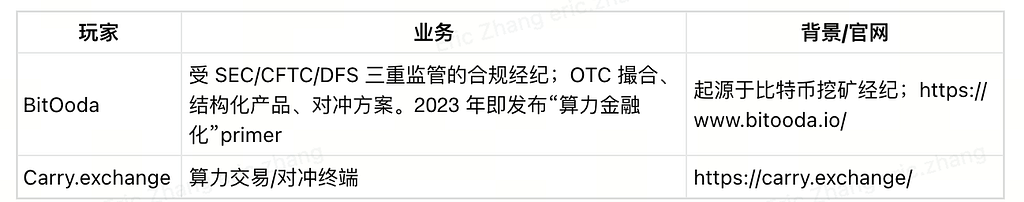
类型③ 经纪 / 中介(不适用指数)
这一类不是交易场所 — — 不挂牌合约、不做结算、也不承担对手方风险,扮演的是渠道角色:在 OTC 市场帮买卖双方撮合、设计结构化产品、提供对冲方案与研究。值得注意的是,这一环至今相当稀薄 — — 传统的机构间经纪商(TP ICAP、Marex、StoneX 等)尚无进入算力经纪的公开证据,说明该环节仍未机构化。据 Variant Fund 观察,经纪商群体正在就合约条款逐步形成共识(类似 SAFE 当年标准化早期融资协议的方式),但目前大量实物结算仍依赖私人关系与双边渠道撮合。
第四层:融资 / 信贷 / RWA
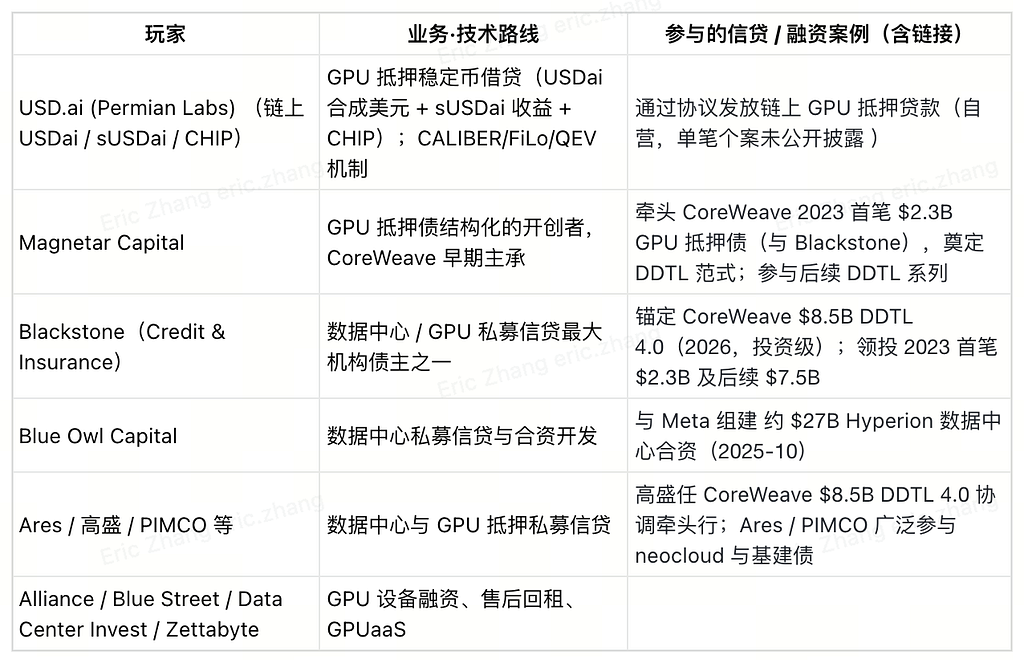
本层只收录抵押物或收入来源直接是“GPU/ 算力”的融资,其判据是:该笔融资的估值与风控,是否依赖算力的市场价格与残值曲线?(不含数据中心不动产融资、厂房 / 电力合约融资 D-SPV/CMBS/DCMT 。)
融资层是算力衍生品最刚性的需求方。GPU 抵押融资需要一个算力价格来给抵押品估值。放贷方今天的困境是:抵押品无法被市值计量(mark-to-market) — — 一块 GPU 值多少钱,只能依据会计折旧表估算,而折旧年限本身是全行业争论不休的变量。这导致抵押品估值靠假设、残值风险无法转移、只能由放贷方全额承担,于是风险溢价高、放贷保守、规模受限。一旦算力有了可交易远期曲线与残值对冲工具,放贷方即可客观估值抵押品 + 对冲残值。
本层的资金主要来自两个世界。一是传统私募信贷巨头(Blackstone、Blue Owl、Magnetar、Ares、高盛、PIMCO 等) — — 它们提供了这一层绝大部分真金白银,方式是结构化的 GPU 抵押债与数据中心合资;二是加密原生的 RWA 借贷(以 USD.ai 为代表) — — 把 GPU 抵押贷款代币化、在链上发行收益产品,机制新但规模尚小、透明度参差。
下表按主体梳理,其中纯数据中心不动产融资属相邻的基建信贷,列出仅作对照。
信贷案例
核心经典案例 CoreWeave DDTL 4.0
CoreWeave 于 2026 年 3 月完成一笔 85 亿美元延迟提取定期贷款(Delayed Draw Term Loan,DDTL 4.0) — — “延迟提取”指资金不一次性放出,而是随 GPU 部署、产能上线分批提取(初始约 75 亿,待资产稳定后可扩至 85 亿,提取期至 2027 年 6 月)。
结构上,它把“公司信用”与“资产信用”彻底分开:贷款由一个破产隔离的特殊目的实体(SPV,CoreWeave Compute Acquisition Co. VIII, LLC)持有,以 SPV 名下 GPU 集群资产为担保、并由一份投资级 AI 企业的长约现金流支撑,且为无追索权(non-recourse) — — 放贷方只能追索 SPV 内的资产与合同现金流,无法触及 CoreWeave 母公司的资产负债表。真正的信用支撑其实不是硬件本身,而是已签约客户合同带来的确定性收入:它把“一批会快速折旧的 GPU”变成了“一条可预测的现金流”。
评级与定价是这笔交易的分水岭意义所在:它获穆迪 A3 / DBRS A(low) 投资级评级,被 CoreWeave 称为“首个投资级评级的 GPU 抵押融资”。定价为 SOFR + 2.25%(浮动)或约 5.9%(固定);牵头方全是主流金融机构 — — MUFG 与摩根士丹利(联合结构安排兼联合簿记)、高盛与摩根大通(协调牵头行),并由 Blackstone Credit & Insurance 作为锚定投资方。“投资级 + 大行承销”意味着保险、养老金这类最保守的资金池第一次可以进场买 GPU 抵押债 — — 这正是本层从“设备金融”迈向“可银行化资产”的现实一步。
到期 2032 年 3 月 31 日(约 6 年期):它恰好与 CoreWeave 对 GPU 约 6 年的折旧年限相匹配,正是这一点削弱了“用短寿命芯片撑长期债务”的久期错配论。
几笔标志性真实交易
本层只收录抵押物或收入来源直接是”GPU/算力”的融资;凡抵押物为数据中心不动产、厂房/电力/在建园区者,归入末尾”对照组”单列。
(一)纯 GPU/算力现金流抵押(本层正例)
- CoreWeave DDTL 演进 — — GPU 抵押债从”私募俱乐部”走向”投资级”的完整轨迹:2023–08 首笔 $2.3B(Magnetar + Blackstone 牵头;DigitalBridge、Coatue、BlackRock、PIMCO、Carlyle 等为参与方),后扩至 $7.5B,2026–03 升级为 $8.5B、获投资级评级的 DDTL 4.0(Blackstone 锚定)。担保为 SPV 名下 GPU 集群 + 一份投资级 AI 企业的长约现金流。
- Nebius — — 2026 完成 $775M 首笔以已部署 GPU 资产担保的债务融资(英伟达背书,已提交 SEC 6-K);由 GPU 资产直接担保,是”纯 GPU 抵押”最干净的一例。
- Lambda — — CoreWeave 之外的又一 neocloud:2024 已由 Macquarie 主导 $500M 专项 GPU 融资载体(”以 GPU 及其现金流担保”,纯 GPU 正例);2026–05 再完成 $1B 优先担保信贷(J.P. Morgan 主办,用于吉瓦级 AI 基础设施扩产,惟具体抵押物未披露,是否纯 GPU 待核实)。
- xAI — — 把 GPU 变”可银行化资产”的又一典型:通过表外 SPV(Valor Compute Infrastructure,Valor Equity 管理)买入 Nvidia GB200,再以五年三净租赁给 xAI,英伟达任锚定 LP;债务由 GPU 资产 + 租赁现金流担保。已落地 2026–01 Apollo $3.5B 支持的 $5.4B 交易。注:xAI 另有 2025–07 摩根士丹利 $5B 担保票据,属公司层面债、非本结构,勿混。
- USD.ai — — crypto 原生 RWA 路线的代表:链上 GPU 抵押借贷,完成 $13M A 轮(Framework 领投);但相对传统私募信贷,规模仍极小。
(二)数据中心不动产/基建融资(相邻,作对照 — — 非纯 GPU 抵押)
- Meta × Blue Owl Hyperion — — 数据中心基建融资的新范式:2025–10 组建约 $27B 合资,开发路易斯安那吉瓦级 AI 数据中心。抵押/收入来源为数据中心不动产,非 GPU。
- Crusoe — — $750M 信贷(Brookfield,2025–06),以”8 个以上在建数据中心项目”为借款基础;担保是在建园区与电力基建,非 GPU。Crusoe 是 Stargate/Abilene 站点的基建方,场内 GPU 属英伟达/Oracle。
- Applied Digital — — 数据中心开发商/房东:债务(2025–12 Macquarie $100M 开发贷、最高 $550M 循环额度)以园区设施及租约担保,GPU 属租户(CoreWeave 等)所有。注:其常被引的”$5B/$7B(与 CoreWeave)”为租约收入,非债务。
三、区块链:crypto 原生平行栈
加密没有另起炉灶,而是在金融化依赖链的每一层都有对应的一个链上平行物 — — 把前四层”分层依赖”的结构,用一条条协议在链上各自复刻了一遍。一张对照:
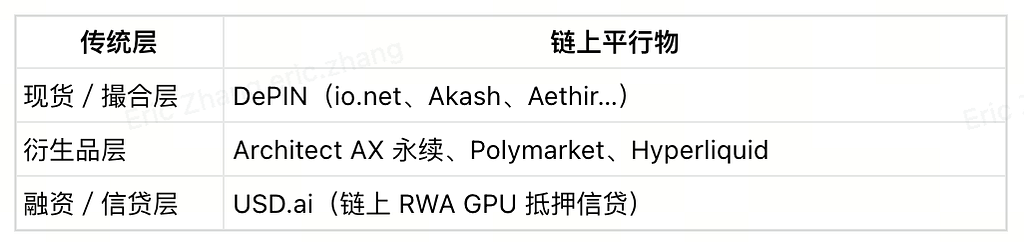
值得强调的是:这条平行栈至今基本是个孤岛 — — 它自带供给、自带撮合、自带结算,却还没接进机构定价层。这既是它的独立性,也是它的天花板。
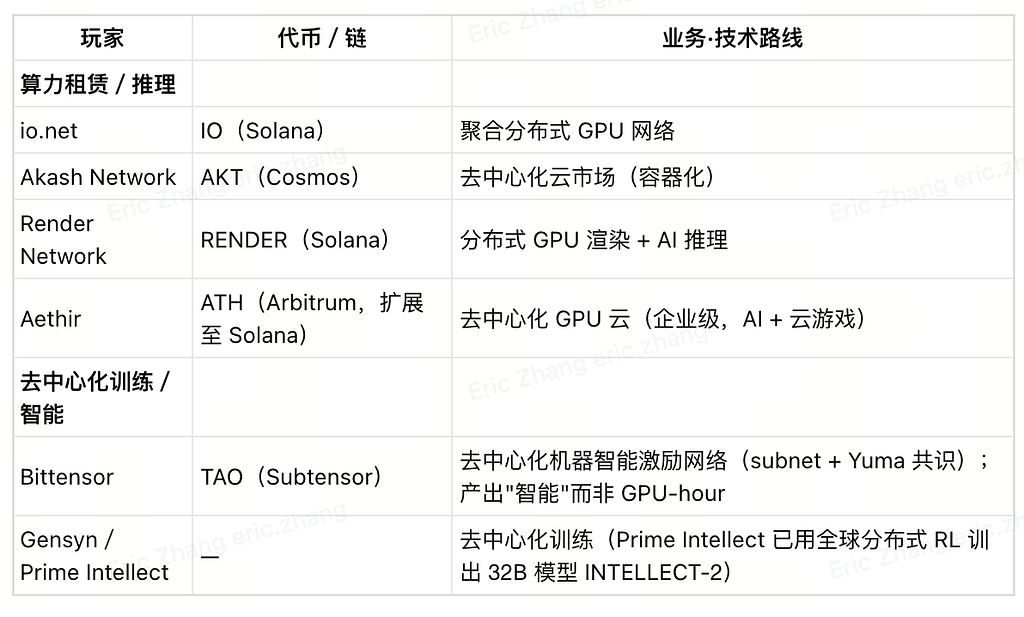
(一)现货/撮合层 → DePIN
每个 DePIN 网络本质上就是一个端到端的算力交易市场,整体搬到链上:GPU 提供方贡献算力、赚取代币,使用方花代币消费算力,供需在协议内撮合、以代币计价与结算 — — 传统金融要分四层才拼出来的东西,它用一个协议就打包完成。
但它服务的是另一个细分市场:用的多是消费级/长尾 GPU,适合推理、渲染、容错批处理,做不了前沿大模型训练(那需要 InfiniBand 低延迟同步),所以它并不与 CoreWeave 那条 neocloud 主线正面竞争。
(二)衍生品层 → Architect AX 永续、Polymarket、Hyperliquid
镜像的是第三层”衍生品/交易所”。当 CME/ICE 的合规算力期货还卡在监管审核时,加密场所已经先把 GPU 价格挂上链交易了 — — 而且大多结算在 Ornn OCPI 这同一个指数上。前文已描述,此处不再过多描述。
- Architect AX — — 离岸(百慕大)永续合约,标的是 GPU 每日租金 + DRAM 内存价,以法币 USD 或稳定币充保证金,仅面向机构/合格法域;结算基准 Ornn OCPI。AX 平台已运行,算力永续待监管。相当于”链上版的期货交易所”,跑在在岸合规期货前面。
- Polymarket — — UMA 预言机裁决、Polygon 结算的事件合约,已上 B200/H200 GPU 租金价格合约;2026–06–02 完成首笔机构级 GPU 大宗交易(FalconX × AneraLabs,结算 Ornn OCPI),相当于”链上版的事件合约/预测市场”。
- Hyperliquid — — HIP-3(builder 自建永续)+ HIP-4(二元结算)基础设施已上线,但尚未见算力标的 — — 最有可能随时上线、值得跟踪。
(三)融资/信贷层 → USD.ai
镜像的是第四层”融资/信贷/RWA”。传统上 Blackstone/Magnetar 用”SPV + 客户合约 + 残值保险”把 GPU 抵押债做成投资级;USD.ai 几乎逐条把这套搬上链:发 PYUSD(美债)抵押的合成美元 USDai,质押成 sUSDai 去承接 GPU 抵押贷款利息,CHIP 做治理与脱锚缓冲;抵押物是已装机、在产生租金的企业级 GPU(B300/B200/H200)+ 租约现金流,配破产隔离 SPV、UCC-1 留置、Wilmington Trust 托管与保险/残值再保,违约走链下 UCC 私售 + ITAD 回收。现状:TVL 约 $398M、已放贷约 $200M、13 笔活跃贷款。一句判断: 它是本篇”设备金融→可银行化资产”命题在加密侧最完整的一次尝试,但对比 CoreWeave 单笔 $75–85 亿仍小一到两个数量级,且当前收益大部分仍来自美债而非算力 — — 差异化在形态(无许可的链上高级资金)与客群(长尾 neocloud),而非规模。
四、玩家生态:一个小市场里的几种参与方式
在这个还很小的市场里,最扎眼的现象是:最激进的几家玩家,已经把金融链条的好几个环节一手攥住 — — 有的一家既发指数、又当结算基准、还做实物交割,有的干脆把现货、指数和做市连成一个闭环。但不是每家都这么铺。把市场里的玩家拆开看,他们各自用什么方式参与差别其实很大:有人自营铺开多层、有人靠投资持股串起来、有人只做一层做深、有人把老本行的能力平移过来。这四种“打法”决定了各自的集中度、风险和护城河。
四类玩家参与方式
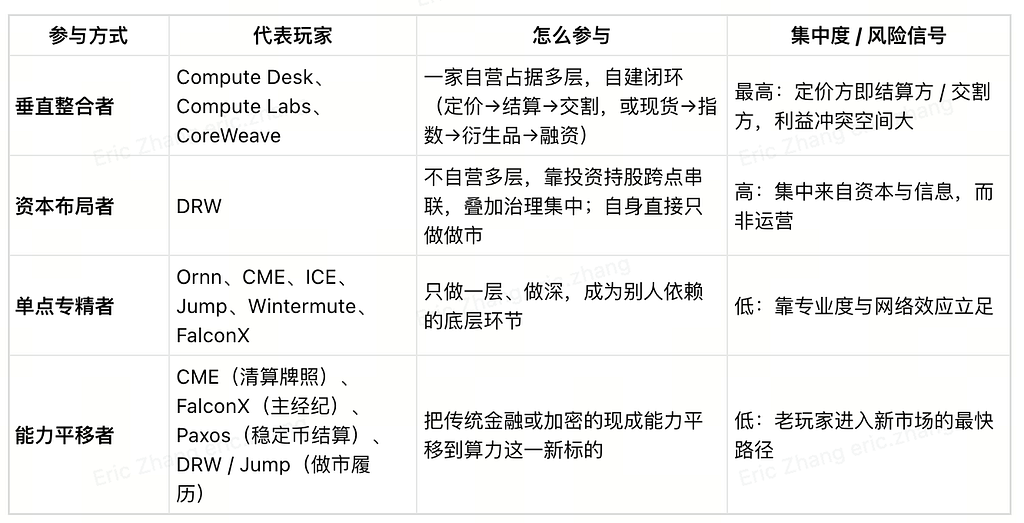
四种打法里,垂直整合者和资本布局者集中度最高、最值得盯;单点专精者是市场的底层环节;能力平移者则解释了为什么这个新市场的早期骨架几乎全是老玩家搭的。
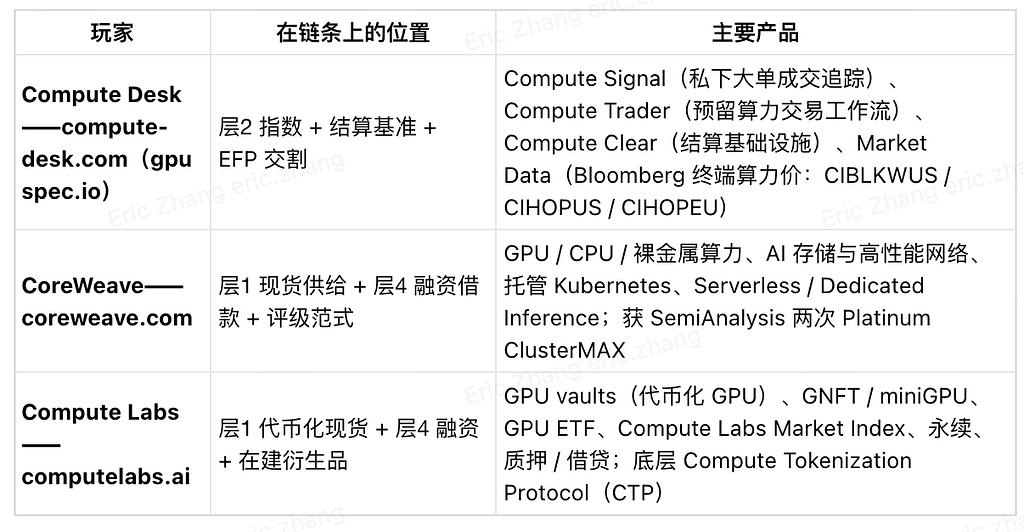
(一)垂直整合者:自营占多层、自建闭环
最激进的打法,是一家把链条的好几个环节自营占住。Compute Desk 从“价格怎么定”(层 2 指数)到“按什么结算”(结算基准)再到“怎么交割实物”(ComputeConnect EFP)全攥在一手,是唯一把价格观测一路做到实物交割的玩家 — — 效率极高,但定价、结算、交割同体,利益冲突的口子也最大。CoreWeave 纵向上同时是最大的新云(层 1 供给)和最大的 GPU 抵押借款方(层 4,DDTL 4.0 $8.5B、总债务超 $210 亿),还用“SPV + 客户合约 + 投资级评级”跑出了 GPU 抵押债的估值范式,后来者都拿它当参照 — — 它一边攥着 GPU 的实物供给、一边定义这类债怎么估。Compute Labs 把整合玩到极致:GPU 代币化(现货)+ 融资撮合 + 在建 GPU ETF / 指数 / 永续 / 借贷,一家横跨现货、指数、衍生品和融资。这类玩家能加速市场自举,但也让最关键的节点高度攥在单一主体手里。
(二)资本布局者:不自营,靠投资和治理串联
DRW 是另一种极致。它不自己跑现货、也不自己编指数,而是投资入股了现货平台 Compute Exchange 和指数商 Silicon Data,自己直接做的只有衍生品做市;再加上 Carmen Li 同时是这两家的 CEO,数据、现货、做市三点靠“投资 + 治理”连成闭环。
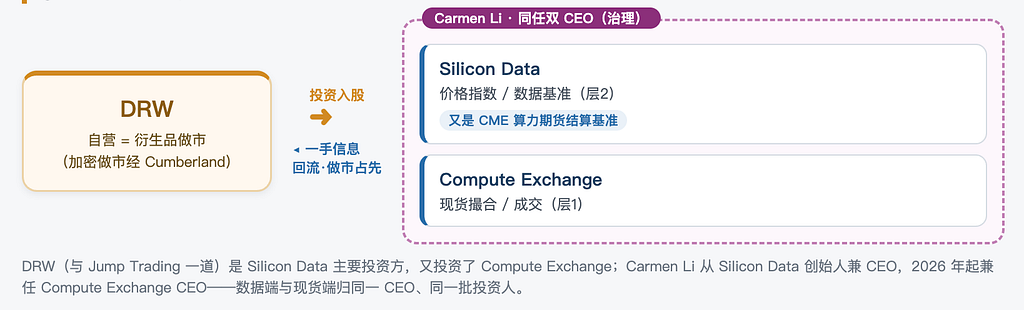
它的集中不是靠运营多层,而是靠资本布局和信息优势 — — 握着指数和现货的一手信息,做市时天然占先。驱动这套布局的,是 DRW 创始人 Don Wilson 的判断。他有将新市场带入主流的完整履历 — — DRW 是最早规模化为加密货币做市(旗下 Cumberland)、并把 VIX 期权等新品类带入主流的自营巨头之一。他公开断言:未来十年花在算力上的总金额将超过花在石油上的总金额,算力将取代石油成为“当下最大的商品”。换言之,DRW 并非在押注一个利基衍生品,而是在按“下一个万亿级大宗商品”提前布局资本:先占住数据与现货的关键股权,再在衍生品上做市,待市场放量时,它既是流动性提供者、又是底层数据的所有者。这套打法效率极高、卡位极准,但也是全篇“集中度与利益冲突”担忧最集中的现实样本。
(三)单点专精者:只做一层、做深
不是每个玩家都想铺开。Ornn 专做真实成交的价格指数、CME / ICE 专做交易所和清算、Jump / Wintermute / FalconX 专做做市 — — 它们只占一层、做深,反而成了别人离不开的底层环节。单点专精者的护城河是专业度和网络效应,风险最低,但也最怕“自己这层被垂直整合者吞掉”。
(四)能力平移者:把老本行搬进算力
还有一类的参与方式,是把在别处已经练成的能力直接平移过来:CME 平移的是清算牌照和合约治理、FalconX 平移的是数字资产主经纪、Paxos 平移的是稳定币结算、DRW / Jump 平移的是做市和风控履历。对它们来说算力只是个新标的,进场成本低、速度快 — — 这也是为什么这个新市场早期的骨架几乎全是传统金融和加密的老玩家搭起来的。
活跃的做市方
做市是目前最活跃的一个环节。已入场 / 据报道入场的做市方有一个共同点:它们均为擅长将新市场带入主流的自营 / 加密做市商,而非传统期货做市巨头。
- DRW — — 将加密货币、VIX 期权带入主流的资深机构,采取同时占据数据与现货的闭环策略;
- Jump Trading — — 顶级自营 + 加密做市,Silicon Data 出资方之一;
- FalconX — — 数字资产主经纪,已出任 Polymarket 算力大宗交易的专属做市商;
- Wintermute — — 加密做市商,据报道执行了参考 H100 定价的首笔算力远期合约;但交易对手、日期、参考指数与规模均未披露
为什么是它们?三点共性:①它们具备“将早期、缺乏流动性、且常处于链上的市场培育起来”的经验与风险偏好 — — 当前算力交易大量发生在 crypto 原生场所(Architect AX 永续、Polymarket),正是其擅长的领域;②它们规模更小、更敢于下非对称赌注,押注一个“可能变得极大”的新品类;③创始人主导、能作出信念型投资(DRW 同时投资数据与现货即为一例)。
而传统做市巨头尚未公开入场。Citadel Securities、Jane Street、Susquehanna、Optiver、IMC 这些主导传统期货 / 期权 / ETF 流动性的巨头,目前尚无公开进入算力做市的证据。原因不难理解:其模式是在成熟、挂牌、已清算、具备深度成交量的品种上赚取极窄价差;而算力目前几乎全部待监管、缺乏流动性数据、且大量在 crypto 场所交易 — — 既不符合其规模经济,也非其涉足的领域。这本身即是一个信号:一旦 CME / ICE 的算力期货真正上线放量,预计这些巨头将携资产负债表入场,而早期 crypto-native 做市商的窗口将随之收窄。因此现在入场的这几家,抢占的正是“巨头尚未入场”的时间窗口 — — 欲守住其地位,须依托算力专属优势(占据数据与现货、专攻基差,或向融资端延伸)。
一个正在成型的新接口:期货↔现货交割桥(EFP)
EFP 全称 Exchange for Physical(期货转现货,又叫 Exchange of Futures for Physicals),是大宗商品市场里一种成熟的玩法 — — 把一笔期货头寸和等量实物现货同时对换,让持有期货的一方直接拿到实物、不用等现金结算。它要补的正是现金结算期货留下的缺口:CME / ICE 那类合约故意回避“谁来交割一块 GPU”,到期只按指数结算现金,于是一个已经用期货锁了成本的买家,手里还是没有真正的算力。EFP 就是补这一步的桥。
ComputeConnect(Architect 的 AI Exchange × Compute Desk)是美国金融业首个算力 EFP 网络,四步走:① 持有 AIX 算力期货的一方发起“要实物 GPU 容量”的交割请求;② 算力供给方通过一套公开协议应答、给出容量;③ 网络发布“标准化基差表”(按 GPU SKU × 内存配置 × 交割地域给统一价差),把异质容量折算成可比的交割单位;④ 由 Compute Desk 的 Compute Clear 清算层做实物交割结算、同时把期货腿记进交易所(AIX)。一句话:它让现金结算的期货第一次能“落地”成真算力 — — 也是“垂直整合者”Compute Desk 的第三重角色(指数 + 结算基准 + 实物交割)。
为什么现在只有一家?因为搭一座算力 EFP 桥,得同时攥住四样、缺一不可:一套把异质 GPU 容量标准化成可交割单位的规范(Compute Desk 的 gpuspec.io + 标准化基差表)、一个清算 / 交割层(Compute Clear)、一个被合约采纳的结算基准(Compute Desk 自家的租金指数)、还有一家肯把期货腿记进来的交易所(Architect AIX)。这四样刚好散在链条的层 2(指数 / 基准)、清算层和层 1(现货交割)上 — — 只有 Compute Desk 这种“一家横跨定价、结算、交割”的垂直整合者才凑得齐;单点专精者(纯指数、纯交易所、纯做市)缺哪一环都搭不起来。再加上多数交易所满足于现金结算、压根不需要实物交割这层,愿意去啃“GPU 等级标准化”这块硬骨头的就更少了。所以 EFP 现在“只有一家”,本身就是前面“垂直整合者集中度最高”的直接注脚:它是整合带来的独门本事,也是集中风险的又一处来源。
五、市场往哪走:三种情景(未来 12–24 个月)
前几章把这个市场拆开了:需求从哪来(第一章)、纵向金融链条怎么层层依赖(第二章)、玩家用哪四种方式参与、又为什么高度集中(第四章)。一条贯穿始终的事实是 — — 该有的机制都到位了、但几乎都还没放量:指数在发、合约设计好了、EFP 也宣布了、信贷有了样本,可整个市场还待监管、缺流动性,关键节点还攥在少数几家手里。
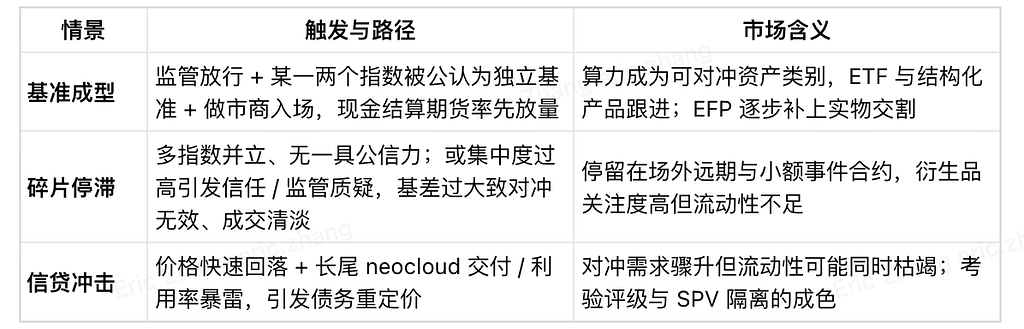
以下进行简单的分析性情景。未来 12–24 个月市场长成什么样,主要看三条变量怎么解决:基准能不能独立可信、集中度会不会被制衡、信贷周期稳不稳。这三条的不同组合,指向三种完全不同的走向。
情景一 · 基准成型(建设性)
三件事同时发生才触发:监管放行首批算力衍生品、某一两个指数被市场公认成独立可信的结算基准(治理跟最大受益方分开、方法论能复现)、做市商带着资产负债表进场。路径上,现金结算期货先放量、价格发现开始有真成交撑着;然后 ETF、结构化产品、远期曲线跟上,EFP 慢慢把实物交割补齐。意味着:算力真成了一个能对冲的资产类别,融资层拿到客观估值和残值对冲工具,“设备金融”往“可银行化资产”实打实迈一步。信号:CME / ICE 合约上线且有可查成交量、某个指数被多家合约一起采纳、基准的独立治理安排落地。
情景二 · 碎片停滞(停滞)
基准之争迟迟收不了尾,或者收尾的方式本身有问题:要么多家指数并立、没一个有公信力;要么单一指数虽被采纳,却因为集中度太高(指数商 / 做市商 / 现货是同一方)招来信任或监管质疑。再加上基差太大、对冲没用,市场就卡在场外远期和小额事件合约上 — — 衍生品热度很高、故事很热闹,但没有真流动性、没机构进来。意味着:算力“可交易”停在概念和小规模试点,融资层拿不到靠谱的对冲曲线,规模长期上不去。信号:没有单一基准胜出、监管一直压着、挂牌合约成交清淡、EFP 还是孤例。
情景三 · 信贷冲击(尾部风险)
这条的触发来自基本面、不是市场结构:GPU 租金快速回落,加上长尾 neocloud 在交付或利用率上暴雷,引爆以 GPU / 数据中心抵押的债务重定价。路径:残值假设被证伪 → 抵押品估值下修 → 再融资困难 → 违约和资产抛售。意味着两头:一头对冲需求会骤升(谁都想给残值上保险),一头流动性可能同时枯竭(出事时没人愿意做对手方),叠一块最考验评级质量和 SPV 隔离的真成色 — — CoreWeave 那种“投资级 + 客户合约锁现金流”的结构扛得住,长尾扛不扛得住就是未知数了。信号:长尾新云违约或展期、二手 GPU 价格跳水、GPU 抵押债利差走阔、评级机构重估 GPU 抵押结构。
到底哪种会发生,就看上面那三条变量 — — 最关键是“基准能不能独立”* 它既是“基准成型”的前提,又是“碎片停滞”的反面,还间接决定信贷层能不能拿到可信的残值对冲。算力最后是成为下一个万亿级大宗商品、还是停在一个热闹但很薄的早期市场,答案就系在这。
六、结语
2026 年年中,GPU 算力正被改造成一个可定价、可对冲、可融资、可交易的商品资产类别,但这场改造还处在早期阶段。
前几章下来,几条主线很清楚。一,金融化有一条严格的依赖链 — — 物理现货出价格、聚合成指数、指数撑起衍生品、衍生品的残值对冲最终解锁信贷。二,市场还很小、玩家高度集中 — — 同一批公司、甚至同一批人,用垂直整合、资本布局、单点专精、能力平移四种方式参与,最关键的定价、结算、交割、做市,攥在少数几家手里。
这份报告想讲清的是:算力金融化能不能成、以什么形态成,取决于三件还没落定的事 — — 一个独立可信的结算基准能不能立起来、集中度和利益冲突能不能被制衡、信贷周期稳不稳。当下真正的瓶颈从来不是技术或概念,而是监管放行和真实流动性的形成。等这三件事有了答案,我们才会知道:算力到底是成为下一个万亿级大宗商品,还是停在一个故事很响、成交很薄的早期市场。
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
来源链接