Web3 手抄报:本周不容错过的行业热点及爆款

Foresight News 带你速览本周热门话题与推荐内容:
01 资本变局
《2026,Crypto VC 迈入窄门时代》
《Jane Street:加密行业最强幕后操盘手》
《DAT 公司玩起了副业》
《Y Combinator 联创:如何赚到十亿美元?》
02 行业观察
《不限额理财年化收益已经 20%?近期稳定币好去处一览》
《3 亿变 1000 万,Messari 还是被贱卖了》
《左手补贴,右手赞助,WLFI 的「钞能力」生意经》
03 项目洞察
《币价两天内暴跌 96%,SIREN 原来是披着「AI Meme」外衣的骗局?》
《币价 2 周狂飙 3 倍,Backpack 在赌什么?》
《系统大更新!Coinbase 要把 AI 与全资产整合进一个 APP》
《HYPE 屡创历史新高的背后,生态里的「小弟们」却跟不上了》
《DeFi 不再「裸奔」,Zama 推出以太坊首个机密 USDC 收益金库》
《LIT 币价创半年新高,回购飞轮的燃料还能烧多久?》
《Rain 估值逼近 20 亿美元:U 卡的战争,打到奖励系统了》
01 资本变局
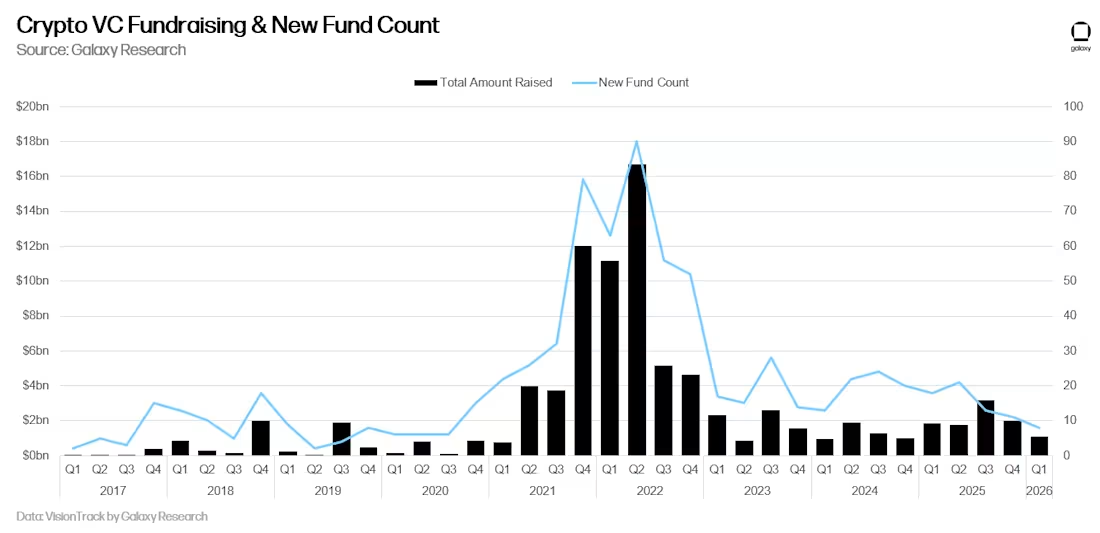
2026 年加密创投步入窄门时代,头部基金募资火热,行业整体募资规模却持续收缩。LP 考核重心转向 DPI 真实退出收益,资本向具备合规、现金流落地能力的机构集中。赛道告别空泛叙事,稳定币、RWA、Crypto×AI 等贴近传统金融的方向成为主流,VC 投资逻辑全面转向重尽调、多元流动性与可验证商业价值。推荐文章:
Galaxy Research 报告提到,Crypto VC 在 2026 年 Q1 只有 8 只新基金完成募集,合计约 11 亿美元,是 2020 年三季度以来单季度新基金数量最低的一次。相比 2023 年 Q1,2026 年 Q1 新基金数量减少约 43%,募资总额减半,平均基金规模下降约 41%,中位数规模也从 6250 万美元下降至 5500 万美元。
这也让前面的头部募资显得更有意味:市场没有完全冷却,但热度主要集中在少数基金身上。大基金的出现会放大回暖体感,可新基金数量、平均规模和年度化募资节奏都在提醒,Crypto VC 的整体募资底盘已经比上一轮薄得多。
作为华尔街顶尖量化巨头,Jane Street 早已深度渗透加密市场全链路。从比特币 ETF 核心做市商、Terra 崩盘争议操作,到匿名收割链上预测市场,它不靠看多做空代币获利,而是凭借信息差、低延迟套利与基础设施布局持续抽取市场通行费,成为藏在加密行情背后的隐形操盘手。推荐文章:
今年 5 月,一份 Jane Street 的 13F 持仓报告,让加密市场瞬间炸锅。
这家华尔街最神秘的量化巨头,突然将贝莱德比特币现货 ETF IBIT 持仓从 2031 万股(7.9 亿美元)暴减 71% 至约 590 万股(2.25 亿美元),FBTC 持仓也同步下滑 60%,Strategy 持仓更是直接砍掉约 78%。同一时间,它却在悄然增持以太坊 ETF 合计约 8200 万美元。
一个月前,这家「没有 CEO、靠数学模型和极致低延迟吃饭」的公司刚刚交出单季交易收入 161 亿美元、净利润 103 亿美元的成绩单——员工人均薪酬 268 万美元,是高盛的近 7 倍。放在币圈又是什么概念呢?2024 年,币圈最赚钱的公司 Tether 全年净利润也就 130 亿美元。Hyperliquid 人均创收 7800 万美元,位居全球第一,在 2025 全年的收入也仅仅 9.08 亿美元而已。
它在加密市场,到底在打什么算盘?答案藏在过去几年的系统性布局里。

加密熊市冲击下,曾经风靡市场的 DAT 持仓模式风光不再,大量企业陷入增长困局。昔日疯狂囤币的上市公司纷纷转型,或是退场回归主业,或是发力链上资管、区块链基础设施。这场集体转型褪去资本泡沫,标志行业告别单纯囤币套利,迈入靠运营创造现金流、链接传统金融的成熟重构阶段。推荐文章:
DAT 公司们的集体转型,实际上反映了整个加密行业正在经历的一次深刻认知升级。最初由 Strategy 开创的财库模式,本质上是一种利用公开市场融资便利性和投资者情绪进行资本套利的金融工程。当参与者从少数先行者扩展到数百家公司,从比特币扩展到各种山寨币时,稀缺性被稀释,溢价便自然消亡。加密货币 ETF 的推出进一步加速了这一进程,当投资者可以通过传统经纪账户以接近净资产价值的价格直接购买带有质押收益的 ETH ETF 时,溢价持有 DAT 股票的逻辑便从根本上被动摇了。
那些成功转型的案例给出的答案是运营能力。无论是 SharpLink 的 100% 质押策略和机构级收益基金,还是 DeFi Development 的 dfdvSOL 生态和验证器网络,抑或是 GameSquare 的机器学习驱动收益平台,它们都在试图围绕加密资产构建出难以复制的运营壁垒。这种壁垒可能来自于技术优势、网络效应、机构合作关系,或者是对链上金融生态的深度参与。
Y Combinator 联合创始人 Paul Graham 在牛津辩论社分享创富逻辑,反驳「合规无法赚取十亿」的偏见。指数级增长是初创造富的核心密码,稳定高增速叠加长期广阔市场,无需投机压榨便能积累巨额财富。创业者最优路径是从自身需求出发打造口碑产品,依托用户自发传播实现持续增长,揭示了数字时代全新的财富增长规律。推荐文章:
创办一家成功的初创公司,是当下成为亿万富翁最主流的途径。过去 21 年里,我实质上一直在培养创业者走向财富巅峰。目前,已有约 30 位学员成功跻身亿万富翁行列,还有大批创业者正走在这条路上。
也正因如此,上个月一位美国政客的言论让我倍感诧异。她声称,想要赚到十亿美元根本不可能。这感觉就像一位花样滑冰教练听到有人说,三周跳无法完成一样。赚十亿美元确实有难度,但并不是天方夜谭。
当然,这位政客并非单纯否认有人能成为亿万富翁,也不是在纠结收入与资本收益的会计概念。她的真实观点是:一个人如果不靠不正当手段、不钻空子、不损害他人利益,就绝无可能积累起如此巨额的财富。
02 行业观察
当前加密市场行情震荡,不少投资者选择稳定币避险,各类交易所与链上协议推出高息生息产品,部分活期年化一度突破 20%。本文整合主流平台活期质押、RWA 理财、链上收益池等稳定币生息渠道,梳理收益、额度与期限差异,同时提示高收益背后托管、合约、流动性多重风险,仅作行业信息整理,不构成投资参考。推荐文章:
- 交易所板块:Gate、Bitget、Bybit、币安、MEXC、HTX 推出稳定币活期理财,标的含 USD1、GHO、USDGO 等,年化 7%-20%,收益动态调整,有额度、派息、活动期限规则。
- 链上协议板块:钱包及 Altura、Midas 等 DeFi 池子,依托智能合约,最高年化近 28%,以套利、RWA 债券为收益来源,赎回有等待期。
2026 年 6 月 Blockworks 以千万美元对价收购曾估值 3 亿美元的加密数据平台 Messari,巨大估值落差折射行业深熊阵痛。本轮并购潮加速加密数据赛道整合,双方资源互补,打通发行方合规披露与全维度链上数据,对标传统金融信息巨头,打造适配机构、AI 代理的一体化链上资本市场基础设施。推荐文章:
根据 Blockworks 官方公告及多家媒体确认,收购完成后,Messari 首席执行官 Diran Li 将加入 Blockworks 担任高级领导职务。
Messari 的核心资产,包括数据平台及其 API 将并入 Blockworks 体系。该 API 支持资产、市场、交易所、新闻、研究、稳定币、协议、网络、代币解锁、募资、社会情绪、事件监控、观察列表等多维度数据,已被基金、交易所、开发者和各类市场参与者使用。
Blockworks 方面表示,此次交易是其数周前完成 Series A 延伸融资后的首个重大收购。该轮融资估值约 1.92 亿美元,由 ParaFi Capital 和 Reciprocal Ventures 共同领投,Coinbase Ventures 等参与,明确用途就是整合加密领域碎片化的数据与信息板块。

稳定币赛道竞争白热化,WLFI 走出一套独特增长模式。依托特朗普家族政治资源,其发行的 USD1 凭借 WLFI 代币高额补贴撬动各大交易所资金,又通过赛事赞助、跨境支付等场景拓宽流通渠道,仅一年流通量暴涨至 50 亿美元。这套补贴叠加商业赞助的打法,是政治资本与加密金融深度绑定的典型样本。推荐文章:
World Liberty Financial 从项目启动之初就明白,稳定币的核心竞争力在于流通场景,而流通场景的搭建需要大量前期投入。当前的稳定币市场,除了 USDT 的一骑绝尘,就连老二 USDC 都需要支付给 Coinbase 一大笔费用来保证 USDC 的使用率。
据此,WLFI 选择了一条直接且高效的路径:用自身的治理代币 WLFI 作为激励工具,向市场参与者支付补贴,换取 USD1 的持有和使用。
03 项目洞察
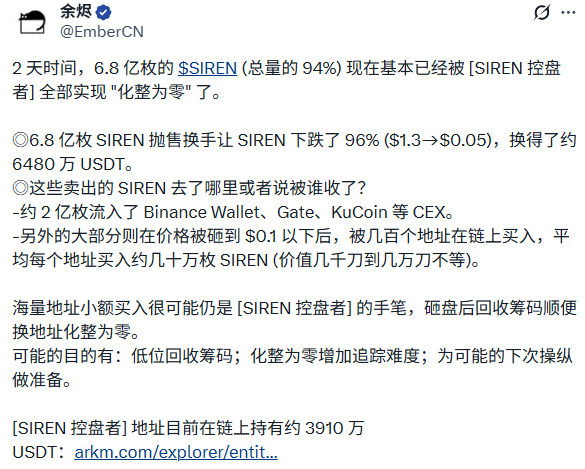
AI Meme 赛道乱象频发,BNB Chain 代币 SIREN 上演极端割韭菜闹剧。单一控盘主体长期持有超九成筹码,依靠低位吸筹、拉盘诱多、砸盘套现的循环反复收割散户,两日暴跌 96% 套现数千万美元。其借 AI 叙事包装操纵套路,如今低位分散筹码蓄势新一轮操盘,警示加密市场高控盘代币潜藏巨大投资陷阱。推荐文章:
《币价两天内暴跌 96%,SIREN 原来是披着「AI Meme」外衣的骗局?》
SIREN 是 BNB Chain 上的 AI 叙事代币,通过 four.meme 推出,主打双人格 AI 交易助手,稳健型 Golden 与激进型 Crimson。它兼具 Meme 与 AI 功能叙事,这正是其早期吸引资金、实现多轮拉升的土壤。
这是余烬记录到的 SIREN 第四轮操纵。据 GMGN 行情,SIREN 当前市值约 5300 万美元。价格、流动性与单一实体的动作高度绑定,而非产品基本面驱动。
本周,Backpack 代币 BP 两周暴涨三倍,行情核心驱动力源于其美股经纪与股票代币化业务落地。依托 Solana 生态推出 SpaceX 代币化股份打通链上链下资产通道,叠加无团队前置分配、质押可兑换公司股权的独特代币机制,平台深度契合 RWA 叙事,也让市场重新审视传统金融与加密融合的长期价值。推荐文章:
6 月 15 日,Backpack 交易所代币 BP 24 小时再度上涨超 30%,现报价 0.475 美元,市值 1.1848 亿美元,FDV 为 4.7394 亿美元。自今年 6 月初的 0.16 美元一路大幅飙升,BP 最高突破 0.48 美元。
这一波行情直接推动力,来自该平台在传统美股经纪与资产代币化业务上的最新突破。

6 月 17 日 Coinbase 推出系统性全维度升级,以 AI 为智能核心、加密资产为底层结算层,搭建覆盖股权、加密、衍生品、借贷消费的一站式金融平台。依托 SEC、CFTC 合规资质布局代币化股票、AI 代理交易等创新产品,同步完善 Base 生态与全球流动性体系,在行业 AI 金融竞赛中走出合规整合路线,重构下一代链上金融基础设施范式。推荐文章:
《系统大更新!Coinbase 要把 AI 与全资产整合进一个 APP》
Coinbase 此次更新的核心逻辑清晰:Everything Exchange 战略的深化。用户不再需要在传统经纪商与加密平台之间二选一,而是通过单一账户实现交易、投资、消费、借贷、收益与增长的全覆盖。
具体思考体现在三条主线:监管红利与全球一致性并重。CFTC 批准美国用户交易受监管加密衍生品,为加密衍生品等产品回归美国市场扫清障碍;同时坚持「默认全球提供」原则,国际流动性反哺美国用户。加密创新的「反向输出」。永续合约机制、即时上链交易通道、代理钱包与 x402 支付协议等加密原生支持能力,被系统性应用于股权指数、Pre-IPO、预测市场与真实资产。
AI 与 Agentic Economy 的深度嵌入。从 Coinbase Advisor 到 Coinbase for Agents + Base MCP + x402(执行层,用户完全控制),Coinbase 正在构建从洞察到行动的闭环,同时通过隔离账户与权限边界控制风险。
HYPE 价格屡创新高、机构 ETF 持续涌入,Hyperliquid 核心交易业务红利凸显。但与之相悖,其 HyperEVM 生态借贷、NFT、DEX 等头部项目接连关停。依托永续合约盈利回购销毁的代币机制,让 HYPE 价值独立于链上生态,极简无扶持的底层设计,形成核心虹吸、外围凋零的独特行业矛盾。推荐文章:
《HYPE 屡创历史新高的背后,生态里的「小弟们」却跟不上了》
Hyperliquid 将约 97% 的协议费用注入 Assistance Fund,持续在公开市场回购 HYPE 并永久销毁。据 buildix 数据,当前每日回购约 3.4 万枚 HYPE(约 257 万美元),年化回购规模约 9.4 亿美元,年化协议收入约 9.76 亿美元,P/E 约 73 倍,buyback yield 约 5.6%。
据 DefiLlama 数据,Hyperliquid 近 30 天交易量超过 2400 亿美元。这正是驱动回购机器的燃料,HyperCore 永续合约交易层高度多元化的收入结构。加密永续合约(BTC、ETH、SOL 等)贡献约 55% 的日费用,大宗商品(原油、黄金、白银)约 22%,股票指数(标普 500、纳斯达克)约 12%,现货交易约 6%。
这意味着 HYPE 更像一支「应用型股票」,而非传统意义上的「生态代币」。它的价值捕获锚定在 HyperCore 的交易费用上,与 HyperEVM 的 TVL 规模、DeFi 协议的存活数量,几乎没有直接关系。

公链全透明特性长期阻碍机构资金入场 DeFi,策略易被套利与对手窥探。Zama 依托 FHE 全同态加密技术,联合 Morpho、Steakhouse 推出以太坊首个机密 USDC 收益金库,存款规模、操作时序全程加密,兼顾隐私与原有收益,标志机密 DeFi 正式落地,为机构大规模链上布局扫清隐私障碍。推荐文章:
《DeFi 不再「裸奔」,Zama 推出以太坊首个机密 USDC 收益金库》
Zama 是一家专注密码学与隐私计算的深科技公司,由 CEO Dr. Rand Hindi 与 CTO Dr. Pascal Paillier 共同创立。Paillier 是同态加密领域的重要密码学家,他提出的 Paillier 加密方案至今仍是全球广泛应用的核心算法。团队规模超过 90 人,近半拥有博士学位。
Zama 已完成超过 1.5 亿美元融资(A 轮 7300 万美元由 Multicoin Capital、Protocol Labs 领投,B 轮 5700 万美元由 Pantera Capital、Blockchange 领投),最新估值达 10 亿美元,成为全球首个 FHE 领域独角兽。投资方还包括 Gavin Wood、Anatoly Yakovenko、Juan Benet 等知名创始人。
Zama 的核心技术 FHE(全同态加密,Fully Homomorphic Encryption)被誉为「密码学的圣杯」。它支持直接在加密数据上进行计算。在区块链应用中,这意味着智能合约可以在看不到明文的前提下处理加密余额与金额,使公开可验证性与机密性得以兼得。
截至发稿,Zama 协议累计机密化总价值(TVS,Total Value Shielded)已达 1.91 亿美元,FHE 的链上实际采用已具备一定规模。
去中心化永续合约赛道竞争加剧,LIT 依托程序化回购机制迎来币价阶段性反弹。协议持续用交易手续费二级市场回购代币,叠加 LLP 流动池锁仓需求形成买盘支撑。但对比头部 Hyperliquid,Lighter 交易量、生态布局、机构关注度均存在明显差距,回购驱动的上涨能否持续,仍需市场与业务增长验证。推荐文章:
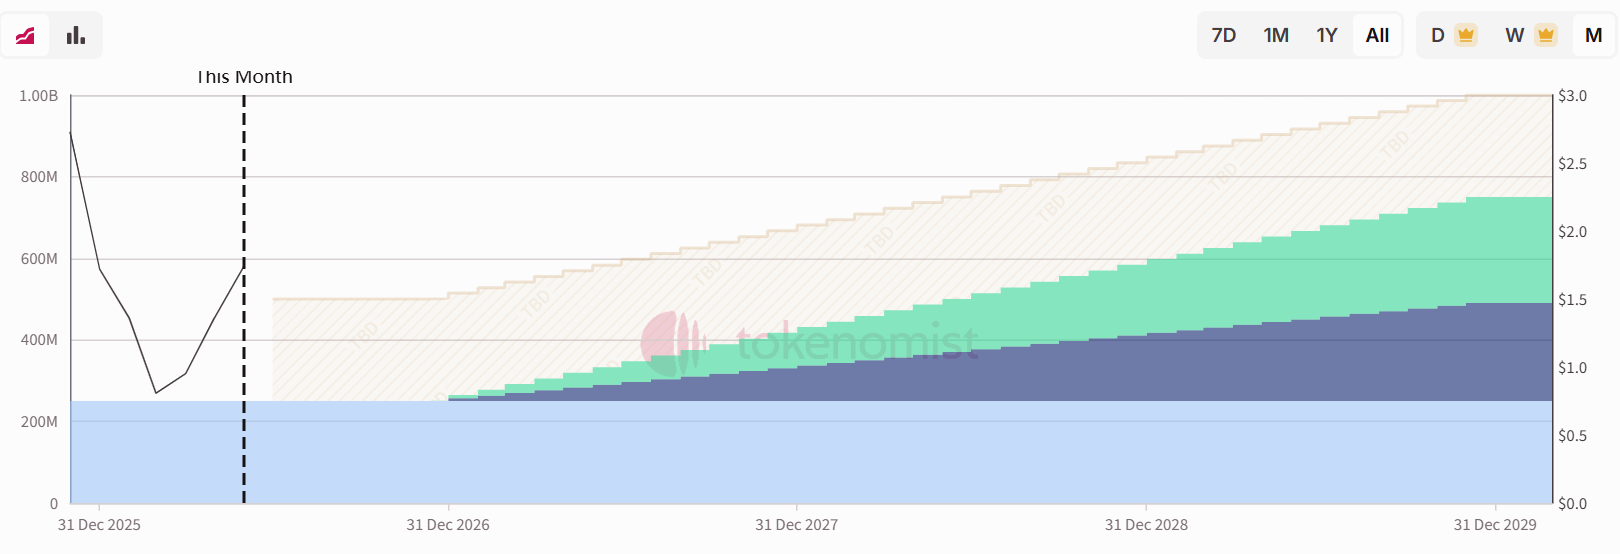
Lighter 是去中心化的永续合约交易所,2025 年 12 月,其原生代币 LIT 正式 TGE,同步进行大规模空投。总供应量固定为 10 亿枚,具体而言,生态系统部分中 25% 在 TGE 时通过积分赛季自动空投给早期用户,剩余 25% 留作未来激励、合作伙伴与增长用途;团队占 26%,投资者占 24%。空投部分则在 TGE 时 100% 释放。
团队与投资者部分设置 1 年悬崖期(2026 年 12 月 30 日开始解锁),随后进入 3 年线性解锁。
截至目前,流通供应量维持在约 2.5 亿枚(占总供应 25%),剩余 75% 仍处于锁定状态。这意味着今年下半年暂时没有 VC 与团队的解锁抛压。
稳定币支付赛道竞争步入深水区,Rain 仅十个月完成 A 至 C 轮融资,估值逼近 20 亿美元。依托 Visa、万事达发卡资质,其打通链上资产与传统消费网络,收购链上奖励平台完善用户留存体系,更推出 AI 支付管控层布局自动化支付,构建一体化稳定币支付基础设施,抢占 Web3 线下消费与智能支付双重入口。推荐文章:
《Rain 估值逼近 20 亿美元:U 卡的战争,打到奖励系统了》
Rain 的融资节奏反映了稳定币支付基础设施在过去一年被重新定价。
2025 年 3 月,Rain 宣布完成 2450 万美元 A 轮融资,由 Norwest Venture Partners 领投,Galaxy Ventures、Goldcrest、Thayer、Hard Yaka 等新投资方加入,Lightspeed Venture Partners、Coinbase Ventures、Vinyl Capital、Canonical Crypto、Latitude Capital 等既有投资方继续参与。Rain 当时表示,其交易已覆盖 100 多个国家,过去 12 个月增长超过 15 倍。
5 个月之后,即 2025 年 8 月,Rain 完成 5800 万美元 B 轮融资,由 Sapphire Ventures 领投,Dragonfly、Galaxy Ventures、Endeavor Catalyst、Samsung Next、Lightspeed、Norwest 参投。Rain 在公告中称,交易量自 2025 年 1 月以来增长 10 倍,Visa 卡项目已在 150 多个国家处理数百万笔交易。
今年年 1 月,Rain 完成 2.5 亿美元 C 轮融资,由 ICONIQ 领投,Sapphire Ventures、Dragonfly、Bessemer Venture Partners、Galaxy Ventures、FirstMark、Lightspeed、Norwest、Endeavor Catalyst 参投。
该轮融资后,Rain 估值达到 19.5 亿美元,总融资额超过 3.38 亿美元。Rain 同时披露,其年化交易额超过 30 亿美元,服务 200 多家合作伙伴,包括 Western Union、Nuvei 和 KAST。
这组数字最值得看的地方不只有融资额本身,而是时间密度。Rain 在 10 个月内从 A 轮推进到 C 轮,说明机构资金正在把稳定币支付从加密概念重新看作企业级金融基础设施。
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。