详解 Core Scientific 破产保护

2022 年 BTC 年度跌幅 64%,一方面重挫了挖矿上市企业的股价,另一方面也造成了其资金流动性方面的危机。
2022 年 12 月 21 日,最大的比特币挖矿公司之一 Core Scientific 在德克萨斯州提交文件申请了第 11 章破产保护。Core 是最大的加密挖矿企业,理论上会比竞争对手更有规模优势。但是企业的债务杠杆,及比特币的价格下跌,导致其走上破产保护之路。
申请破产保护原因
利用债务进行扩张,但是利润不足以支撑成本及债务利息。利润下滑,主要由电力成本上涨、开采困难、币价大跌引起。据悉头部 10 家 BTC 矿企 2022 年共开采 BTC 数量 40700 枚,但同时 2022 年也销售 40300 枚,没做好币价套保工作,熊市币都卖了抗资金流压力没能存住币,牛市来了还是一贫如洗😮💨。
首先来看 CORZ 股价走势图:
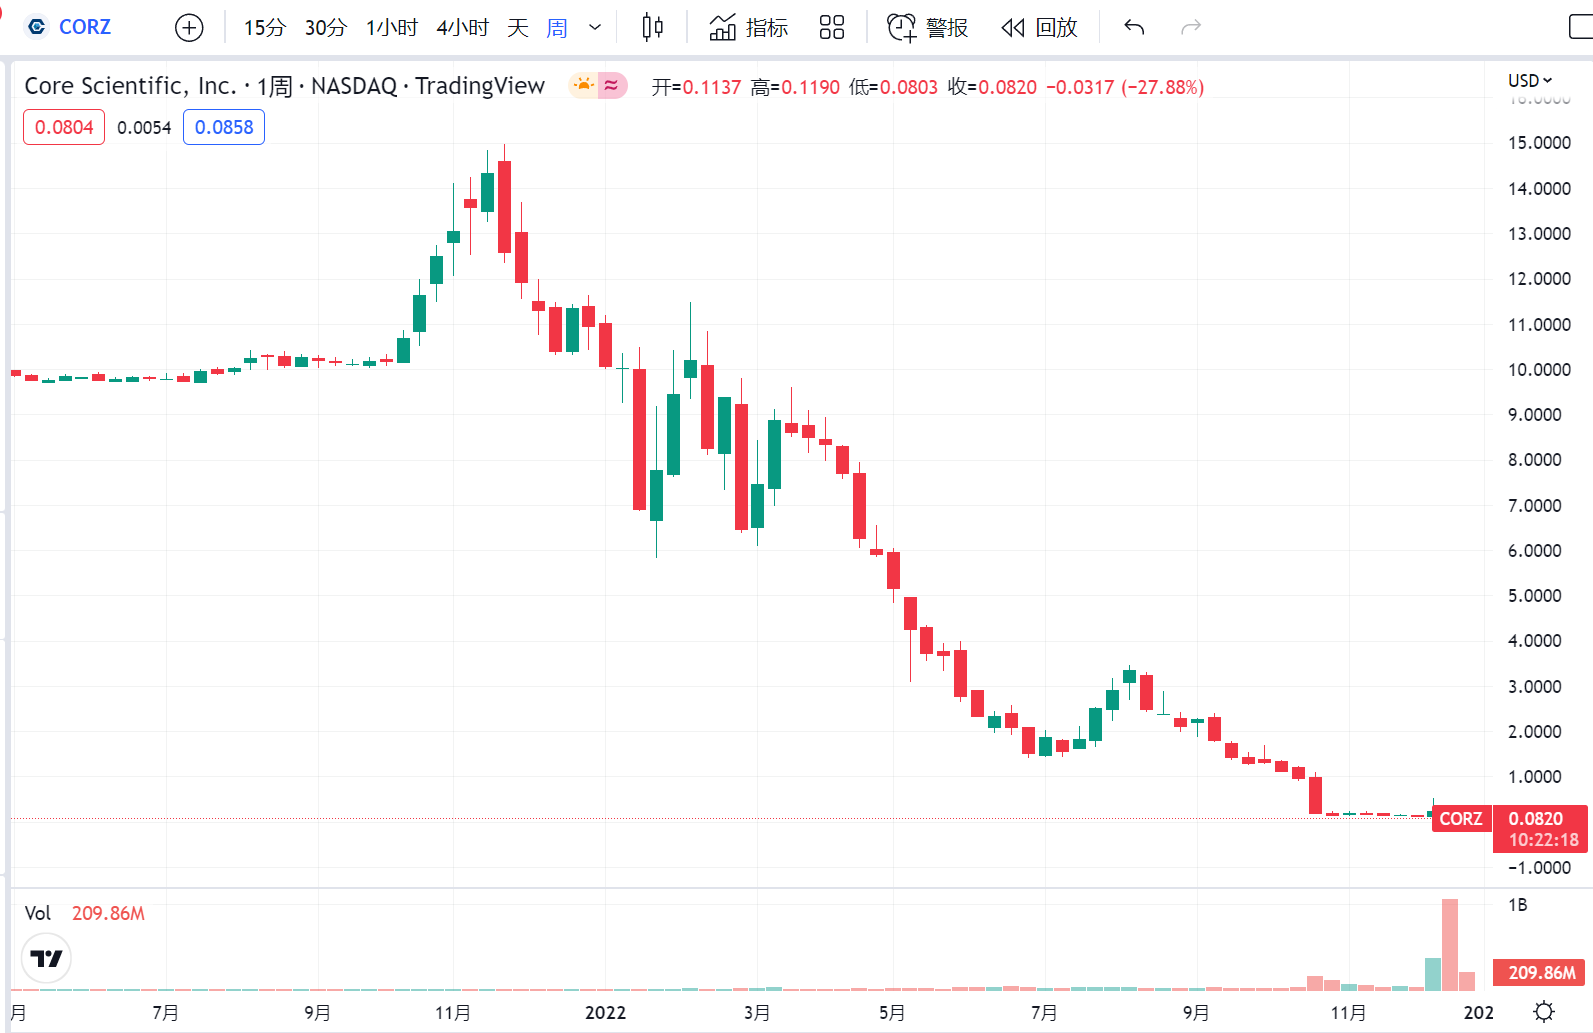
2021 年 11 月,股价最高 14.98 美元,目前股价 0.082 美元,跌幅高达 99.45%。
公司备案的资本结构图:
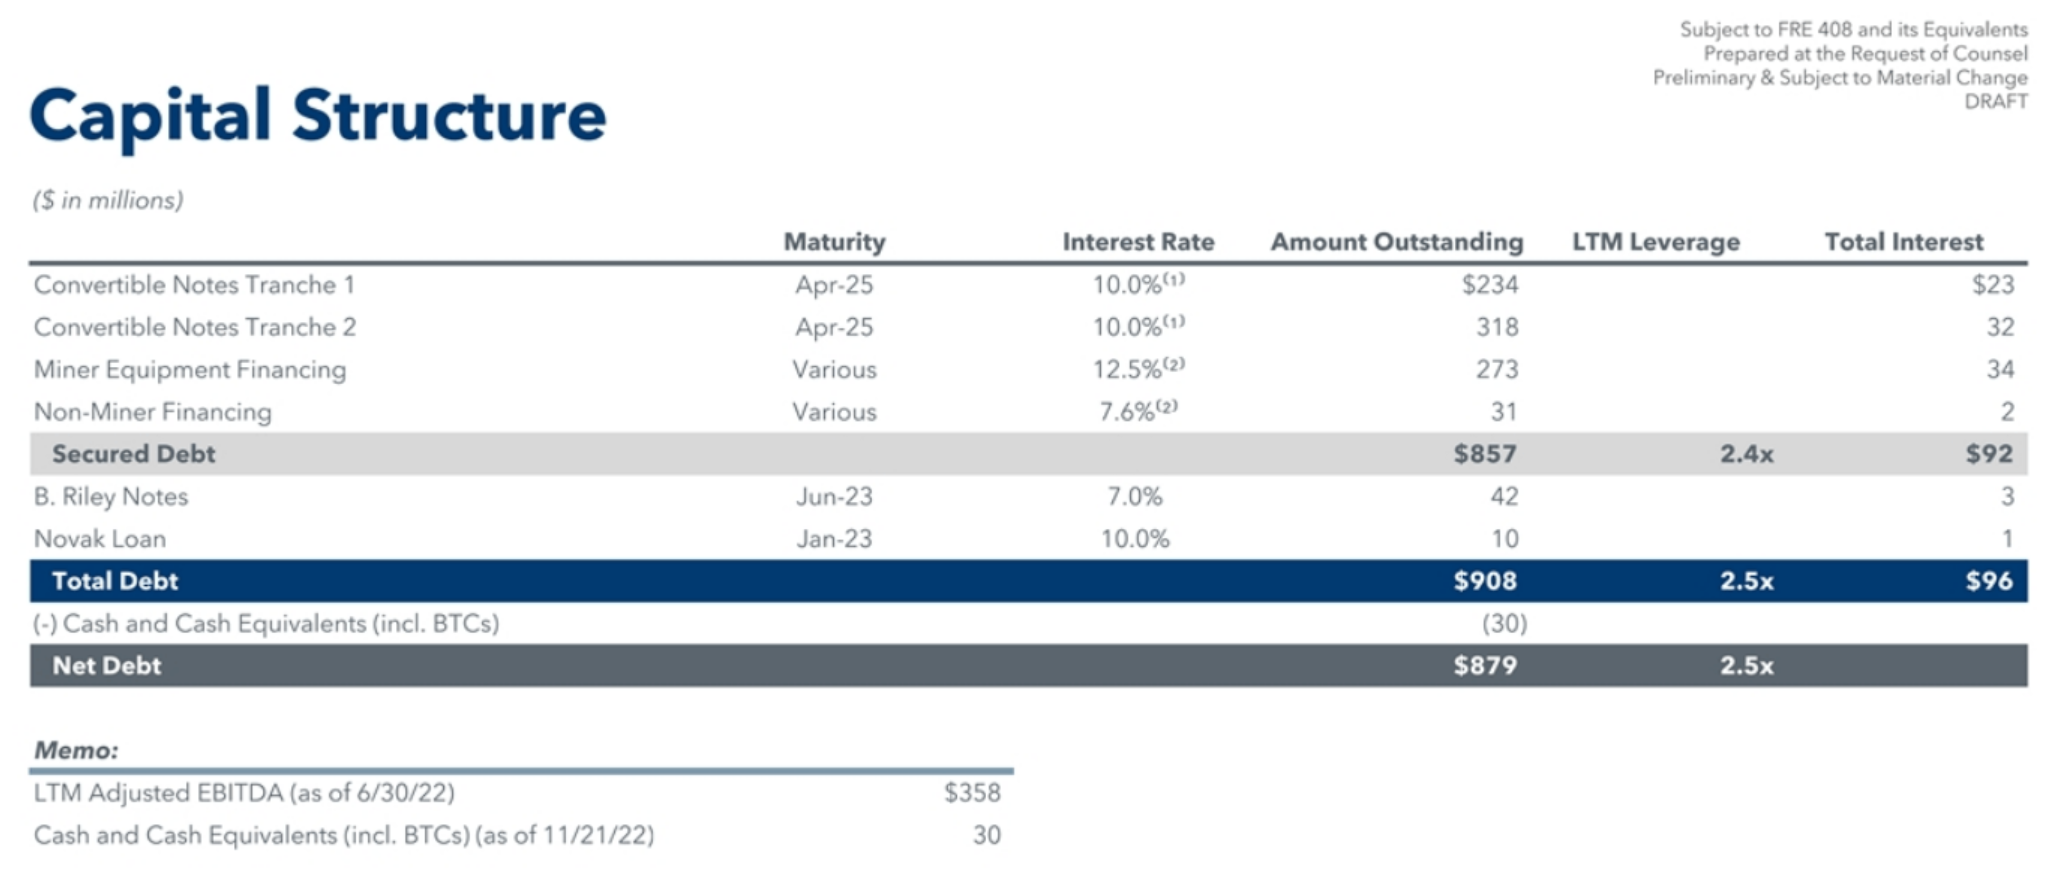
1、可看到公司各种类型的债务高达 9.08 亿美元。
2、有 5.52 亿美金可转换票据将转换为新股权,而当前市值只有 3300 万,可转债金额是目前股票市值 10 倍以上,因此股票持有者,重组后股权将会被大大稀释。
3、如果重组失败公司倒闭,或者股权被稀释,对于持股投资来说都是比较差的回报。
未来 13 周现金流预测:
图 1
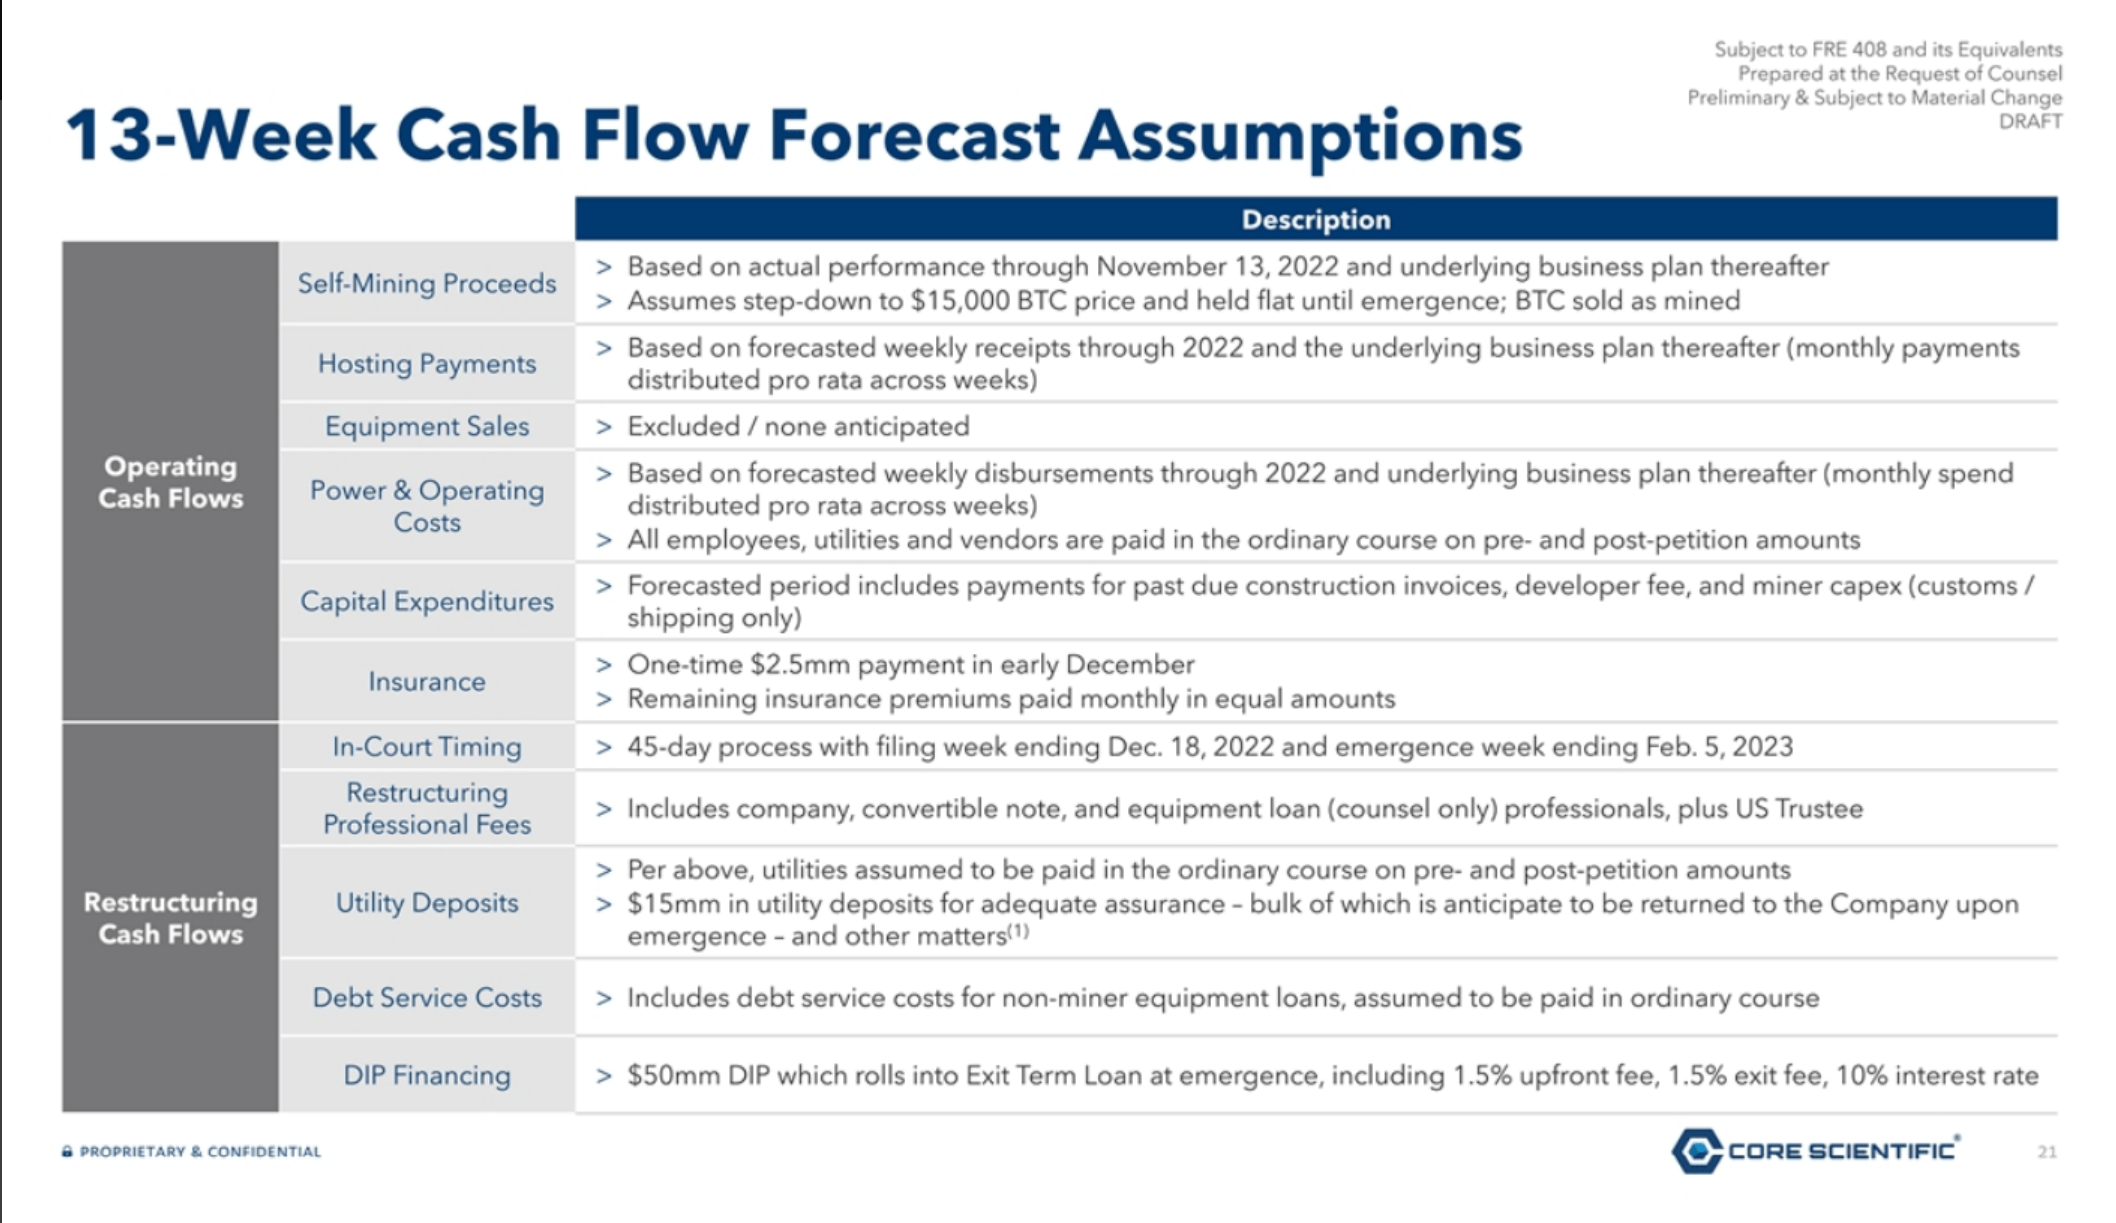
图 2:
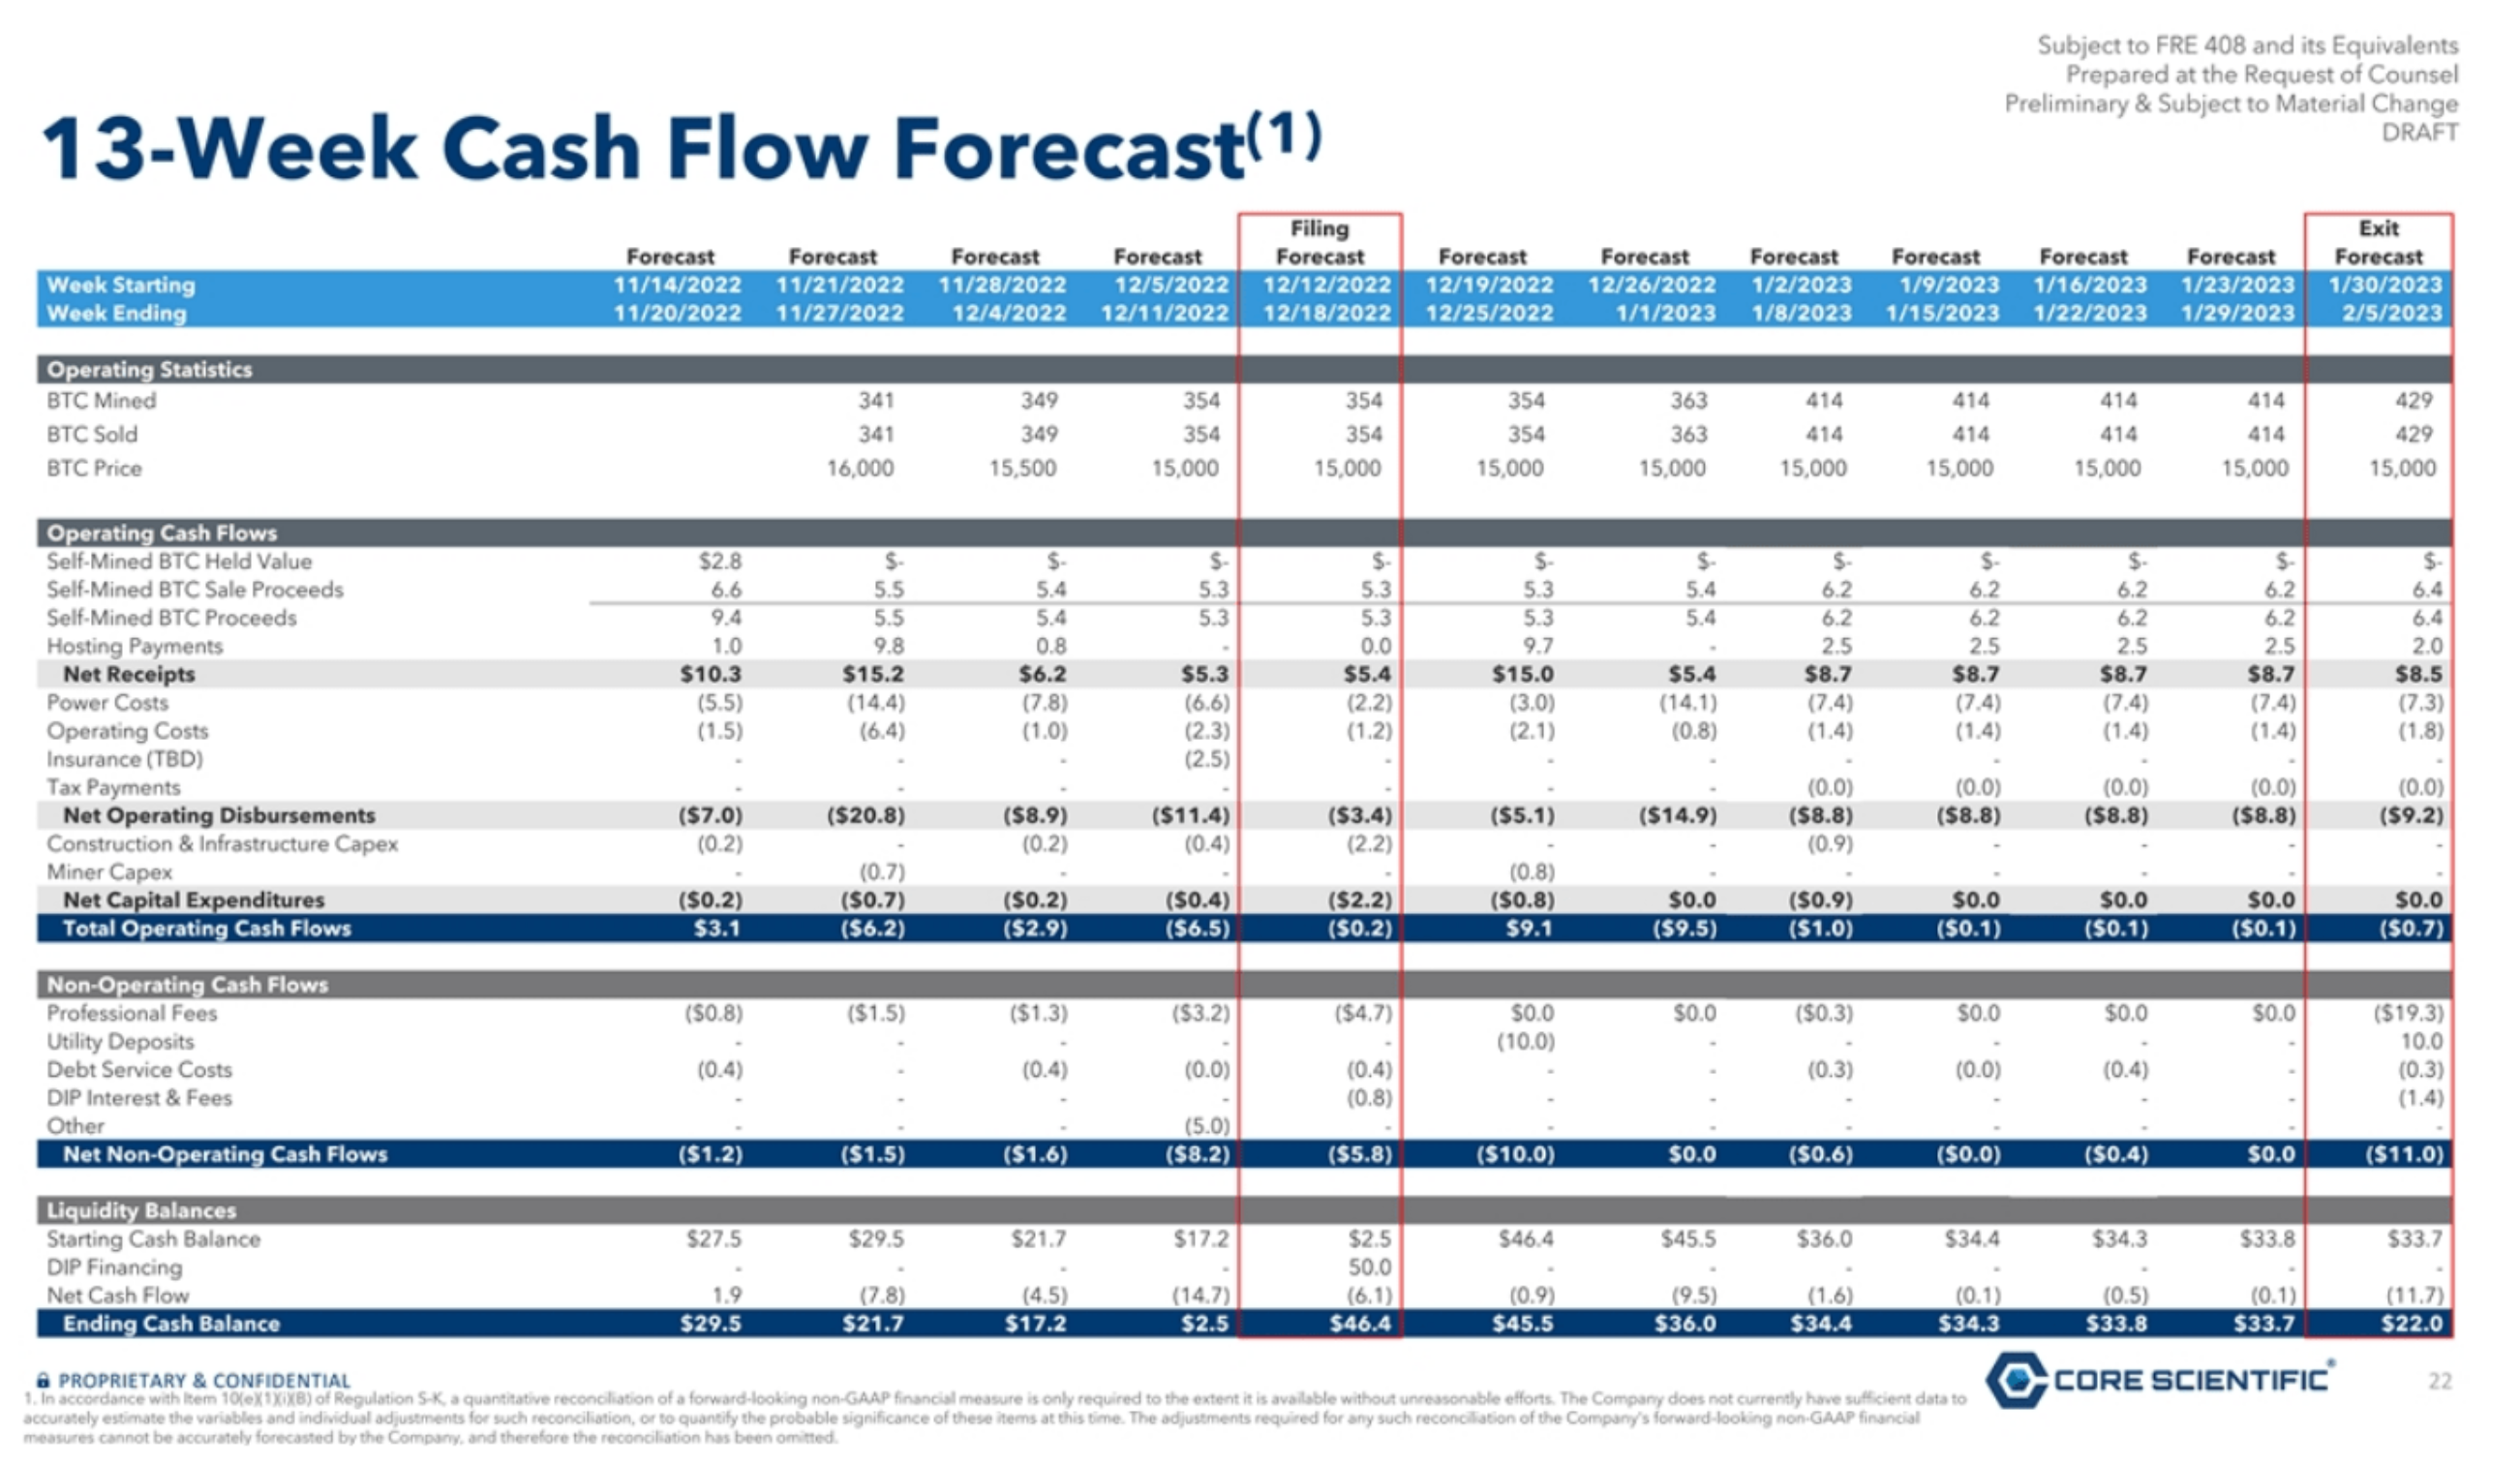
币价按照 15K 估算:每月托管收入 1000 万美元,挖矿月收入 2500 万美元。但是预计公司现金流依然为负,电力及运营成本消耗了其全部收入是申请破产保护的主要原因。
未来流动性时间表:
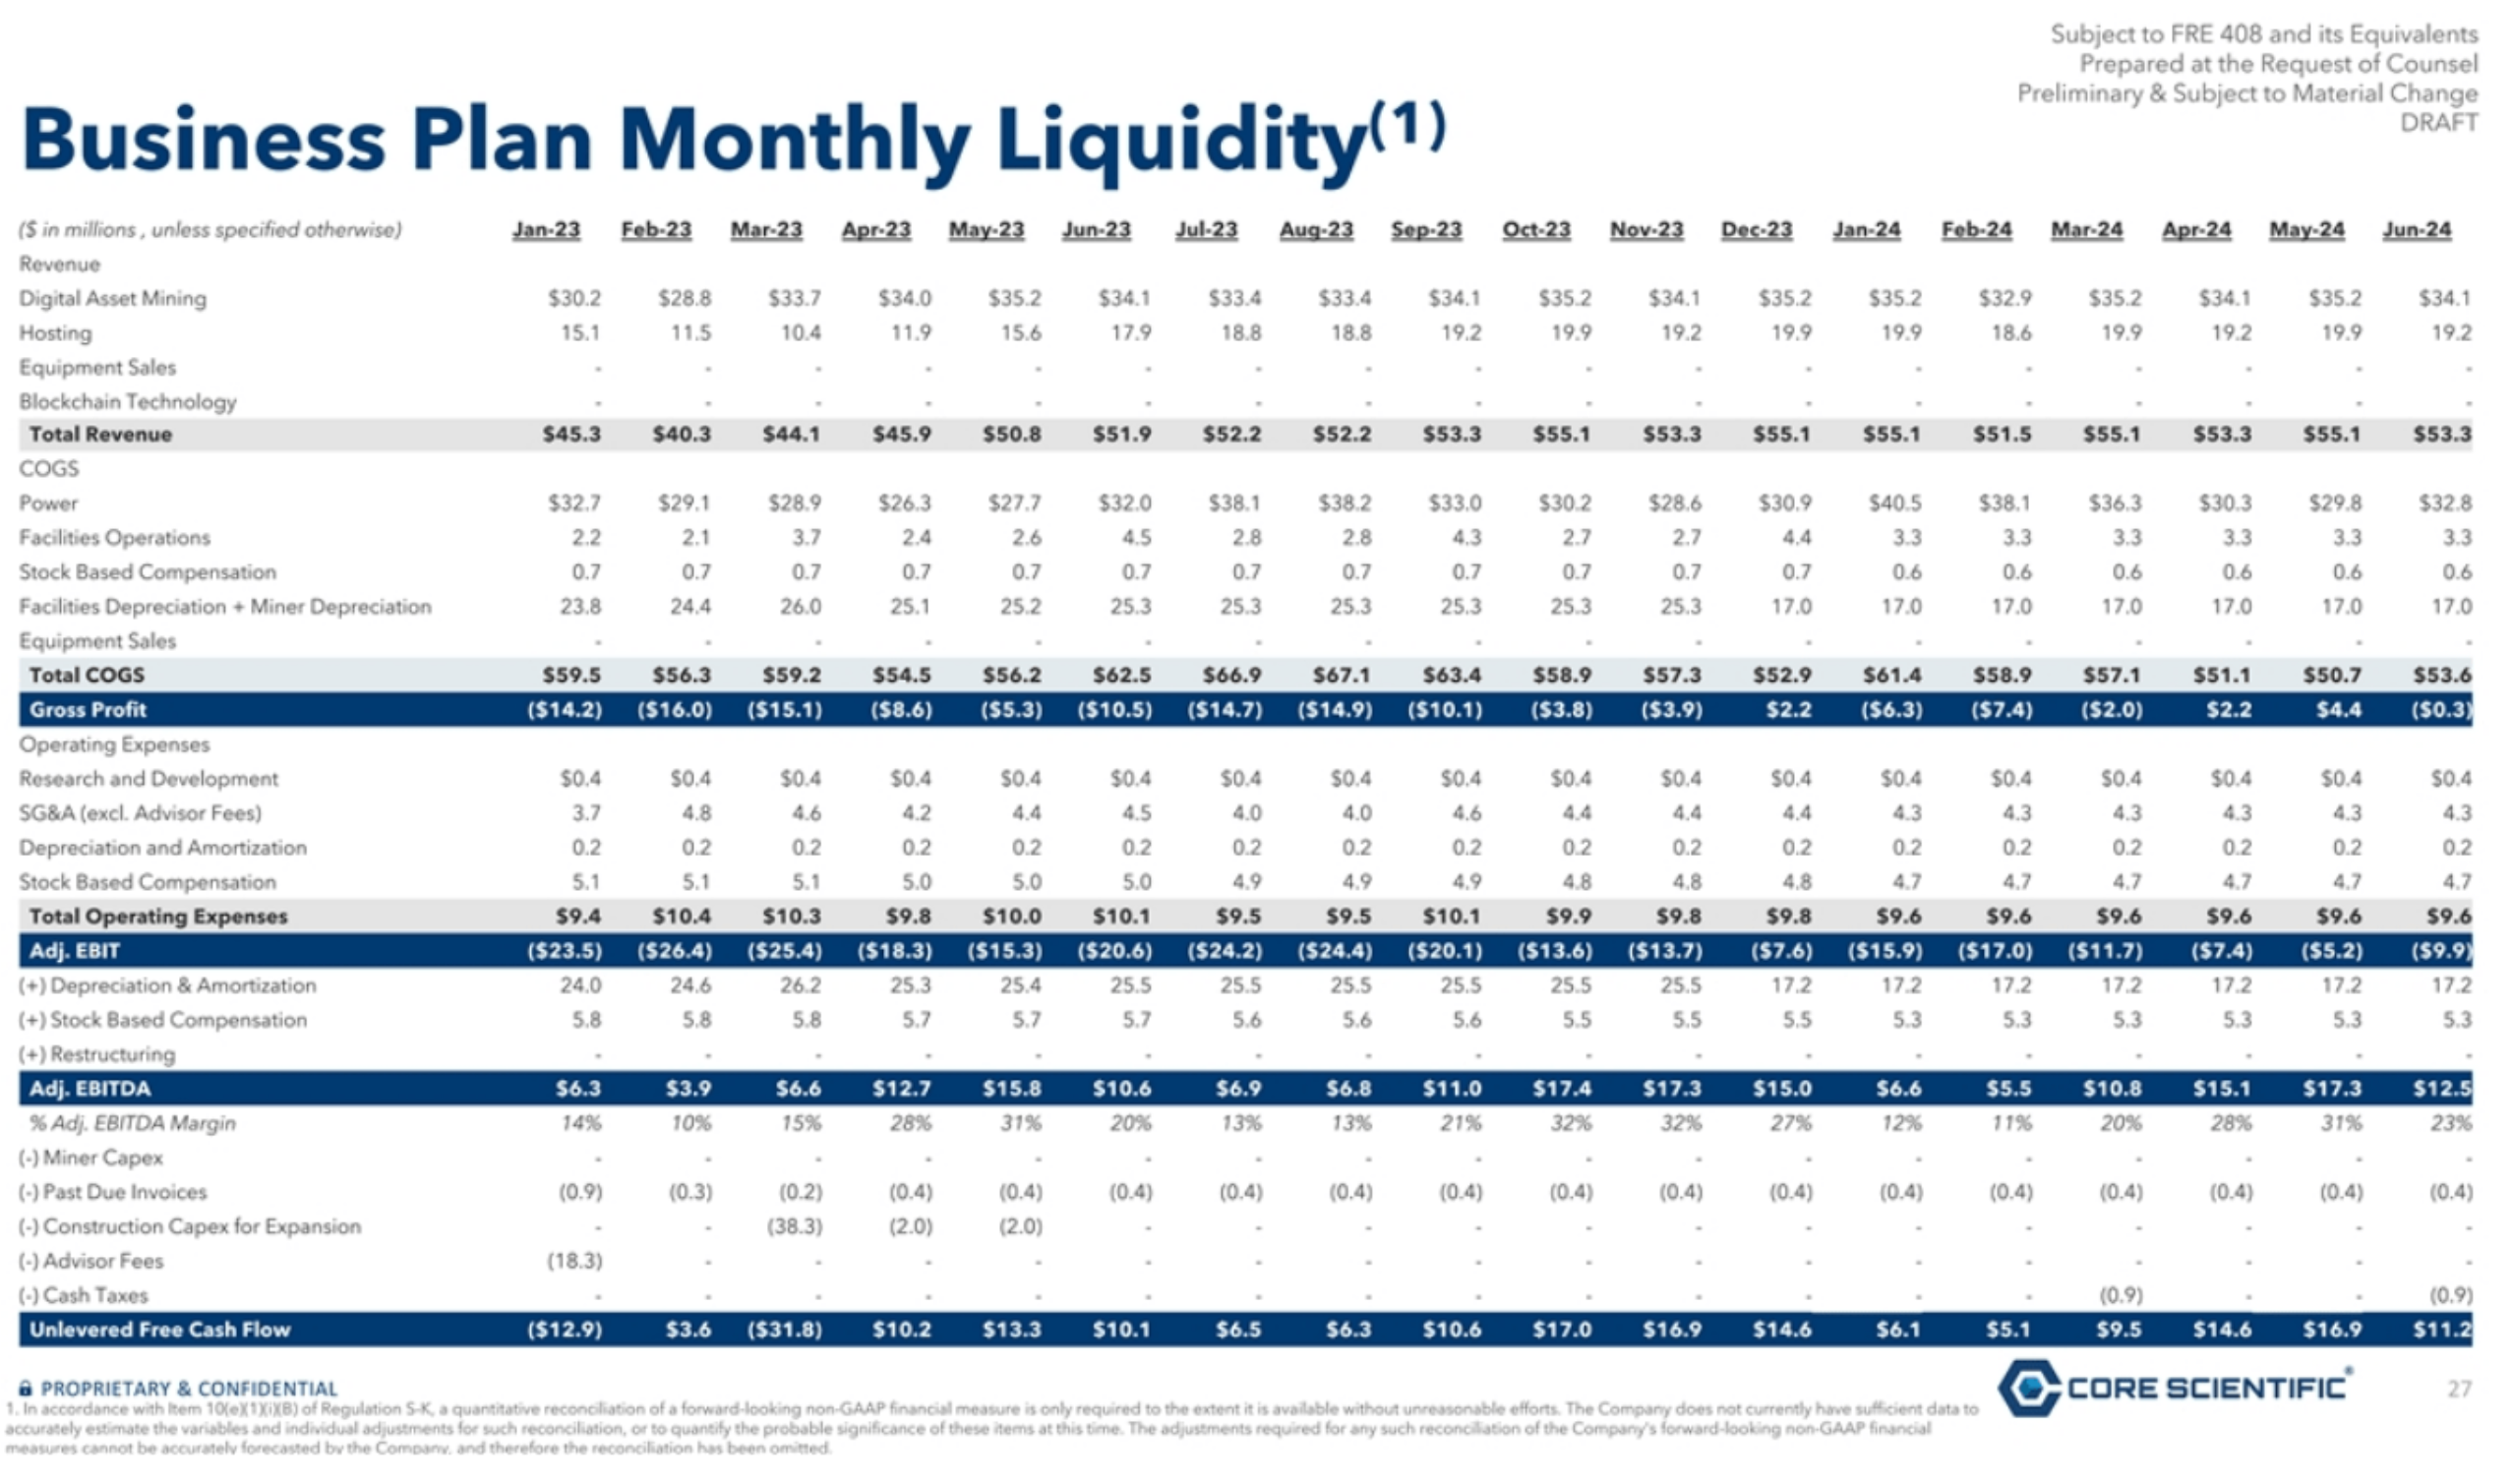
看 2023 年 Corz 的财务预测,主要关注 Gross Profit 毛利润,在 16500 美金的 BTC 币价下几乎在未来一年并不能产生利润积累的,该股票的交易价格很可能会非常接近于零,对于当前的股票持有者,根本看不到光明,当然建议 sell sell sell 永远不要回头看。
重组预估结果:
1、现有持股会被稀释:
可转换票据持有人将把其债务转换为重组公司的权益;一般无抵押债券持有人也将在重组公司中获得普通股和认股权证。即各种类型的债权人都会拥有重组公司后的部分股权,那些当前持有 CORZ 流通股现有股东,股份占比也会被大大稀释,股票肯定是不能碰的。
2、营收持平,熬到牛市:
重组后,Core Scientific 不再出售任何资产,实际债务也不会很多,如果 BTC 能保持在当前 16500 美金则营收刚好满足其日常运作,可能能熬到牛市来临,但受制于 BTC 价格波动,生死有命富贵在天。
加入雪球社区,投资不迷路!
币 coin、合约帝:飞猪 snowball
一起加入 DC 大家庭:
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
来源链接