' Blockchain & Money ' 24. Conclusion

David Chaum
美国密码学家
David Chaum(大卫·乔姆)是区块链技术中重要密码学理论和算法的奠基者,是全球第一个电子货币 eCash 的缔造者,是著名的“赛博朋克 (Cyberpunk)”的精神领袖,是多方计算 (MPC) 技术专家,是隐私保护技术第一人。他是「国际密码协会」(IACR,International Association of Cryptological Research)的创办人。IACR 主办的三大会(美密会、欧密会、亚密会)是全球密码学的最高殿堂。
1983 年,David Chaum 提出了一种电子现金的形式,一种可以在个人之间安全转移的代币;这与现代的加密货币有惊人的相似之处。Chaum 开发了一个所谓的 "致盲公式",用于加密个人之间传递的信息。因此,"盲现金 "可以安全地在个人之间转移,带有真实性的签名,并且能够在没有可追溯性的情况下进行修改。几年后,Chaum 成立了 DigiCash 公司,将他的理念付诸实践,创造了一种名为 eCash 的加密电子货币。虽然 DigiCash 在 1998 年破产,但该公司提出的想法及其中公式和加密工具在后来数字货币的发展中发挥了重要作用。
关键主题
最后一节课,教授归纳总结了整个课程的重要概念和关键主题。让我们来回顾之前课程的知识点吧。我们将从以下几部分展开:
一、货币与账本 | |
二、中本聪的创新 | |
三、区块链技术的经济学 | |
四、金融行业的机会 |
五、加密金融 | |
六、公共政策框架 | |
七、总结和传承 |
此外,推荐阅读教授给 Coin Desk 写的文章,对本课程也有一个很好的总结。
货币与账本
货币
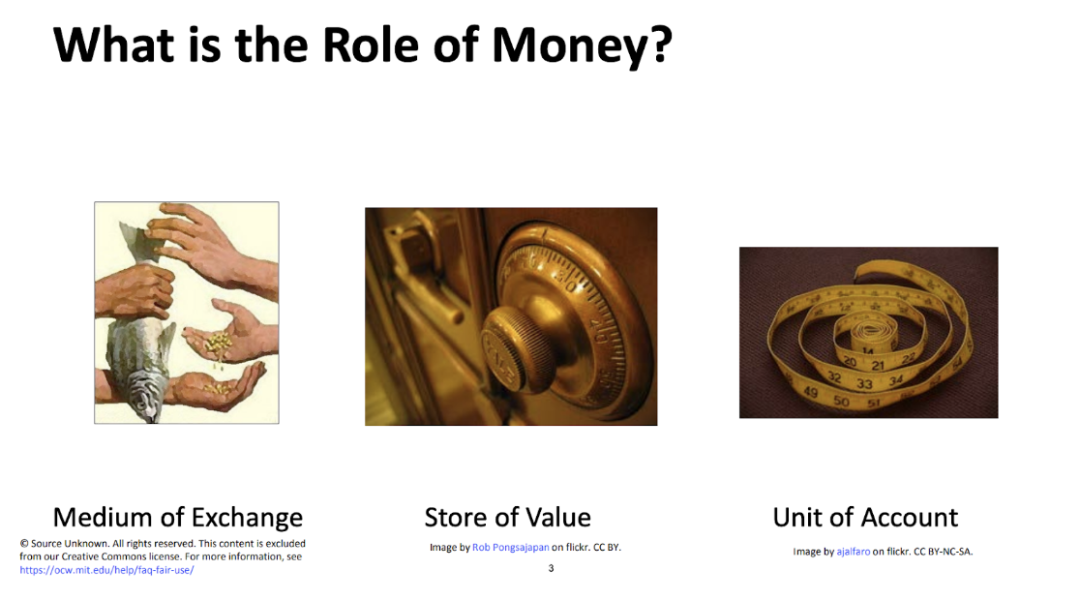
让我们回顾下第二集的内容,货币体现的是社会共识,它有三个主要特质:交换媒介、记账单位、价值储存。
好的货币特征如下:1)耐用 ;2)容易携带;3)容易分割;4)统一的、可替换的;5)可被接受的且是稳定的。
它们的稳定性源于它们很难被伪造。比特币是否具有以上货币属性呢?学生对这个问题展开了讨论。(课程已经接近尾声,对此你怎么看呢?)
👦学生 1:比特币没有价值储存的作用,因为它的价格波动太大了。
👧学生 2:比特币价值波动大是相较于兑换后美元来说的,而比特币本身就是比特币,不能否认它的价值储存的功能。
👩学生 3:没有一种货币是独立的,所有东西都是相对而言,是否满足这三大特性,取决于它的可靠性。以美元为例,它作为法定货币,作为交换媒介很通用,价值储存方面有中央银行的支持,并且是一个稳定的记账单位。反观比特币,背后没有银行支持,因此没有那么可靠,称不上具有价值储备的功能。
👨🎓最后教授总结道:关于货币的功能,需要从社会经济的角度进行思考( 社会建构层面)。就算是中央银行,能给予强大可靠的支持,也是从社会意义上来说的。某种程度上,比特币确实拥有这三个功能属性,它只是没有被广泛接受罢了。它很少被用作记账单位,但在首次代币发行的时候,有时也会被用作记账单位的。一般来说,它不被用作交换媒介,但是,某些人确实将比特币用于支付(像一些软件开发人员的薪资)。尽管比特币价格没那么稳定,但它实质上仍有存储价值的功能,且得到越来越多人的认可。
账本
紧接着,教授讨论了另一个重要的东西 ---- 账本。对社会来说,记录各种经济交易或记录社区成员之间的财务关系是非常基本的,无论是在一个小村庄,还是从村庄中发展出来的社会。账本记录经济活动(交易)和财务关系(债务),如损益表和资产负债表。最早的账本出现在公元前 3000 年,在乌鲁克出土的楔形文字泥版就有计算经济的账本,为神职人员记下的收据、交易数量和财产数量。
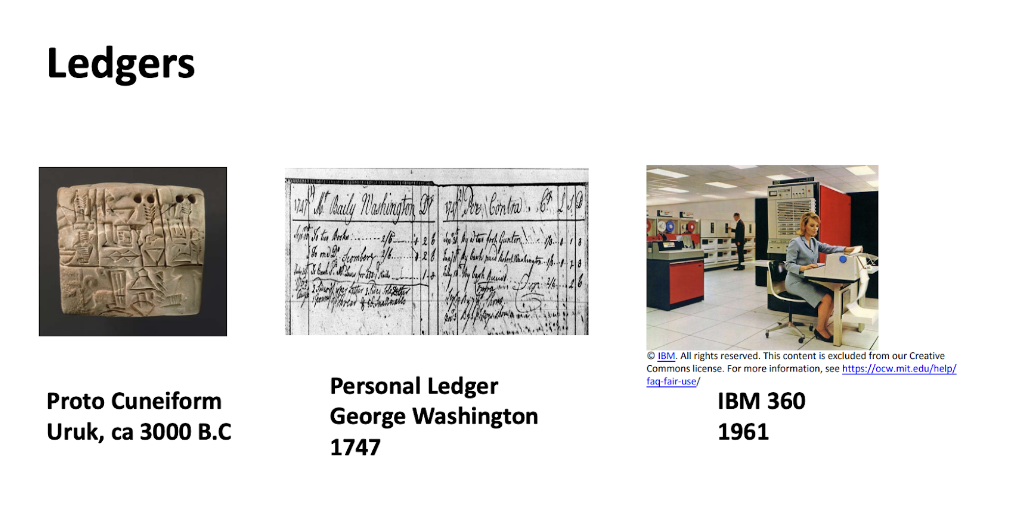
账本主要有三种类型:
1)交易账本和余额账本
如乔治 - 华盛顿的账本就是一个交易账本,只是记录了一份销售和流动的清单,而当前银行系统是余额账本,在账本中修改和记录钱的变化。区块链也是一个有账本功能的数据库,某种程度上具有货币的属性。你也会看到有些是余额账本(以太坊),有些是交易账本(比特币)。
2)总账和分账。
总账和分账的重要区分是层级。子账簿有更多的交易细节,资产净值被保存在总账簿中。这是银行系统和金融市场系统的核心。中央银行就像货币的总账,而每家商业银行(美国有 9000 家左右),本质上都是货币的分账,对于美联储的主账本或总账本没有控制权。
3)单项和复式。
复式由资产和负债两项组成,资产=负债 + 所有者权益。资本运作的结果是:如果资产多于负债,剩下的就是资本。因而在某种意义上,资本主义的核心是复式簿记。追溯到 1000 多年前,在 14 世纪意大利人真正把复式簿记写出来时,它便开始帮助欧洲走出黑暗时代。中世纪的商业文艺复兴,部分地是在复式簿记的支持下完成的。
而账本的本质是为维护信任。好账本的几个特征包括:
•不可篡改(一致性)
•加时间戳
•显示所有权
•准确的
•描述交易过程
•详细全面的
法定货币
法定货币,顾名思义,以法律作为支撑,用于支付、税收、债务。法定货币有三种形式,中央银行的票据、中央银行的储备和银行存款。法定货币,它是以社会共识为支撑的,价值来自拥有者相信这些货币能维持其购买力。社会人员聚在一起,通过议会,行政部门,以及法律规定,认定某货币可以流通作为法定货币,并且用于缴税。因此,法币有巨大的网络效应。
让我们回忆一下第二集提到的法币的六大内涵:
法定货币是社会和经济的共识。
法定货币代表了中央银行的负债。
法定货币依存于账本系统。
法定货币被接受用于纳税。
纸币和硬币是所有公共和私人债务的法定货币。
独特的税务处理。
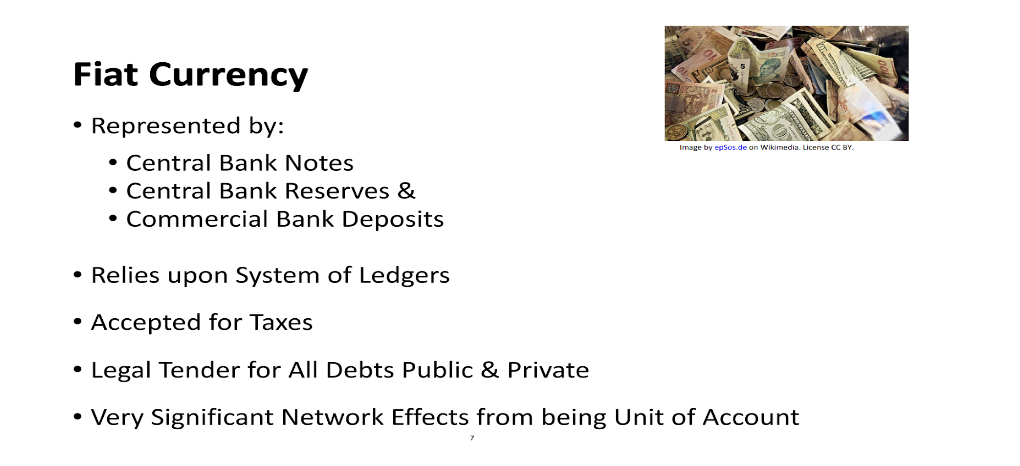
教授在 CoinDesk 的文章中这样写道,“The question I have for any new currency is, how does it compete with those incredible network effects?” 去看待任何新货币(token)的时候,一个值得思考的问题是它如何与法定货币强大的网络竞争。例如,Facebook 因其 20 亿的会员用户有着极强的网络效应。货币的网络效应指在于有多少人愿意接受它作为记账单位、交换媒介和价值储存的工具。越多人接受,则网络效应越加强大。通常,只有当货币持续贬值(例如大量印钞),或者说当人们不再相信它能很好地价值存储,才会失去这种网络效应。另一方面,法定货币有时会受到一些挑战,教授提到了欧元。欧元最终会成功吗?欧元最终会持续发挥作用吗?教授怀疑它是否能在未来几十年内发挥很好的作用,因为司法管辖区很多,却没有统一的财政账户,没有统一的经济体,也没有实现劳动力在欧元区的自由流动。
中本聪的创新
早期加密数字货币
中本聪有关的比特币的白皮书第一行是这么说的:一种完全点对点的电子货币,应当支持从一方直接到另一方的在线支付,而不需要通过第三方机构(金融中介)。可见其核心灵感就是去中心化。有趣的是,比特币并不是数字货币领域第一个吃螃蟹的人。加密货币在比特币之前就已存在,但直到 2009 年比特币问世几年后才引起公众注意。第一个加密货币是 eCash,由 DigiCash 公司在 1990 年开发。这个概念和公司是由密码学家 David Chaum 创建的。但是 DigiCash 仍然是非常集中的,它并不是完全点对点的。学期初谈到了好几个早期的尝试,它们都失败了,因为它们要么是集中式的,要么无法解决 “双花” 的问题。DigiCash (1989), Mondex (1993), CyberCash (1994), E-gold (1996),Hashcash (1997), BitGold (1998), B-Money (1998), Lucre (1999)
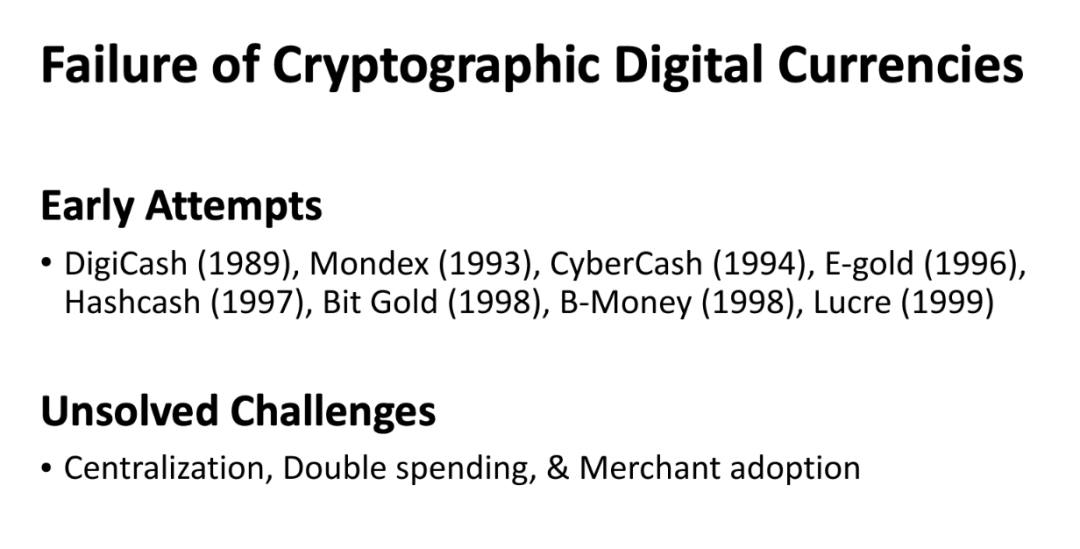
这些早期加密数字货币大多失败了。其原因主要有四点:
集中化,仍依赖某种形式的中央机构。如 DigiCash 和 David Chaum 的案例。
商家不买账。
双花问题(比特币解决的核心问题)。
共识。他们无法让商家就账本达成共识,所以采用的商家很少。
而中本聪在前人基础上巧妙的解决了这些问题。比特币是人类第一次从技术上保证了私有财产不可侵犯。
拓展链接
更多有关早期数字货币尝试的内容,可以参考这个链接:https://www.investopedia.com/tech/were-there-cryptocurrencies-bitcoin
区块链技术
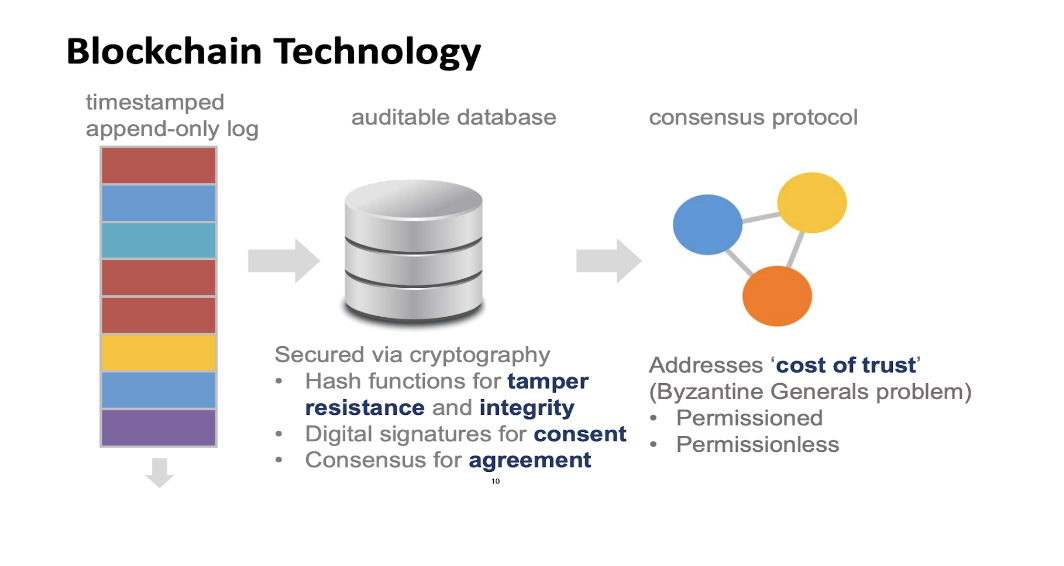
区块链技术是指通过去中心化的方式集体维护一个可审计且不可篡改的数据库的技术方案。该技术方案让参与系统中的任意多个节点,把一段时间系统内全部交易信息数据,通过密码学算法进行计算并打包到一个区块中(block),同时生成该区块的哈希,用于链接(chain)下个区块,同时还可以被校验其是否有效。系统所有参与节点来共同验证区块是否有效。
区块链技术的三大内容(课程主要介绍比特币背后的技术):
密码技术。(加密哈希函数、非对称密码学和数字签名)
共识机制。在本质上,这是所有数据系统设计的关键,谁能修改数据?(课程主要提到 POW,通过工作量证明达成共识)
账本或交易账本。(比特币的 UTXO 模型,即账本类型为交易账本,而非余额账本)
密码学
1. 什么是加密哈希函数?
哈希函数,是数据的指纹。是一个把任意长度的数据映射成固定长度数据的函数。它将任何大小的输入的 x 映射到一个固定大小的输出,称为“哈希”。
2. 什么是非对称加密?
古希腊卷筒式密码技术器和 ENIGMA 加密机使用的是对称密码学,因为加解密使用同一把钥匙。对称加密主要原理是置换。在 20 世纪 70 年代,一些优秀的技术专家提出使加密和解密密钥不一样的想法,以防对手可以偷走钥匙。从本质上讲,公钥和私钥是具有某种数学关系的钥匙对,我们只需要知道的是公钥和私钥是配对使用的,这一对密钥有天然的数学联系 (RSA 算法)。非对称加密还叫公钥加密。
你挑选一个 0 到 2^256 之间的随机数,作为你的私钥(一定要私密保存),而公钥直接从私钥中推导出来。可以把公钥看成是私钥的一个单向函数。因此,给定一个公钥是无法恢复出私钥的。在比特币中,使用的是椭圆曲线加密 (Elliptic Curves Cryptography) 算法( y^2 = x^3 + 7),而不是使用 RSA 算法。这些是出于安全性的考虑。
3. 数字签名及验证
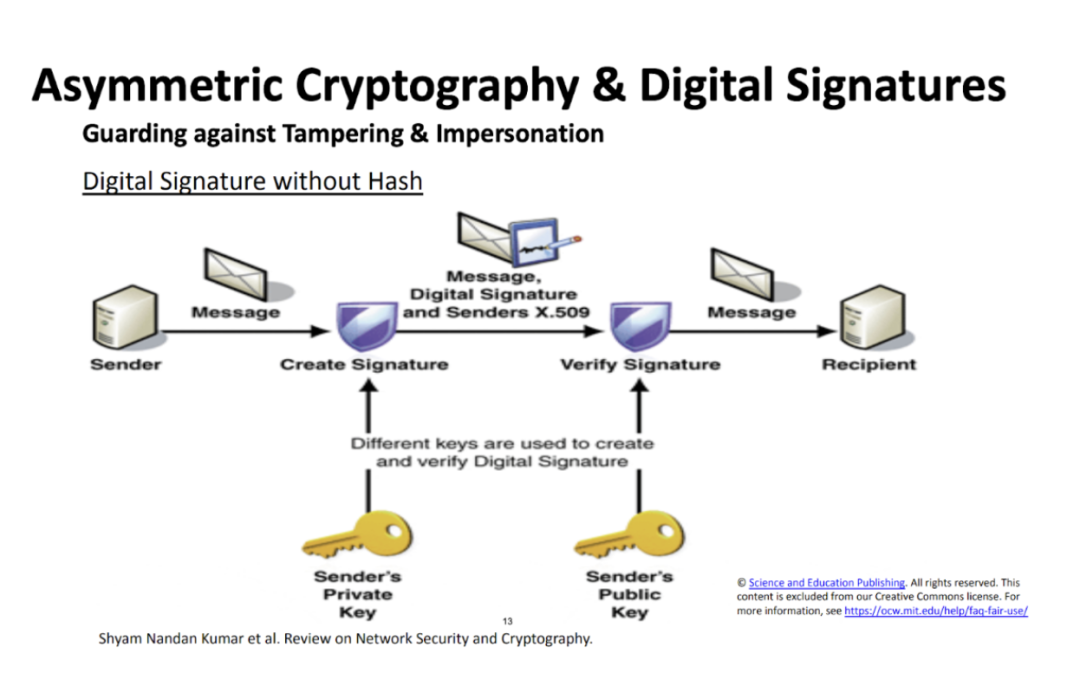
公钥与私钥是一对,如果用公钥对数据进行加密,只有用对应的私钥才能解密,从而获取对应的明文;如果用私钥对数据进行签名,那么只有用对应的公钥才能验证签名,验证信息的发出者是私钥持有者。基于哈希函数,和非对称加密技术, 我们可以产生数字签名。
过程如下:
从随机数生成密钥对:公钥和私钥。
签名:用明文摘要(即哈希处理后的明文信息)和私钥创建数字签名,并将明文摘要和数字签名发送给验证方。
验证 :用发送者的公钥来解密数字签名得到解密后的摘要信息,比较两个数字摘要是否相同。
教授在课上提到,你可能甚至不需要记住很多关于这门课的内容。但你一定要知道有一个叫做私钥和公钥的东西。
4. Proof-of-work
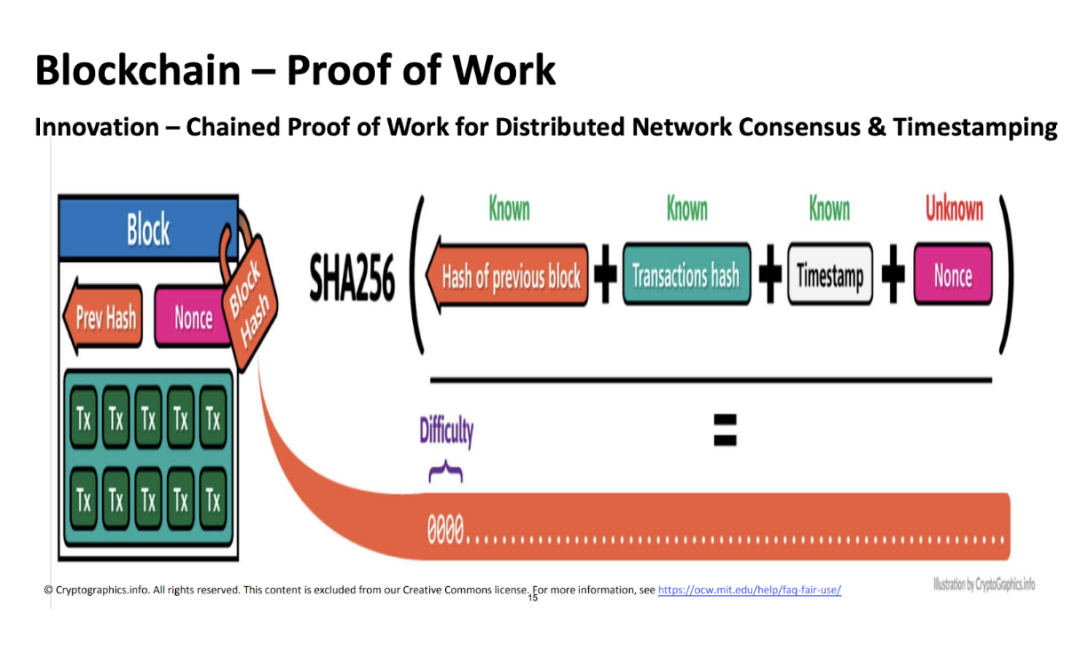
比特币的共识算法采用的 POW,而这部分的创新是来自于 Adam Back。1997 年 3 月,Adam Back 发表了一篇主题为《A partial hash collision based postage scheme》的论文,其中向人们介绍了 Hashcash,并且使用一种叫工作量证明(proof of work)的技术来防止垃圾邮件的机制。它生成困难,但它可以被简单地验证。整个 Proof of work 的核心是你的电脑尝试寻找一个随机数,跟交易信息一起哈希,直到找到前置多少个 0(2018 上课那会儿是 18 个)的结果。
中本聪所做的,是在经过 20 或 30 次失败的尝试后,将这些技术组合在一起,以产生一个数字的、非中心的货币。并且以上技术就是保证数据库(账本)的不可篡改性;
智能合约
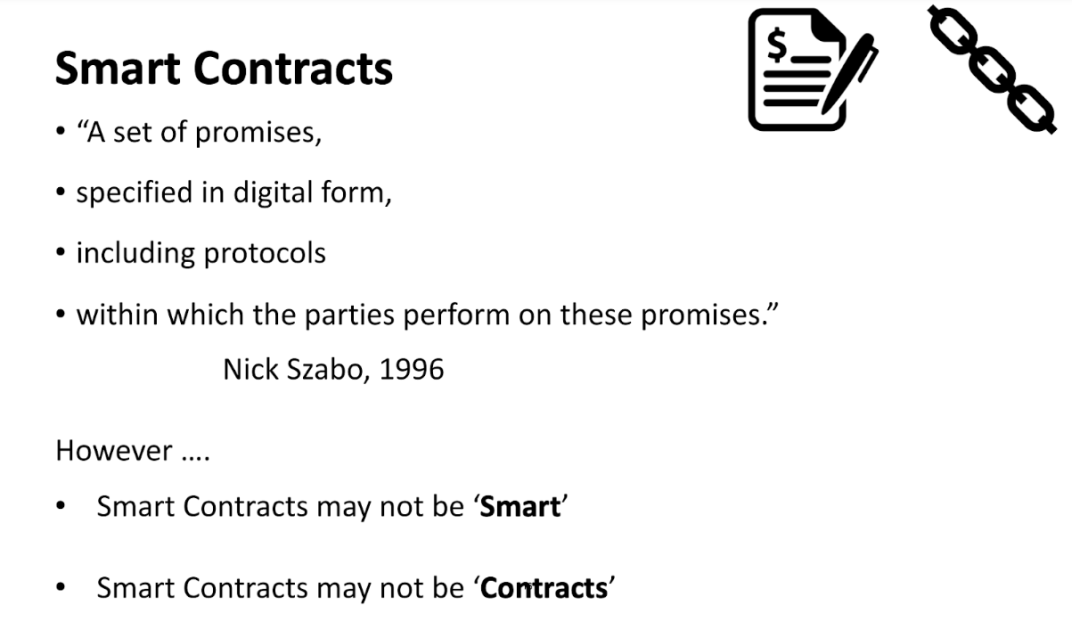
紧接着教授讲解了智能合约。让我们简单回顾下第三集的内容。智能合约概念由 nick Szabo 博士于 1996 年提出。
他定义智能合约应该有以下四个特点:
1、一组承诺
2、以数字形式指定(译注:并非纸质)
3、包含协定
4、合约涉及到的人员履行承诺
关于智能合约,有以下两点需要注意:
1、智能合约并不“智能”。智能合约中的智能并不是像 AI 与机器学习一样的智能,而是代表了合约会机械性地执行规定好的算法。
2、智能合约并不算“合约”。
回顾一下 Larry 教授的观点:
合约的定义,是通过承诺或行为,来换取承诺或行为。这样的情况下,合约共有四种可能性:承诺换取承诺(我花五元让你明天唱首歌)、承诺换取行为(我花五元让你现在唱首歌)、行为换取承诺、行为换取行为。合约中其实也隐含了一些条款,比如:这瓶可乐你喝了不会直接生病。这样的隐含条款就是由售货机所在国家的食品安全法等法律条款而存在的。食品安全法等法律条款对合约是有监督作用的。因此我们通常所说的合约,由以下三方组成:承诺者、被承诺者、监督者(state)。监督者可能会关心合约的类型、合约的作用效果、合约的条款、合约的税收。
智能合约的本质:
合约的存在,不是为了避免风险,而是合理分配风险。但是风险的分配,必须在一定前提下才有效。这个前提就是:必须要存在一个处理违约的机制。通常这个机制,是整个司法系统。在落后的第三世界国家,司法系统的不完备导致无法保证违约的有效处理,我们可以使用区块链作为一种司法系统,用来监督合约的执行。同时,区块链利于控制合约的成本。智能合约的成本主要包含两部分:一是系统搭建的费用(搭建一个区块链的成本,远比搭建一个司法系统的成本低),二是合约执行时产生的成本(没有人力参与的情况下,智能合约的执行成本低很多)。而以太坊实现了智能合约,也是人类第一次真正将“代码即法律”这种观念落地。
区块链技术的经济学
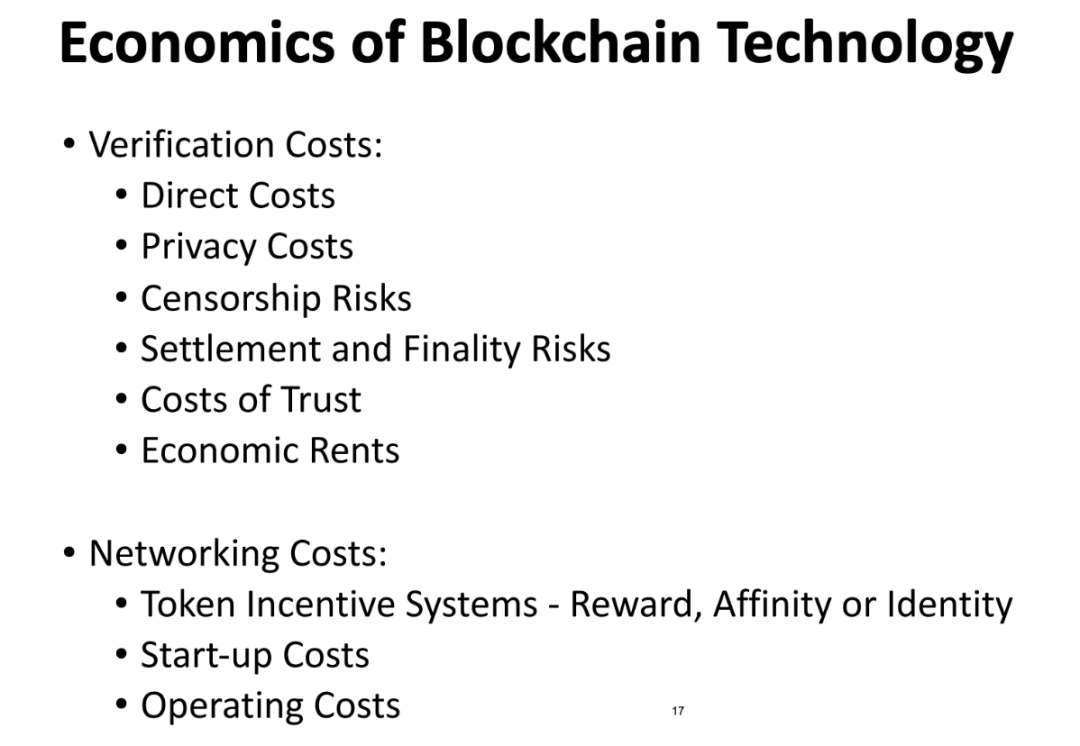
教授接下来讨论了区块链技术的经济学,提到了两个重要概念,验证成本和网络成本。我们也简单回顾下 11 集的内容。
验证成本
区块链是一个直接降低验证成本的重要手段。这也是中本聪主要的创新点。
验证成本由以下六点构成:
直接成本(直接节省的成本,包括对账成本、记录成本等)
隐私和数据泄露成本(比如被人肉、网络暴力等因为隐私泄露带来的损失)
审查风险 (区块链抗审查)
结算(即时结算和延迟结算)
信任成本(相信代码和共识机制 vs 相信中心的第三方)
经济寻租 (权威机构 / 垄断组织获得更多的收益)
网络成本
网络成本指经济网络的启动、运营和扩展的成本。降低网络成本可以提高网络本身的处理速度。同时适当的制度(激励机制)会很好地减少网络成本。区块链可以实现产权在网络上的流通价值。而 token 既是一种众筹手段也是一种网络激励机制。
如何评估区块链用例
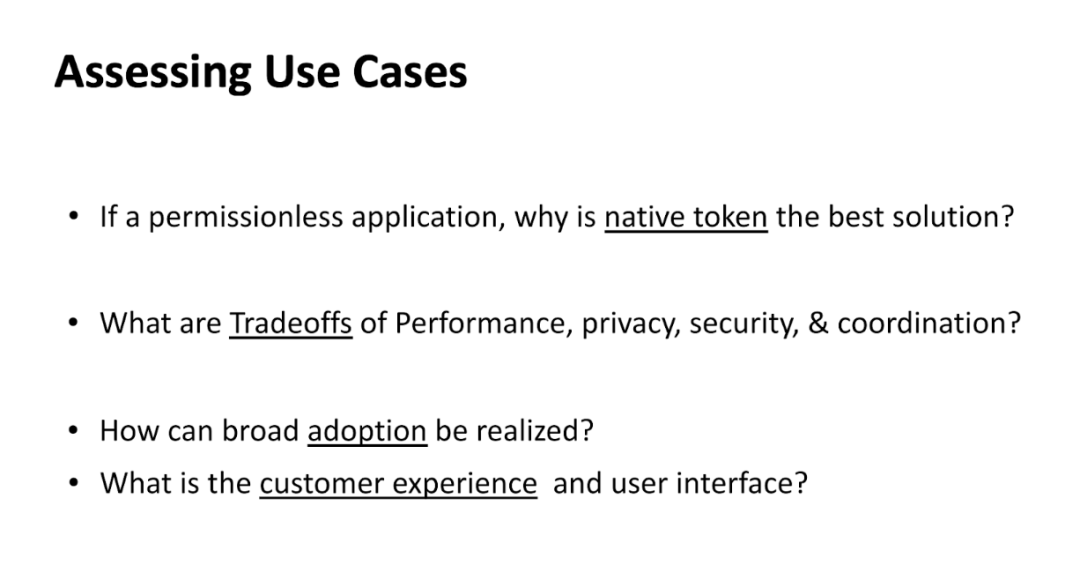
教授建议开发区块链系统前要思考以下几个问题:
用区块链的好处是什么?你的价值主张是什么?
真正要降低的验证成本和网络成本是什么?如何在规模、性能、隐私等等之间做好权衡?
竞争对手在做什么(如果没人用区块链方案,那现有竞争对手是如何使用传统数据库的)?
如果你是一个风险投资家在做区块链投资,项目方不能真正告诉你为什么需要多个利益相关者来写入账本,以及他们写的数据是什么,那我建议你投资别的标的;另外,教授提醒如果你做 ICO 投资,只是早期种子轮投资的话,或许有人会给你“接盘”。但是大多数风险投资家——投资期限是 3 到 6 年,很难指望有人会帮你摆脱困境。
👨课程有个同学问:有很多产品或服务的例子显然不是最好的解决方案,但却占领了一定的市场份额,甚至可以说占了主导地位。所以我很好奇我们应该做最好的解决方案吗?
👨🎓教授回答:你只需要思考你的方案是否可以更便宜,更快或者更好。可能并不是最好的方案,但是它如果能在更便宜,更好或者更快中占到一点,那可能就会成功了。
另外教授问到:在公链应用中,原生 token 是否是一个最优方案?
学生们的意见褒贬不一,但是教授最后补充了一点:token 可以有效地帮助项目方启动一个网络,但是如何去挑战当前有着卓越网络效应的法币系统,尤其项目中后期实际功能应用阶段,项目方会考虑吸引更多用户进来,会考虑在系统中支持法币。这也是商业模式的挑战。
区块链应用当前的问题
区块链发展到今天,依然存在着众多技术上的挑战,包括性能、隐私安全、互操作性、集体治理、商业用例以及监管方面的问题。教授认为在未来的三到七年里,区块链应用会在性能,隐私,安全等方面的取得大的发展以及做一些取舍和权衡。
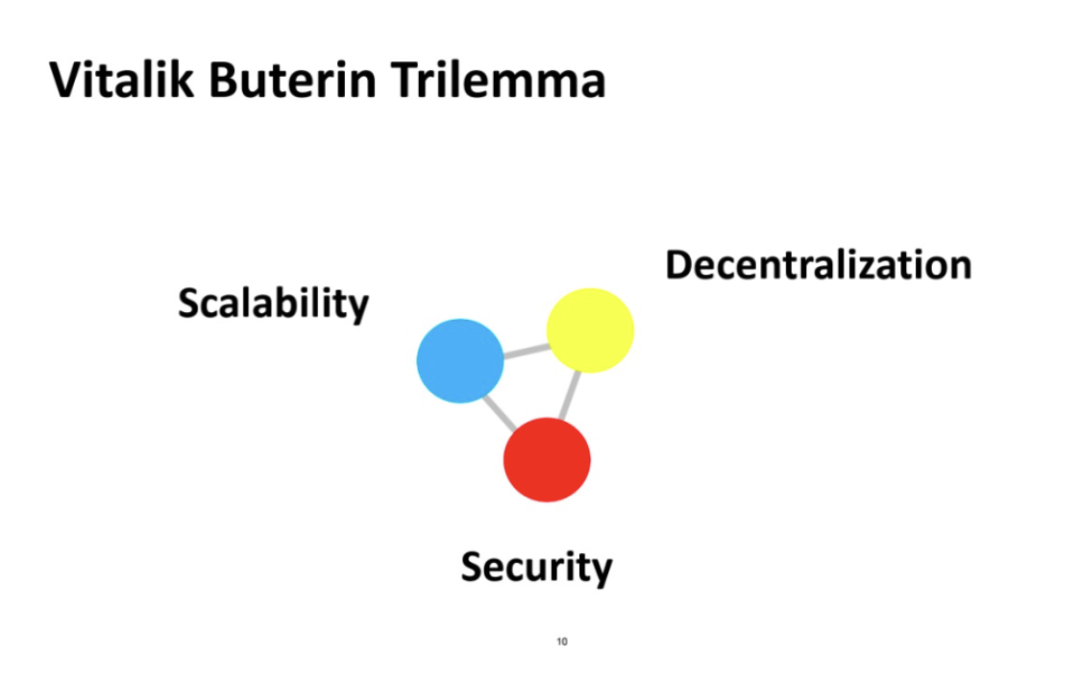
让我们回顾下区块链的不可能三角:去中心化,安全性,可扩展性三者不可兼得。
关于可扩展性、效率和隐私挑战等问题的解决方案依然处于早期探索阶段,但一些可能的解决方案正在实施,包括侧链、layer2、另类的共识协议和零知识证明等技术。今天看来这些技术方向确实都取得了长足的进步。
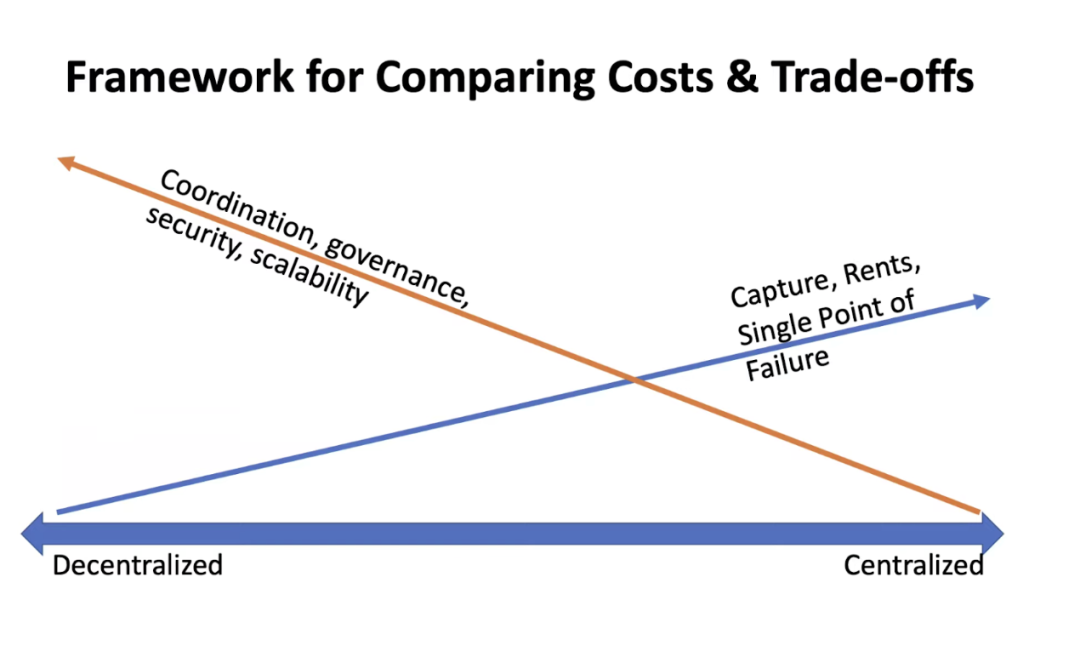
教授接着讨论了比较成本的框架分析,让我们了解怎么在有许可和无需许可系统中抉择取舍。中心化系统成本较低,但是随着中心化程度的加剧,会产生更多的经济租金成本以及单点故障。而去中心化带来的最大成本是协调,以及很多集体行动的问题。而你所知道的大部分区块链都会面临集体行动问题,当然还有隐私和可扩展性的成本。当时(2018 年),金融行业几乎都倾向于联盟链(需要获得许可才能成为节点)。太多的协调、治理、安全、隐私和可扩展性的成本是他们不想看到的,他们需要一个高效的,可管理的系统。教授认为随着时间的推移,橙色的线斜率会下降,因为协调和可扩展性问题的治理成本会逐渐降低,我们也会更倾向于去中心化。
最后,让我们回顾一下“集体行动困境”,它的意思是在理性人的前提下,个人行为会按照自利的规则行为行动,而不会朝着集体利益最大化的方向发展。如果能有一种制度设计使个体追求个人利益的行为,正好与企业实现集体价值最大化的目标相吻合,才能有效地解决个人利益与集体利益之间的矛盾冲突,使个体行为符合企业价值的最大化目标。如何才能实现这种机制,在传统博弈论中,需要三个条件:
在团体中实行额外奖惩制度。
信息对称条件。信息隔离下,人们倾向于以最大恶意揣测他人,信息对称就是大家互相告知对方的选择,为达到最优状态建立信任合作的基础。
重复博弈条件(延长博弈链)。当博弈链足够长时,参加博弈的人互相采取合作策略的可能性就会增加。
最后教授提出一个重要问题:在一个去中心化网络中,一个重要的挑战就是谁有经济利益会去一个真正的去中心化网络资助软件开发和持续升级。比特币已经得到了支持,有一个优秀 Bitcoin Core 开发团队在维护,他们持续开发的原因部分是因为他们相信比特币,部分原因是得到一些机构如麻省理工学院的资助。但是其他场景,如 Uber 其实可以成为一个完全的去中心化网络,并且司机可能会获取更多,但是谁会进行持续的软件更新,有什么激励呢,这里会有一个关键的权衡!
金融行业的机会
基础概念
金融的本质就是分配金钱(社会资源)和风险 ,分配的基础是资产的定价,通过价格机制,金融资源就能以市场的方式实现效率分配。
金融机构的主要作用:
投资(价值储存)
贷款(价值借贷),这两点是金融机构基本功能,主要指集中社会闲置资金,投放给资金需求者。
风险的转移,比如借短贷长(maturity transformation),利用时间风险产生利润;以及通过订立保险合同,将被保人风险转移给保险公司。
对金融资产和负债的专业建议
金融市场分为一级市场和二级市场:
一级市场(Primary Market)是筹集资金的公司或政府机构将其新发行的股票和债券等证券销售给最初购买者的金融市场。
二级市场(Secondary Market)即证券交易市场也称证券流通市场、次级市场,是指对已经发行的证券进行买卖,转让和流通的市场。
金融它依赖于账本和信任,并且一直与科技共生。
当前金融行业的问题与机遇
当前的金融行业存在的问题:
遗留的古老系统维护和难以迁移升级;
经济租金 。金融部分成本占美国 GDP7.5%(其中有大量的经济租金),支付系统成本占全球成本的 0.5-1%;如果利用区块链技术可以更高效的产生利润,就可以作为一个破坏性的技术带来巨大变革;
中心化集中的风险;
降低基础设施成本和处理交易对手风险;
系统的不稳定和危机反复出现;
普惠金融(Alipay and M-Pesa)。
传统金融业催生了大量的高成本、低效率、单点故障的中介机构,包括托管机构、第三方支付平台、公证人、银行、交易所等。教授认为区块链在金融领域有很多机会,当然金融科技不仅仅是区块链,还有人工智能,机器学习,云计算技术等。
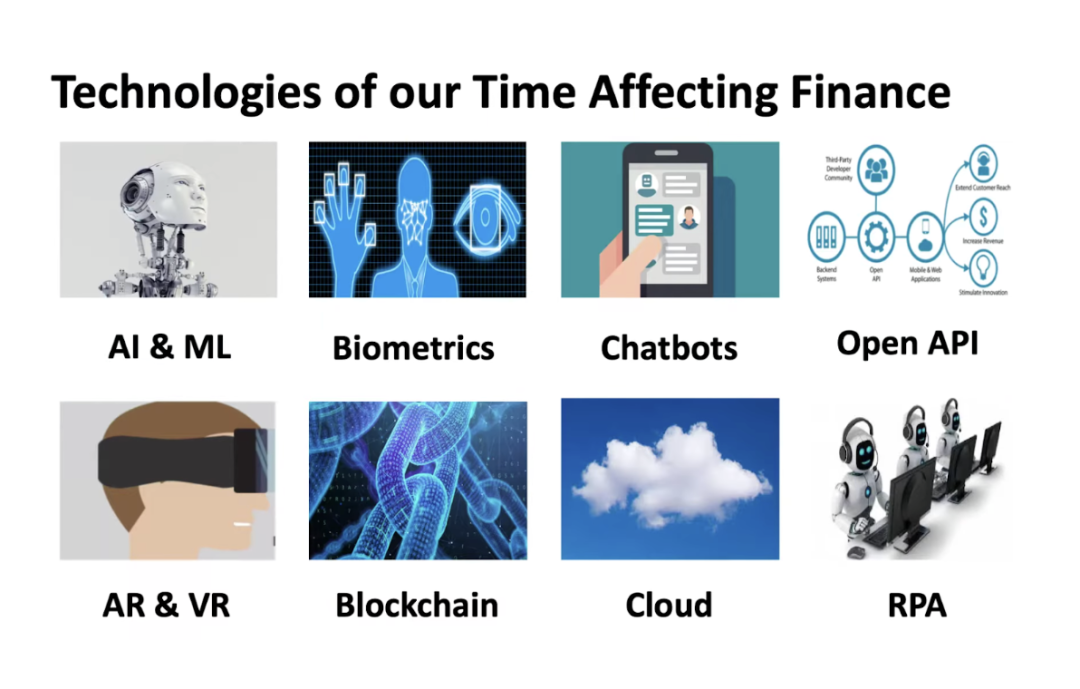
金融行业使用区块链技术的问题与机遇
紧接着教授讲解了金融行业应用区块链碰到的问题:
性能 可扩展性,效率
隐私和安全
跨链互操作性
治理
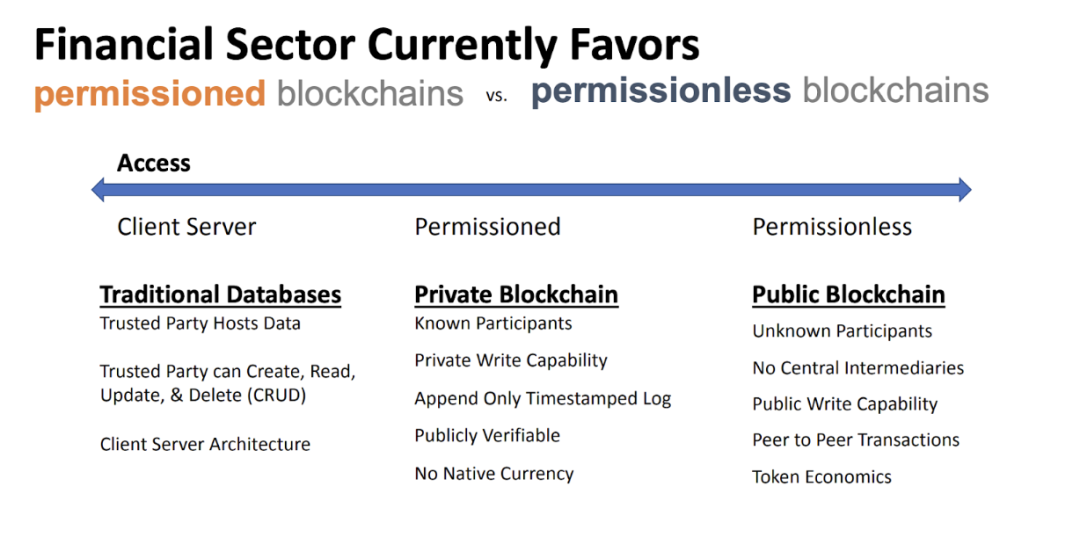
为此,有三种方案可供金融机构选择:
传统数据库
联盟链
公链
教授提到,出于性能和隐私的需求的问题,新加坡和加拿大大多数交易金融和支付机构以及央行都从以太坊迁移到 Hyperledger, 目前(2018)金融还只是在第二阶段(即联盟链阶段),但是从当前看来,越来越多的机构会在公链上尝试,迈向第三阶段。
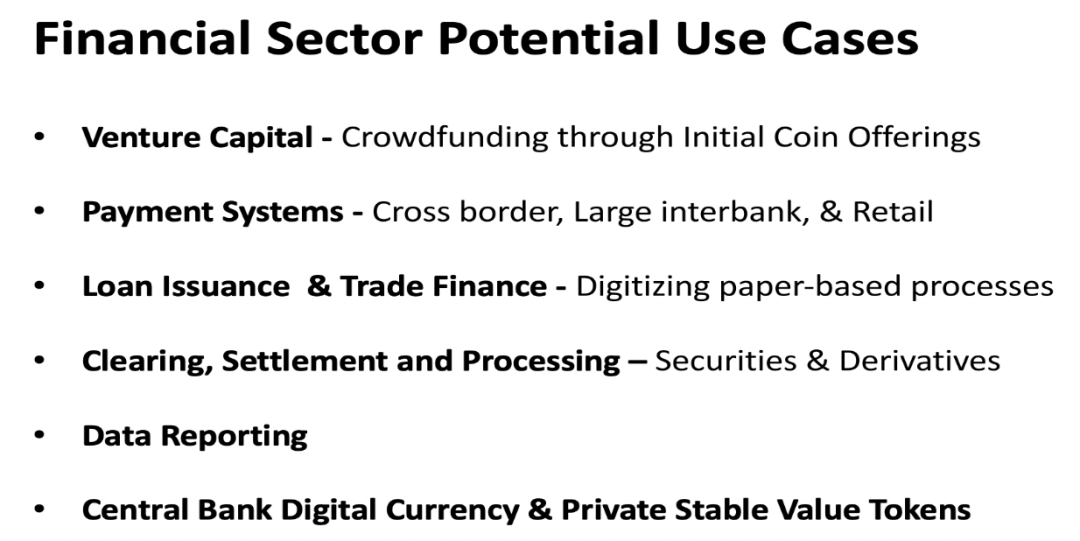
金融行业的潜在应用场景:
风险投资
支付系统
清结算系统
CBDC 以及稳定币
非金融潜在用户场景
供应链金融
数字 ID
资产和财产登记
物联网
电子病历
加密金融
最后教授总结加密金融还是一个巨大的市场,越来越多的传统企业押注加密金融。CME(芝加哥商品交易所)和 CBOE(芝加哥期权交易所)在 2017 年 12 月开始交易比特币期货。纳斯达克和洲际交易所那时就着手调研提供加密货币或加密货币衍生品的交易。资产管理公司 Fidelity (富达)已加入提供加密货币交易和托管服务。2021 年,投资银行 Goldman Sachs (高盛)向 SEC 申请推出 Defi 和区块链股票 ETF 。
ICO
ICO 有以下特点:
ICO 发行方的收入用于建设网络
购买者期望代币升值获得利润
代币在具备提供实际服务能力之前发行
集中式代币开发,代码开源
发起人给自己预分配代币
代币是可替换和可转让的
通过预设的 "代币经济” 使代币具备稀缺性
目前区块链最大的应用还是 ICO, 200-300 亿美元规模(2018),2018 年那时,所有的 ICO 项目中,1.4%--1.37% 的 ICO 项目推出了功能完备的产品;1.7% 的 ICO 只是开源了它们的代码,没有推出成型的产品;4.77% – 5.79% 的项目还处于 alpha 或是 beta 状态。剩余的 76.15% 项目还停留在想法上,甚至没有进入编码状态。
我们谈论 ICO,最重要的是,它们是融资工具。教授认为金钱是一种社会建构,并且也相信以后会有一种去中心化货币的社会建构存在,但是对于一个封闭,生态受限,并且只用于特定功能系统的 Token(如文件存储),那它的经济意义在哪儿。
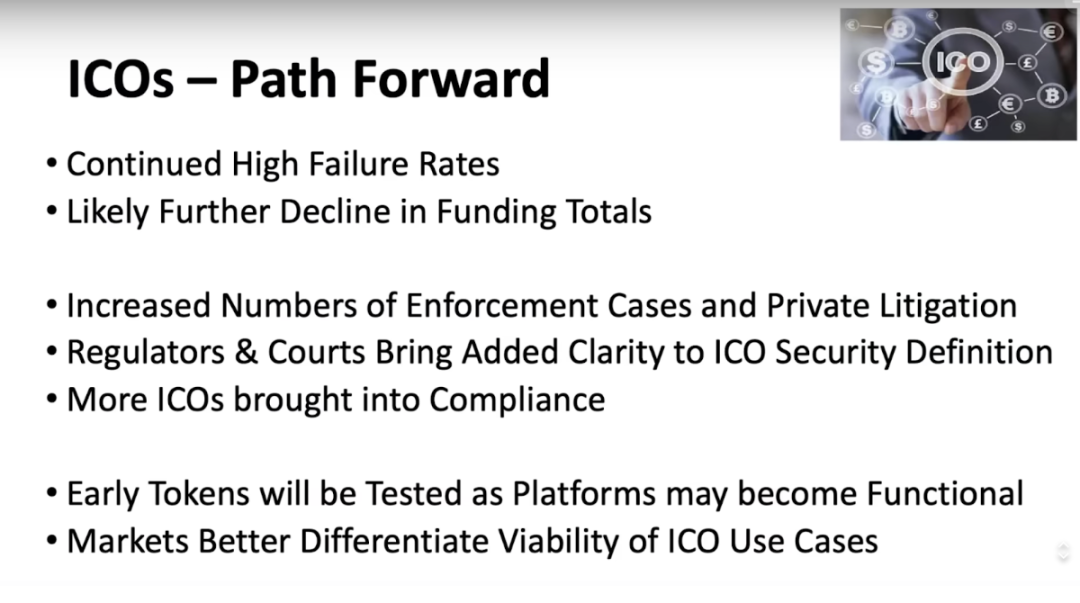
教授最后讨论了 ICO 的未来:
持续的高失败率;
资金筹集总量将会下降;
更大的执法力度 – 监管机构将会执行越来越多的监管、诉讼。同时私人诉讼 ICO 的案件将会增加;
对投资人的保护更加明确清晰 – 监管机构的持续监管,以及对 ICO 安全分析课程的推出,将使得在 ICO 市场上,投资人遭受的风险进一步降低;
更多的 ICO 将被纳入合规范围 – 未来发行的 ICO 需要在 SEC 进行注册。已经发行的 ICO 如果符合 SEC 监管要求,也需要在 SEC 补充注册。
中心化交易所
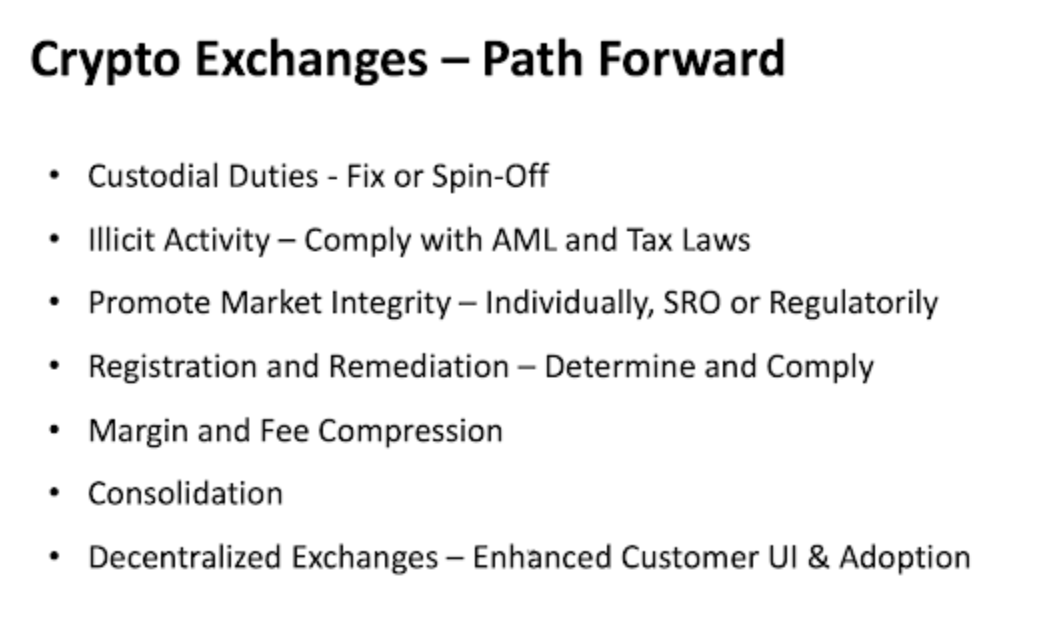
教授谈到中心化交易所,认为这是去中心化世界里的中心化讽刺,目前 95% 的真实交易发生在中心化交易所(2018 年)。而这些中心化交易所没有监管, 还充当用户的交易对手方,他们可以轻易抢跑和价格操纵,他们跟伦敦证券交易所或纽约证券交易所的差别是,他们不仅匹配订单,还是对手方和托管人。总的来说,2018 年加密货币交易所有三千万的客户。而当前全球加密货币用户数已超两个亿。
教授讨论了加密交易所将走向何方? 认为有以下趋势:
托管权的问题。要么会固化下来或剥离出去,如可能都使用富达的托管方案。
遵守任何反洗钱法规。教授谈到一项研究表示,四分之一的交易所甚至没有任何 AML。认为两年后会大幅下降。
利润将会压缩,而且认为两三年后不会有 200 家交易所。行业会进行合并,或许在某个时间点,会只有 5 到 10 个相关交易所。
去中心化交易所 。改进交互设计,加强用户体验,将会大大提升市场占有率。
公共政策框架
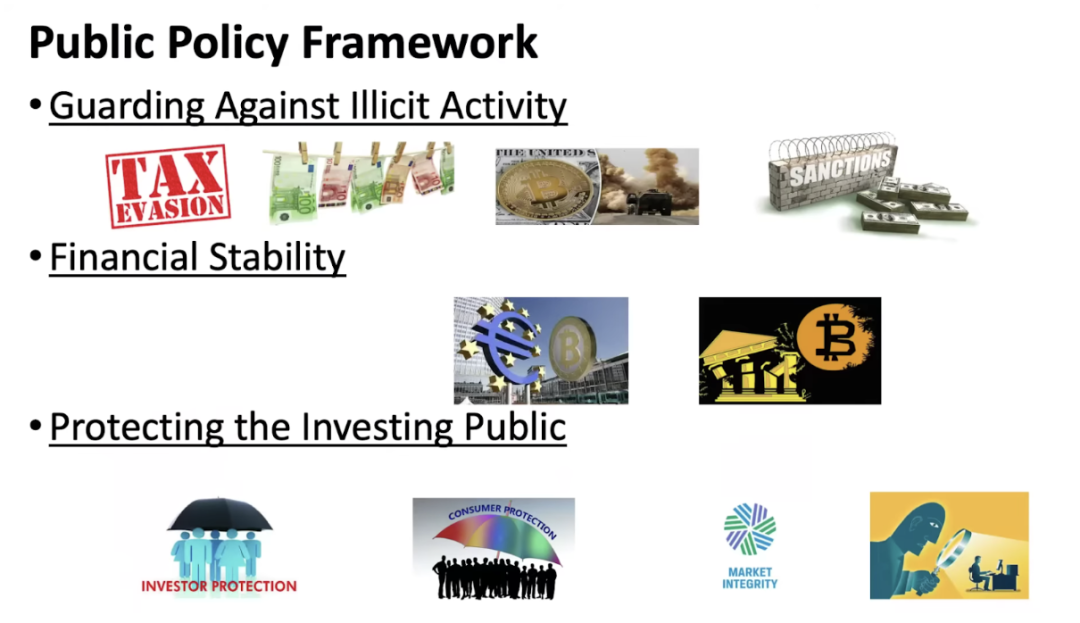
最后教授谈到了公共政策框架,主要目标是三个:防范非法活动,金融稳定,保护投资大众。
区块链要进一步发展,就必须嵌入监管体系和政策体系中。一方面,通过这种方式,投资者可以受到政策的照顾并得到保护,由此建立对市场的信心。另一方面,对于已经进入市场的参与者而言,监管在一定程度上可以提高准入门槛,作为 “先发者” 便有望获得“特许经营权”,收取经济租金,赚得更多收益。
教授对此的总体想法是任何新技术,如果它发展到整个经济范围,都需要活动在公共政策框架内,当然社会也会适度地改变这些公共政策框架,但初衷是希望保护公众免受核心社会产品的伤害。铁路,电报,互联网出现的时候都经历过这样的过程。社会没有完全脱离的技术,无论我们通过政治,议会,行政和监管机构来构建什么样的社会结构,都没有把经济的大部分排除在外。
最后,教授说加密金融这个市场还很小,不足万亿美元,全球资本市场超过 300 万亿美元。但是加密金融得到了很多公众的关注。特别是,我们要防范非法活动。为防范基于区块链技术相关的非法活动,税务合规和银行保密法将成为两道重要防线。
税务合规方面,美国国税局于 2014 年发布了关于 "虚拟货币" (如比特币和其它加密资产)的使用指南:所有 “虚拟货币” 应被视为 “财产”,适用于财产交易的一般税收原则。纳税人必须将虚拟货币的合理市场价值纳入其报告的总收入中,并且计入出售时的任何收益或损失。
法律反面,需要通过货币传输法和银行保密法,要求加密货币交易所和数字钱包公司,遵守反洗钱(AML)、打击恐怖主义融资(CFT)和了解客户(KYC)法。根据银行保密法,任何人都必须在发生大笔交易时进行报告。
豪威测试和鸭子测试
最后对于普通投资大众,区块链投资前请记住以下两个概念:豪威测试和鸭子测试。
豪威测试:
让我们回忆一下,克莱顿主席将加密资产分为两个领域, 大宗商品性质的和证券性质的。像比特币这样的属于大宗商品性质,不会作为证券受到监管,但符合豪威测试 “投资合同” 的条件,会把它作为证券来监管。
一项交易是否符合“投资合同”的条件而被定义为证券,有四个参考原则:
金钱投资(The Investment of Money ):要求购买者通过现金作为对价形式,向项目发起方提供资金。
该投资是针对特定事业的(Common Enterprise ):旨在区分投资合同与一对一的私人合同。
投资人有收益预期(Expectation of Profit )
收益仅来自他人的努力(Efforts of Others ):要求项目发起方、组织方或者其他关联第三方进行了必要的管理努力,并且该投资者仅需付出指定的费用及成本,并不实际参与项目的运营和管理;项目发起方、组织方或者其他关联第三方的努力将关键性地影响事业的成功。
如果 “对特定事业进行了货币投资,并从他人的努力中获得合理预期的利润” ,则存在投资合同。该测试适用于任何合同、方案或交易,这对区块链及数字货币的投资者来说很重要。
鸭子测试:
但是对于普通投资者,只需要用鸭子测试判断即可,鸭子测试是一种归纳推理:如果它看起来像鸭子、游泳像鸭子、叫声像鸭子,那么它就可能是只鸭子。美国汽车联合会的财务处长 Emil Mazey ,在 1946 年的一次会议中用鸭子测试来指责一个人是共产主义者:“我无法证明你是共产主义者。但当我看见一只鸟叫得像鸭子,游得像鸭子,也走得像鸭子,长着羽毛也有脚蹼,还和鸭子在一起,那我当然会判断这个人是个鸭子。” 由于加密货币被视为某种形式的财产,很难被定义为一种货币或者一种经济合同。尽管如此,ICO 在本质上有投资合约的属性,那么它们就应该受到证券法的约束。
总结
最后教授引用了本杰明富兰克林的一段话,关于对钱的理解,也希望学生们都能遵循这个理念,并且将理念传递下去。
视频链接
YouTube :
https://www.youtube.com/watch?v=CJCKTixMb70&t=2564s
官网:
https://ocw.mit.edu/courses/15-s12-blockchain-and-money-fall-2018/resources/session-24-conclusion/
Bilibili:
https://www.bilibili.com/video/BV1AA411V789?p=23
★
如有兴趣加入学习小组
欢迎关注社区平台并加小助手微信哟~

如果觉得我们的翻译工作有帮助
欢迎在 Gitcoin 打赏捐助!
链接如下👇
Gitcoin:
https://gitcoin.co/grants/3414/dapp-learning-developer-group-1
Youtube:
https://www.youtube.com/channel/UCdJKZVxO55N3n2BQYXMDAcQ
Twitter:
https://twitter.com/Dapp_Learning
Github:
https://github.com/Dapp-Learning-DAO/Dapp-Learning
★
笔记整理:yan
审阅校对:阿剑, Koi & Aster
图文编辑:Aster
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
来源链接