风险投资已经成熟,别怕
本文属于老雅痞原创文章,转载规矩不变,给我们打声招呼~转载请微信联系:yaoyaobigc,更多 DAO、Web3、NFT、元宇宙资讯,请关注公众号 FastDaily
今日老雅痞共推送 3 篇文章。
风险投资听起来是不是就很可怕,但它仍然是赚取利润的好方法,方法很重要!推荐阅读本文,风险投资其实没那么风险。
Twitter 的新爹——Elon Musk 正在大刀阔斧的准备改革,Twitter 创始人 Jack Dorsey 已经迈入了 Web5 的世界。第一条为你带来 Bluesky Social,以及已经使用了其新的、经过改进的“AT 协议”的应用 Zion v2。
Web3 社区内有越来越多的共识,即代币必须开始提供收入份额以及治理。但在考虑长期采用的路径时,认为代币仍然只作为治理权会更好,这是误导。为什么这么说?推荐阅读第二条,关于 DeFi 的新思考。
十亿只是杯水车薪的世界
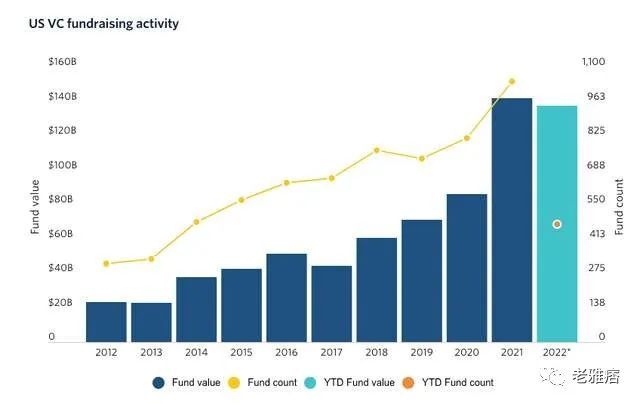
Figma 是有史以来最大的软件收购案之一,金额为 200 亿美元,这是一笔惊人的、在金池中游泳的 Scrooge-McDuck 资金。比钱更引人注目的是,对许多支持 Figma 的风险投资商来说,这笔交易可能是失败的。所有这一切只需要投资者从他们目前的资金中使用资本。在退出时,Index Ventures 拥有 Figma 约 13% 的股份,股份价值约为 26 亿美元。该公司在 2013 年领导了 Figma 种子轮融资,并且几乎可以肯定地在随后几年通过注入额外资金来捍卫其所有权。根据部署的时间和数量,他们可能获得了 30-90 倍的资本。这很好——但这还不够。Index 最近的基金是在 2021 年筹集的,管理的总资产(AUM)为 31 亿美元。即使 Figma 是一个 200 亿美元的结果,即使 Index 拥有的股票比公司的创始人还多,这个公司甚至都不足以回报基金。一个好的基金将至少回报投资者 3 倍的资本。要通过这一关,指数公司将需要多个 Figma 大小的结果。典型的风险基金将有 1-2 倍的突破性赢家,还有一些可能是投资的两倍,其余的将归于零。这是一个大满贯的行业 -- 风险投资公司并不从事基本命中的业务。为了对指数公司公平起见,他们筹集的 31 亿美元分布在从种子到成长的不同类型的投资工具之间,但这一点仍然有效。基金规模越大,需要的结果就越大。我们现在已经达到了初创企业生态系统的一个点,对于大型风险投资基金来说,初创企业取得 10 亿美元的成果是毫无意义的。为了给基金带来 3-5 倍的回报,风险投资合伙企业希望与那些能够以 500 亿美元以上的价格上市的初创企业合作。在整个公共技术公司的范围内,只有 48 家公共技术公司的估值超过 500 亿美元。同时,有近 1000 个风险基金都在努力寻找这些少数的公司。这是一个巨大的问题。最近几年部署的许多基金很可能是有史以来表现最差的一些。不仅仅是有限合伙人没有得到风险投资产品的服务,企业家们也被骗了。由于风险投资公司每个基金通常只有 20-30 家公司,他们最终对其投资的公司进行了很大程度的 "模式识别",导致一小部分想法得到资助。这些想法背后的人最后几乎都是一样的:白人、常春藤联盟和精英。在今年第三季度部署的风险资金中,只有 0.12% 的资金用于黑人创业者。为了冲击这 500 亿美元的障碍,企业家们承担了越来越多的风险,试图实现越来越大的成果。有整整一代雄心勃勃和高素质的企业家,因为他们的长相或行为有一点不同而无法获得风险投资。即使对于那些正在建立一个 "改变世界 "的公司的创始人来说,这种对巨大成果的推动也迫使他们接受一个疯狂的风险。任何有经验的建设者都会告诉你,在某些增长的里程碑上,企业的最终状态变得很明显。对于那些接受风险投资的人来说,没有成为巨型公司的捷径可走。这是一个成熟的破坏性市场。随着风险基金继续瞄准越来越大的结果,有大量的机会留在桌子上,没有人抓住。你可以投资那些有 80% 机会价值 3 亿美元的企业,而不是有 1% 机会价值 800 亿美元的企业。这个策略是一个明显的机会,可以赚到一大笔钱。从为资金不足的人服务开始,慢慢向高端市场发展,然后,突然间,你就颠覆了整个行业。( 读者朋友们,我恳求你,请使用这个策略,成为富人。而且,你不仅会变得富有,而且你还会在美国促成一个全新的企业家和小企业阶层。致富,做社会公益,并验证这篇文章?你为什么不追求这个呢?)。要了解这一点是如何实现的,我们首先需要了解它是如何发生的。如果你想在像初创企业这样复杂的事情上获胜,你必须了解游戏背后的游戏 -- 在这种情况下,资金的动态。能量收紧
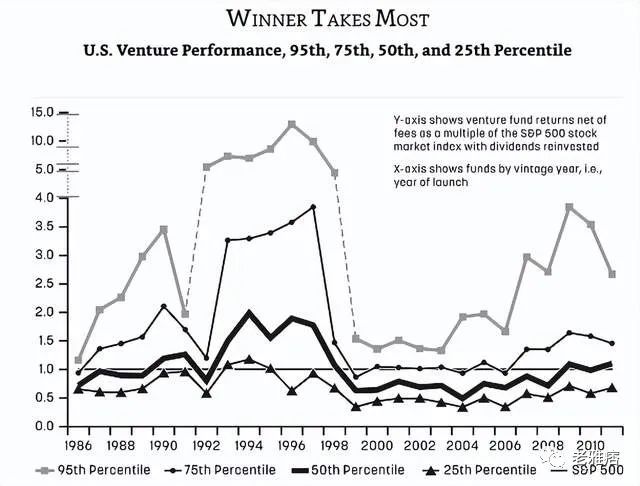
在风险投资领域工作的人都很聪明。如果没有一定的能力,你就不能玩高级金融的游戏。风险投资产品变得不合格并不是愚蠢的决定或人们忽视了明显的数据的结果。它是多方单独做出理性选择的结果,导致了系统性的风险水平。该行业过度关注的数据点是幂律,其中大部分的回报将由极少数的参与者产生。它适用于风险基金(其中前 5% 的基金大大超过了中位数)。它也适用于初创公司,在风险投资基金的投资组合中,有十分之一的人将归还整个基金。当它工作时,它工作得非常好。伟大的风险投资基金可以让他们的投资者获得 5-10 倍的回报。成功的创始人成为亿万富翁。这不是新信息。我们现在处于一个后幂律的元数据中,这种理解已经传播到整个行业,所以每个人都开始做出新的理性选择。思路是这样的:- 初创公司: “最好的投资者只对最大的机会感兴趣,所以我摇摆不定。”
- VC: “唯一重要的投资是前 1% 的投资,所以价格无关紧要。”
- 有限合伙人: “唯一回报的基金是前 5%,所以我想给蓝筹公司尽可能多的钱。”
赢家可获得的资金吸引了越来越多的资产管理公司进入该领域:同时,主权财富基金、养老基金和捐赠基金的资本大量涌入,增加了进入该行业的美元总量。最著名的例子是沙特阿拉伯的公共投资基金,它向软银 1000 亿美元的愿景基金投入了 450 亿美元 -- 一个在 45 分钟的会议上做出的决定(难道我们不希望以每分钟 10 亿美元的速度工作吗?) 但不仅仅是沙特人 -- 斯坦福大学等地方的成熟的基金经理也在按照类似的逻辑运作。"斯坦福大学也不例外。截至 2021 年,包括风险投资基金在内的私募股权占斯坦福大学资产配置的 33%,比 2015 年华莱士开始在捐赠基金工作时的 25% 有所增长....。根据斯坦福大学的财务报告,在过去十年中,硅谷、中国和印度的风险投资基金为斯坦福大学带来了 109 亿美元的收益。这种成功鼓励了捐赠基金在风险投资领域的扩张。它更可能在现有的赢家上加倍努力......而不是在混合中增加基金。[七年前,斯坦福大学在其投资组合中拥有 300 个投资基金。据《金融时报》此前报道,到 2020 年,[他们]已将这一数字减少了近一半,至 175 个。"所有这些选择在微观层面上是有意义的,但在宏观层面上,它们正在打破这个系统。这也适用于风险投资基金。系统玩家
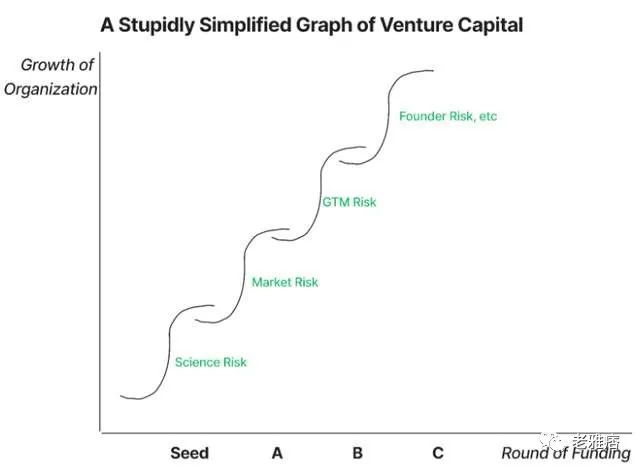
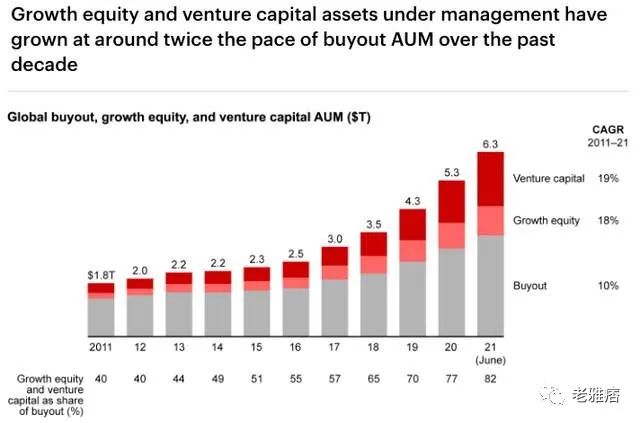
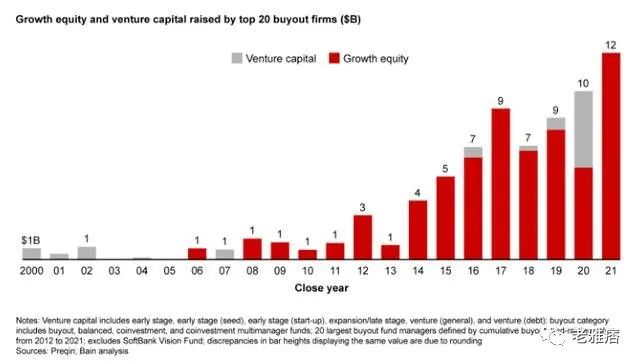
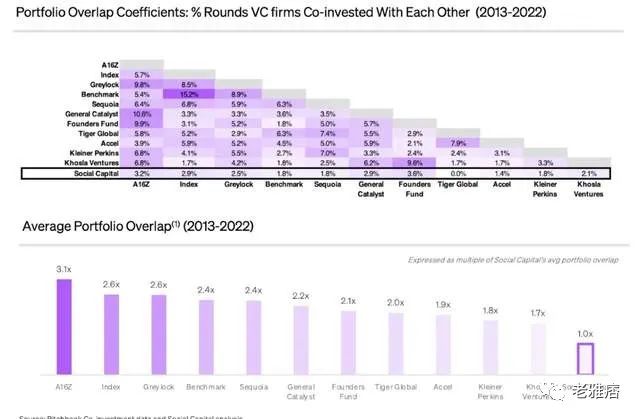
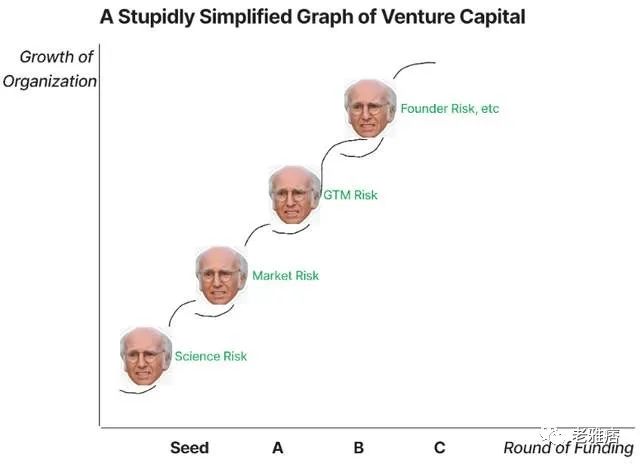
风险投资应该是这样运作的:一轮资金用于确定的假设测试。一个企业家会提出,"我认为 X 解决方案将解决 Y 问题,我们需要 Z 资金来看看这是否是真的"。然后,每一轮连续的资金都可以用于额外的实验,为业务的新部分解除风险。在最可怕的风险被消除的时候,公司就会上市。每个人都是赢家。它看起来就像我在两分钟内做出的这个美丽的图表(你可以在旅程的任何时候交换你关心的任何风险)。这绝不是实际发生的情况,但你会明白这个道理。初创企业应该接受风险资本,从字面上降低业务的某些方面的风险。然而,在过去十年左右的时间里,情况发生了变化。专注于早期风险的传统风险基金开始增加 "成长型股权",这些股权应该被用于降低风险的企业,以推迟在公共市场的首次亮相。由于风险投资公司每年收到他们管理的资产的 2% 作为费用,增加增长基金成为给自己加薪的好办法。为了增加这种狂热,对冲基金和私募股权基金推动创业投资,同时也做成长股。看看这个来自贝恩的数据。请记住,所有这些基金仍在竞相寻找和资助前 1% 的公司。把这一切放在一起,在后期阶段将接受大量额外风险,估值将飙升。人们很容易赞同风险投资的英雄刻板印象:孤独的逆势者,违背社会惯例,在没有人相信企业家的情况下投资企业家是风险投资的神话。不幸的是,这个故事与现实大相径庭。初创公司的典型融资轮次将包括 3-5 只主要基金进行投注,然后通过各种较小的支票(有时数量为 50 多笔)投入资金。顶级基金已经开始在他们的投资中出现大量重叠。风险基金社会资本最近的一项分析表明。幂律逻辑,加上资产管理的飙升,与成长型股权基金焊接在一起,导致风险投资战略将压缩回报。2022 年上半年,巨型基金(5 亿美元以上)占风险基金募集资金的 77%,平均基金规模为 3.17 亿美元。不仅回报集中在这些单一的公司,而且即使是这些公司也不一定能成功。由于 LPs 正在争取将尽可能多的钱投入这些基金,他们得到了双重打击,即多个基金集中在完全相同的失败公司。不相关曾经是 LPs 喜欢的一个词,多个基金有多个明显的赢家,几乎没有重叠。那些日子已经一去不复返了,随之而来的是传统投资组合构建的一个宝贵的原则。如果你想建立任何低于 500 亿美元的公司,这个产品不适合你。公平地说,这种风险产品对一些人来说确实有效!它仍然是赚取利润的好方法。如果你正在建立或资助巨大的公司,它仍然是一个赚钱的好方法。但该产品继续向高端市场发展,并放弃了重要的财政机会。更重要的是,它对大多数公司都不起作用。解决方案是什么样的?
我想从上面回到这个有点搞笑的 S 曲线风险图。当他们进行这个实验并且结果是 meh 时,创始人会发生什么?也许市场比你想象的要小,或者你将无法像预期的那样快速扩展。如果你接受了风险投资,只有两个选择:关闭业务或转向。即使你拥有一家可以轻松成为收入超过 2000 万美元的稳固企业,情况也是如此。我们再次寻找传统风险投资的替代方案,因为这些企业值得拥有更多选择。- 有限的基金规模:该基金需要为 1.5 亿美元或更少,否则,你将完全受幂律的约束。
- 股权可选性:使用该产品的初创公司的投资者需要能够获得回报,即使结果较小。这将需要股权回购或收入分成结构以确保流动性,即使业务规模不足以上市。
在理想情况下,该基金投资组合中的大多数公司至少会收回投资,其中少数公司表现非常出色,并且表现得像传统的风险投资支持的初创公司。然而,与大型基金所需的 50B 美元相比,仅仅 5 亿美元或 10 亿美元的结果就足以让它发挥作用。这种替代产品的最佳示例是由 Bryce Roberts 运营的 Indie.VC。在 6 年的时间里,Indie 投资了 40 家公司。它持有有限基金规模的两个关键组成部分,并通过赎回条款或股票回购赋予股权选择权。结果令人鼓舞,内部收益率为 51%,TVPI 为 4.3 倍,而 87% 的公司产生了回报,其中 54% 的收入超过 100 万美元,30% 的收入超过 500 万美元,10% 的收入超过 1000 万美元。它做到了这一切,同时男性和女性创始人之间的比例为 50/50,其中 20% 以上是黑人创始人。因此,如果假设 Indie 解决了这场危机,为什么这种策略不普遍呢?拦截器是什么?
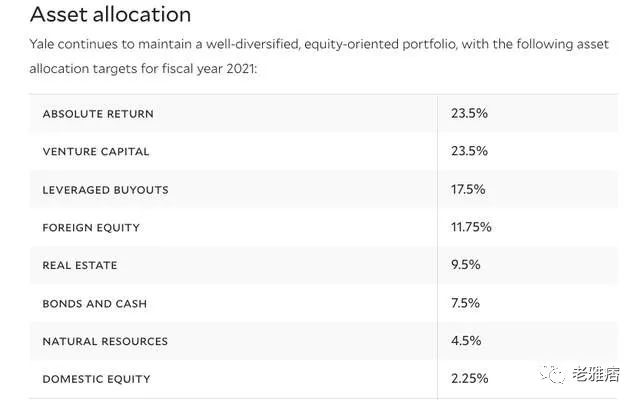
在企业软件领域有一句老话,"没有人因为购买 IBM 而被解雇"-- 人们通过选择协商一致的方案来减轻他们的决策风险。这种情况甚至发生在所谓的风险资本世界中。有限合伙人的基金经理通常以工资为基础获得报酬,并不被激励去做冒险的赌注。他们在其明确定义的分配桶中寻找稳定的赢家。下图是耶鲁大学在 2020 年公开定义他们 410 亿美元的捐赠基金的资产桶。耶鲁希望在风险投资中部署 94 亿美元,但他们只会把钱投给世界上的红杉和基准公司。如果一些勇敢的基金经理走过来,说他们有一个可能无法超过 1.5 亿美元规模的产品,而且还有一个完全不同的风险状况?甚至不值得参加会议。即使他们参加了会议,你仍然会有一个艰难的销售! 整个初创企业的神学传统都是基于幂律的。告诉人们他们的财政宗教把他们引入了歧途是很艰难的,尤其是当这种宗教在过去十年中给他们带来了非凡的回报。这正是发生在 Indie 身上的事情,也是它不得不暂停运营的原因。让唱片公司关心和承诺是行不通的。我也很担心追求这种策略的独资基金。那些成功爬上 S 型曲线的初创企业将需要额外的资本支持,但这种规模的基金只能在有限的数量内做到这一点。风险投资有一个重要的优势,就是有一个巨大的资本、服务供应商和成功案例的生态系统。追求这一战略的基金将不得不从头开始建立所有这些。我们从这里去哪里?
风险投资的最初名称是冒险资本。技术的生命脉络曾经是由铜和硅衬托的。焊枪的火花、锤子的响声才是硅谷的感官信号。在破旧的车间和发霉的车库里,工匠们试图制造出很酷的东西,看看能把他们带到哪里。一个令人难以置信的冒险并不需要登顶珠穆朗玛峰一样。它可以像登上你当地的山顶一样简单。如果你碰巧在山顶上结束,那太好了!但冒险只发生在你不知道的时候。但冒险只有在你不知道目的地的时候才会发生。风险投资是为突破性技术设计的,而不是为所有成功的技术企业设计的。当一个行业失宠或成熟的技术变得普遍时,风险投资资金就会枯竭。企业家们应该有一个资产类别,在他们最终采取的任何旅程中支持他们。


【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
来源链接