割韭菜警告!看看 NFT 借贷的三种模式


本文属于老雅痞原创文章,转载规矩不变,给我们打声招呼~
转载请微信联系:huangdiezi,更多 DAO、Web3、NFT、元宇宙资讯请关注 FastDaily
信息来源自cherry.xyz,略有修改
编译:RR
NFT 和 DeFi 的结合有望通过在一系列金融服务中的使用来解锁所有类型 NFT 的效用。在这一领域,我们对 NFT 支持的贷款感到十分兴奋。
如今,DeFi 中的大多数贷款要么是用同质化代币过度抵押,要么是没有无抵押或抵押不足。顾名思义,NFT 支持的贷款是一种以 NFT 为抵押的贷款结构。
同质化代币等流动性抵押品通常比 NFT 等流动性较低的资产更受青睐,因为它们可以更准确地定价并易于清算,从而降低了风险。为了补偿贷款人承担的额外风险,NFT 支持的贷款市场的利率都较高。此外,被接受为抵押品的 NFT 需要通过特定的白名单程序。如今,在 NFT 贷款协议中,大部分白名单上的抵押品都是 Punks、Bored Apes 或 Autoglyphs 等蓝筹 NFT 系列,它们维持着最具流动性的市场。
NFT 借贷模型
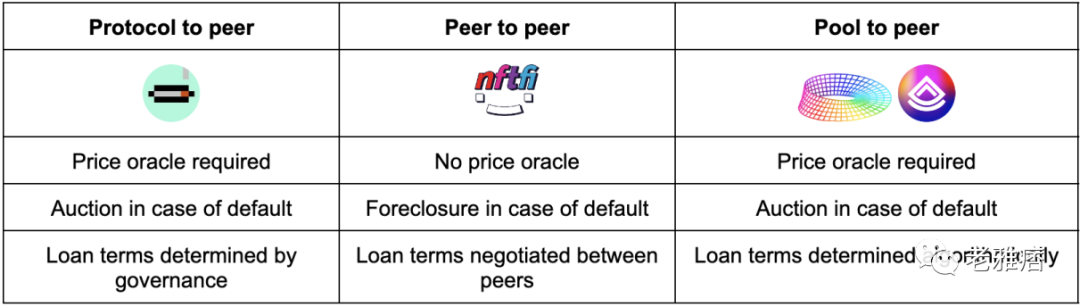
与同质化代币支持的借贷一样,我们已经看到了 3 种主要的 NFT 支持的贷款模式。
对等协议
在对等协议 (protocol2peer) 借贷市场中,借款人作为交易对手直接与协议交互。Maker 开创了同质化代币支持贷款的这种模式,并正在努力将其逐步扩展到 NFT。然而,JPEG'd 是采用 NFT 优先方法的协议。
借款
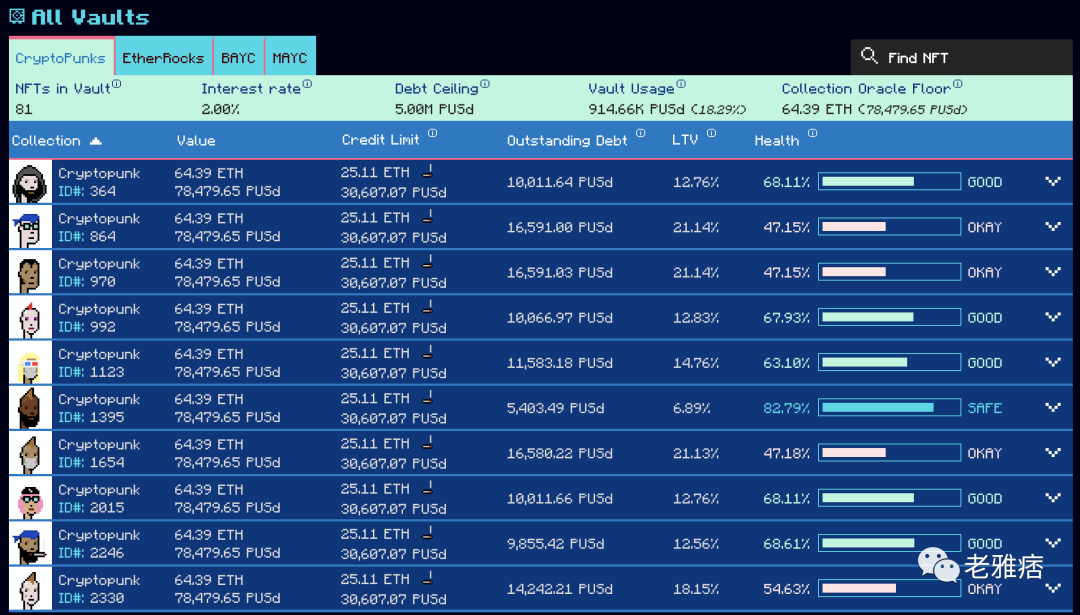
为了获得 JPEG'd 贷款,借款人将其 NFT 锁定为 CDP( 抵押债务头寸 ) 的抵押品,作为回报,他们会获得该协议的原生合成稳定币 pUSD。pUSD 之于 JPEG,就像 DAI 之于 Maker。为了收回他们的 NFT,借款人需要偿还贷款的本金和利息。
清算
清算比率是指 LTV 超过一定阈值并触发 NFT 抵押品清算的点。清算比率是一种风险参数,通过防止贷款价值超过基础抵押品的价值来确保贷款协议的偿付能力。协议通常将清算比率设定在 LTV 远低于 1 的水平,以进一步降低任何特定贷款没顶的风险。为了处理清算,协议将基础 NFT 抵押品拍卖给一般市场。
具体地通过一个示例可以更清楚地说明这一点。假设 LTV 为 32%,清算比率为 33% (JPEG'd 的当前参数 ),存入价值为 100 美元的 NFT 作为抵押,我可以以 pUSD 取出价值 32 美元的债务。现在如果我的 NFT 价格从 100 美元下降到 90 美元,LTV 就会变成 35.5%(32 美元 / 90 美元 ),并且高于清算比率。此时,我的头寸被标记为清算,我的 NFT 被拍卖给协议中出价最高的人。拍卖产生的收益由协议保留,协议国库保留的同等金额的 pUSD 将被烧毁,平仓我的全部头寸。
优点
如果 NFT 抵押品被列入白名单,可以立即获得流动性
以零边际成本发放贷款
缺点
只有原生稳定币可以被借入
稳定币需要在协议的内部生态系统之外获得采用 / 接受,才能对借款人有用
协议承担所有 NFT 抵押品的捆绑风险;更难跨 NFT 等级 / 类别进行扩展
需要外部 oracle
点对点
点对点 (p2p) 借贷市场提供了最灵活的结构,因为它们可以促进双方共同同意的任何贷款。虽然可以协商的交易类型受到了协议规则的限制,但理论上的限制很少。NFT 仍然需要通过白名单程序,但 p2p 结构允许最广泛的可接受抵押品。NFTfi 是采用这种模型的领先协议。
借款
为了在 NFTfi 上获得贷款,借款人需要提交一份贷款请求,其中定义了所需的条款和作为抵押品提供的 NFT。然后,贷款人可以对以他们喜欢的特定 NFT 为抵押的请求提供报价。
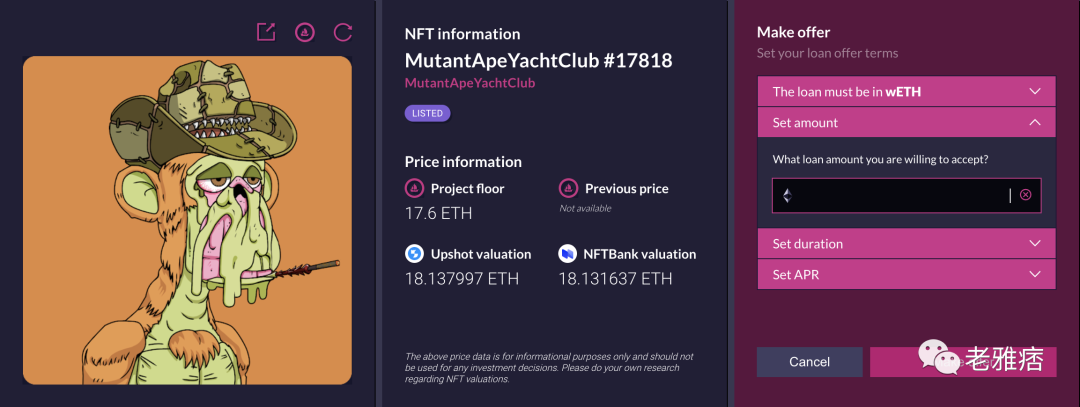
在协议达成后,NFT 将被转移到协议的智能合约中,并被托管直到贷款到期。利息和贷款期限是预先定义的,并且在整个贷款期间都是固定的。固定的贷款期限不需要清算比率来实时管理贷款风险,因为借款人要么按时偿还贷款,要么违约。此外,由于贷款是由同行直接定价的,这意味着不需要外部定价 oracle 。
清算
当借款人违约的贷款,贷款人可以将 NFT 抵押品收归其所有,或与借款人协商不同的还款时间表。p2p 模式与其他模式的一个关键区别在于,NFT 抵押品的边际买家 ( 贷款人 ) 已经事先确定,这将任何交易的风险限制在了特定的贷款人身上,并免除了在违约情况下必须触发拍卖的义务。
优点
不需要 oracle
以广泛接受的代币 (ETH 和 DAI) 发放的贷款
NFT 的边际买方已经预先建立,协议不承担风险
易于跨 NFT 等级 / 类别扩展
缺点
即时流动性较差
在没有专业贷款人 ( 做市商 ) 的情况下,难以扩大流动性
用户体验更复杂

Pool to Peer
在池对点 (pool2p) 借贷市场中,用户不需要找到特定的对等方,而是与一个来自分布式、通常是无许可的贷款人集合的资产池进行交易。
Compound 和 Aave 是建立在 pool2p 模型上的同质化代币借贷市场的显著例子。在 NFT 借贷中,BendDAO 和 Drops 是值得注意的主要项目。
借款
为了获得贷款,借款人需要将他们的 NFT 抵押品存入智能合约,作为交换,他们可以获得一笔利率可变的贷款,利率根据资金池在一段时间内的使用情况通过算法计算出来。贷款期限是可变的,LTV 和清算比率由治理部门配置。与 protocol2p 市场类似,需要 Chainlink oracle 计算存入的 NFT 的实时估值。虽然不同协议使用的计算方法略有不同,但目前它们或多或少都是相似的。
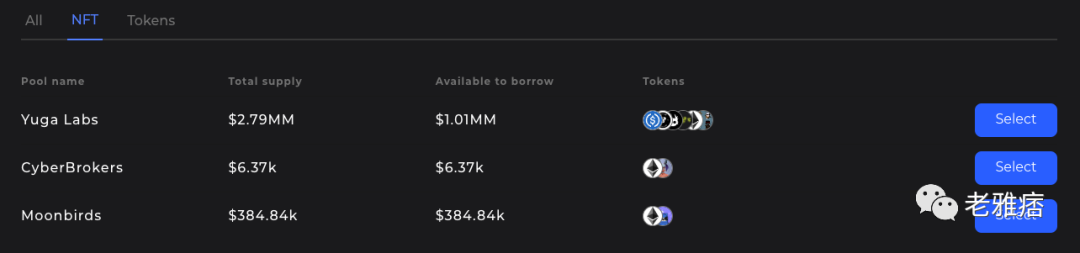
资金池根据支持贷款的 NFT 抵押品类型分类。例如,在 Drops 上有 Yuga Labs、CyberBrokers 和 Moonbirds 池。这使得贷款人可以选择他们想要贷款的 NFT,并通过协议来隔离和控制任何特定集合的特异性风险。例如,如果 Moonbirds 经历了价格的快速下跌,导致大量清算,甚至可能产生坏账,这些影响会仅限于 Moonbirds 池,而不会影响 Yuga 或 CyberBrokers 池。
清算
与 protocol2p 模式类似,当 pool2p 市场中的贷款的 LTV 达到清算比率时,其抵押品可以通过公开市场拍卖进行清算,所得收益将返还给受影响的贷款池。
优点
如果 NFT 抵押品被列入白名单,则流动性强劲
能够通过汇集的流动性进行扩展
通过广泛流通的代币 (ETH 和 DAI) 发放贷款
能够轻松地在不同的 NFT 等级 / 类别中隔离风险;易于扩展
缺点
由于借款人 / 贷款人不匹配,资本效率低于 p2p 模式
需要外部 oracle
定价 oracle 是一个瓶颈
就累计贷款规模而言,p2p 借贷协议 NFTfi 目前在市场上处于领先地位,约为 2.11 亿美元。最大的 pool2p 协议 BendDao 的贷款总额约为 5200 万美元,而 JPEG'd 已发放了约 1300 万美元的贷款。
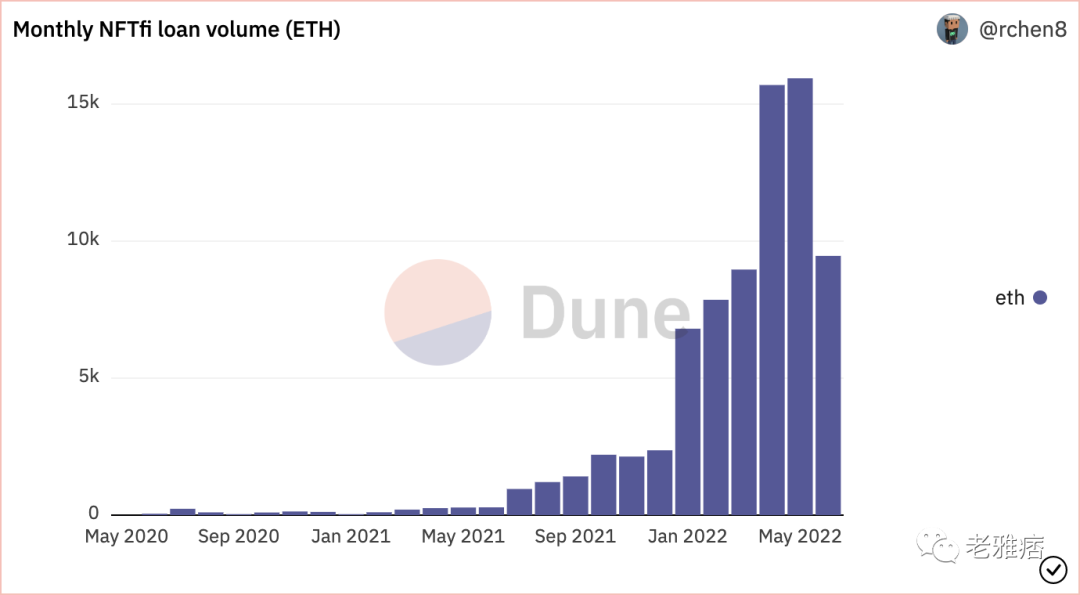
有趣的是,对于同质化代币支持的借贷来说,情况正好相反。主要的协议 Compound、Aave 和 Maker 不是 p2p。
P2p 借贷需要更活跃的流动性来运作,其规模更难扩大,这就引出了一个问题:为什么它是 NFT 最初的领先模式。简单的答案是,它不需要定价 oracle。与同质化市场不同,NFT 最难确定的事情之一是它们的实时估值。底价经常被使用,但是但 1.实际上不是最低价格,因为它们仅表示某人愿意出售而不是购买的最低价格;2.不准确,因为 NFT 根据定义是非同质化的,并且具有各种不同的特征,所有这些特征的定价都不同。虽然目前正在开发新的和改进的工具,但不需要 oracle 的模型仍然更容易构建和信任。
Metastreet:NFT 借贷的资金池委托机制
NFT 借贷中出现了一个有趣的模式,它通过利用 p2p 市场和 pool2p 市场的优势实现了一种折中。这是由 Metastreet 首创的资金池委托模式。
与讨论的其他协议相比,Metastreet 不促进一级市场交易,而只促进二级市场交易。当贷款人与借款人在 p2p 市场 ( 如 NFTfi) 签订贷款协议时,他们会收到一张反映贷款条款的期票,并将履行这些条款的义务写入代码。一旦贷款人签订了贷款协议,他们唯一的选择就是等待贷款期限届满,以获得本金和利息。
Metastreet 通过其二级市场,允许贷款人在任何时间点将其贷款(期票)出售给有意愿的买家。该协议运营的资金池向任何人开放,任何人都可以将资金存入其中,并由负责决定购买贷款的金库管理者管理。虽然 Metastreet 目前是唯一的金库管理者,但未来计划允许第三方进行管理。
金库管理者对贷款进行定价,从而消除了对 oracle 的需求,来自多个贷款人的资金聚集在池中,从而实现了规模化。虽然 Metastreet 专注于二级市场,但同样的模式也可以应用于一级市场。
Maplee 一直在使用这种模式,在信贷方面产生了巨大影响。Maple 的大部分贷款都在链上无抵押,但通过法律协议为贷款人提供了链下担保。这些贷款 ( 类似于 NFT 支持的贷款 ) 的定价要比完全由链上流动抵押品担保的贷款更为困难,需要专业知识。Maple 运营着一个资金池委托系统,允许 Orthogonal 和 Maven11 等金融机构管理开放的资金池,并将其用于融资。资本可以由任何类型的贷款人提供,但贷款承销则完全由机构完成。
为什么这很重要?
虽然猴子 JPEG 支持贷款的想法似乎是一种噱头,但其影响是深远的。
首先,由 NFT 支持的贷款的体验远远优于实物贷款的繁琐流程。前往银行网点、冗长的文书工作,以及处理实物资产的后勤工作都被在电脑上点击几下所取代。随着我们在网上花费的时间和金钱越来越多,我们需要建立新的轨道,为那些在我们财富中所占份额越来越大的所有数字资产解锁效用。
其次,NFT 支持的贷款将不仅仅局限于 PFP 集合的一个子集。我们已经看到发票或抵押贷款等 RWA( 现实世界的资产 ) 变成了 NFT,然后可以用作贷款的抵押品。最终,任何东西在理论上都可以被表示为 NFT。(最近关于NFT 贷款我们还写了其他文章,感兴趣的读者可以查看我们的网站Allrecord 重构)
为了实现这一愿景,仍有无数的事情需要做。链上身份仍然是大规模解锁的重要部分。人们可以想象用代表信用评分而不是定价资产的 NFT 来抵押贷款。从技术和法律的角度来看,链上实物资产的桥接仍然是一个挑战,但正在努力进行解决。例如,Courtyard 将以交易卡为首的实物资产连接到链上。在 Courtyard 上铸造的 NFT 资产被保存在安全的金库中,它们可以在任何时间点由 NFT 的持有者赎回。Molecule 为 DeSci 领域构建了基础工具,开发了一个法律包装,将现实世界的知识产权法律要求与 NFT 联系起来。
到目前为止,我们已经证明了 NFT 可以被大量创建。下一步就是释放它们的全部金融效用。


【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
来源链接